Economie
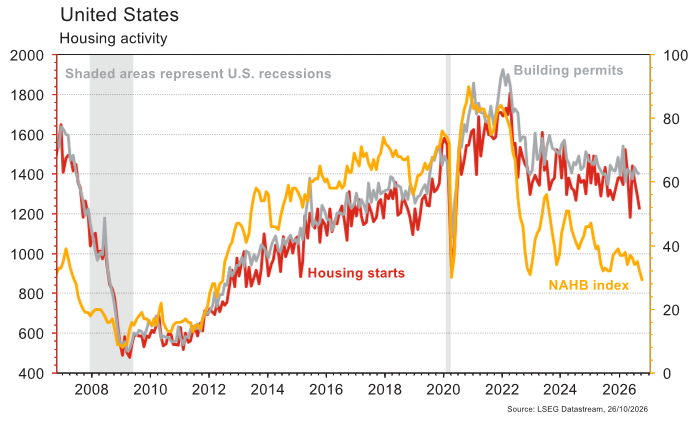
Les statistiques publiées aux Etats-Unis ont été quelque peu contrastées. L’activité dans le secteur immobilier résidentiel reste déprimée: en septembre, les mises en chantier chutent de 5,2% m/m (vs +1,9% est.), les permis de construire de 0,2% m/m (vs -1,3% est.), les ventes en cours de 7,3% m/m (vs -0,5% est.) et la confiance des promoteurs (NAHB) passe de 32 à 29 (vs 31 est.) en octobre. En revanche, les PMI se portent bien en octobre: le manufacturier remonte de 55,9 à 56 (vs 55,5 est.) et celui des services recule de 58,8 à 57,9 (vs 58 est.). Dans la zone euro, le PMI manufacturier déçoit légèrement (de 52,9 à 52,4 vs 52,8 est.), tout comme celui des services (de 53 à 51,7 vs 52,5 est.). La confiance des ménages se dégrade en octobre de -16,8 à -17,9 (vs -17 est.). En Chine, le PIB accélère plus qu’espéré au T3 (de +0,9% t/t à +1,2% vs +1% est.).
Intelligence artificielle
OpenAI prépare GPT-6 Astra Cyber après avoir interrompu 11 jours l’entraînement de ses modèles les plus avancés pour renforcer leur sécurité. Cette perspective intervient alors que les craintes de cyberattaques facilitées par l’IA s’accentuent. La découverte de deux failles critiques dans PHP, utilisé par près de 70% des sites web, illustre ce paradoxe: les agents IA aident à détecter les failles, mais pourraient aussi permettre aux pirates de les exploiter plus vite.
Obligations
Aux US, l’UST 10y perdait 8pb la semaine dernière dans un mouvement «risk-off» alimenté par les craintes sur le complexe IA et les risques géopolitiques. En Europe, la hausse des taux français s’est accélérée avec un écartement de 32pb sur le spread Bund/OAT 10 ans, dans une semaine marquée par des manifestations et le lancement de la campagne présidentielle. Cette semaine, le marché sera attentif à la Fed et à la BCE qui se réunissent et où l’on s’attend, pour les deux, à un maintien des taux directeurs.
Sentiment des traders
Bourse
Grosse semaine en vue, avec côté électoral le scrutin en Israël, les suites de la victoire de Lula au Brésil. Côté macro, nous aurons les réunions du FOMC, le core PCE price index et le PIB aux US, la BCE, le chômage et le PIB en zone euro et la réunion de la BOJ. Côté micro, Microsoft, Alphabet et Amazon, mais également Novartis, UBS, Verizon, SK Hynix, Samsung publieront leurs résultats.
Devises
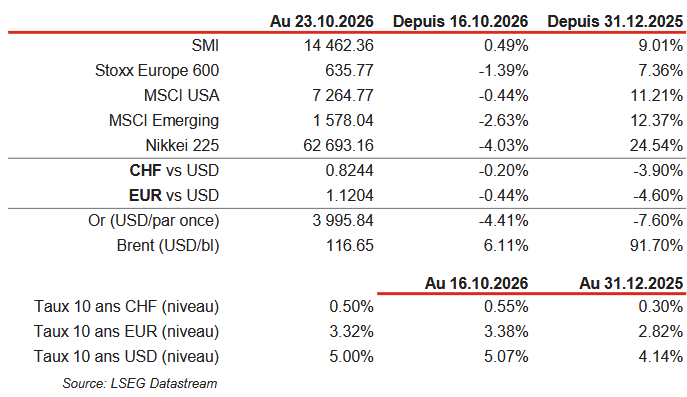
La préservation de la note souveraine française par Moody’s offre du répit à l’euro qui consolide ce matin à €/$ 1,1207, sup. 1,1130, rés. 1,1280. Le dollar s’affaiblit légèrement à $/CHF 0,8250 avant la décision de la Fed cette semaine. Le marché anticipe un statu quo sur les taux en octobre, suivi d’une hausse en décembre. Dans le contexte géopolitique tendu de la semaine dernière, le franc se raffermit à €/CHF 0,9247, sup. 0,92, rés. 0,9312. L’or est à 4'014$/oz.
Marchés
Le rebond des prix du pétrole (+6,1%) et les tensions politiques et sociales en Europe pénalisent l’appétit au risque. Les actions reculent de 0,4% aux US, de 1,4% en Europe et de 2,6% dans les émergents. Les taux souverains à 10 ans «sûrs» baissent en dollar (-8pb), en franc (-5pb) et en Allemagne (-6pb), mais pas en France (+25pb!) ni en Italie (+11pb). Le dollar est inchangé mais la chute de plus de 4% de l’or déçoit. À suivre cette semaine: commandes de biens durables, prix des maisons (FHFA et S&P Cotality), confiance des ménages, réunion de la Fed, ventes de maisons neuves, inflation PCE et PIB du T3 aux États-Unis; indices de confiance de la CE (économie, industrie et services), réunion de la BCE et PIB du T3 dans la zone euro; profits industriels en Chine.
Marché suisse
A suivre cette semaine: indice des prix de l’immobilier T3 (OFS), baromètre conjoncturel octobre (KOF) et résultats T3 de la BNS.
Les sociétés suivantes publieront des chiffres: Bucher, Inficon, Novartis, SIG, Temenos, Logitech, Rieter, Dormakaba, UBS, Sandoz, Straumann, Amrize, Avolta, Oerlikon, Idorsia, Lastminute, Phoenix Mecano, Vontobel, Landis+Gyr, Molecular Partners et BC de Lucerne.
Actions
La semaine sera marquée par les publications d’ALPHABET, AMAZON et MICROSOFT (Core Holdings). Les attentes sont élevées pour leurs divisions cloud, portées par l’IA. Le marché surveillera également leurs perspectives de CapEx, dont l’ampleur devra rester cohérente avec le rythme de croissance du cloud.
MERCK & CO (Core Holding): présentées ce week-end au congrès de l’ESMO, les données d’intismeran (développé avec Moderna) en combinaison avec Keytruda en adjuvant dans le mélanome confirment une opportunité de ventes de plus de $3mia. La prochaine étape sera la publication de l’étude de phase II dans le carcinome rénal début 2027, qui sera déterminante pour évaluer le potentiel d’extension de ce succès à d’autres tumeurs.
NOVARTIS (Core Holding): présentées au congrès MS Toronto, les données de Remibrutinib dans la sclérose en plaques récidivante sont légèrement inférieures aux attentes, avec une réduction du taux annualisé de poussées vs Aubagio (Sanofi) moindre que celle démontrée par fenebrutinib (Roche). Mais, la réduction de la progression de l’invalidité à 6 mois est supérieure à celle de fenebrutinib et le profil de sécurité est meilleur, avec l’absence de toxicité hépatique. Remibrutinib trouvera sa place sur ce marché, représentant une opportunité de ventes de $3mia.
Secteur Tourisme & Loisirs: les revenus par chambre disponible (RevPAR) en Europe ont affiché une hausse de 6.8% en septembre m/m, grâce à la fois à des prix en hausse et un meilleur taux d’occupation, le segment luxe et supérieur affichant une hausse plus élevée que les enseignes d’entrée de gamme.
Graphique du jour
Performances