Economie
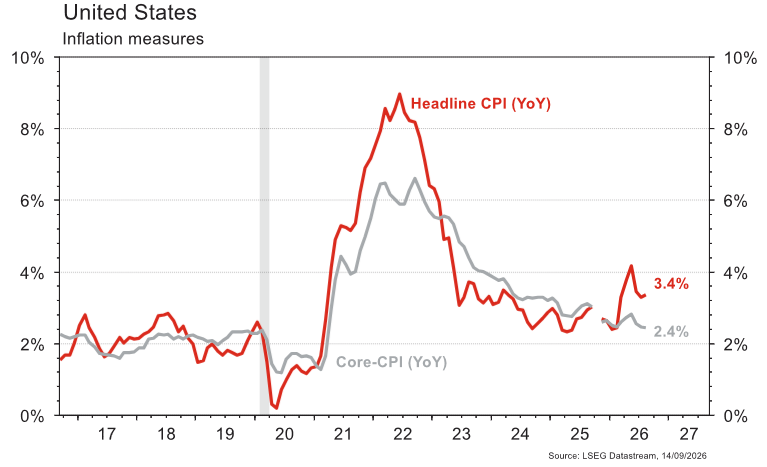
Les statistiques publiées aux Etats-Unis ont été quelque peu contrastées. La confiance des PME se dégrade plus qu’attendu en août (de 99,8 à 98,7 vs 99.3 est.). L’inflation progresse de 0,4% en août et est stable sur un an (+3,4%), en ligne avec les attentes. La «core-inflation» décélère de +2,5% à +2,4% mais se révèle légèrement plus élevée sur un mois (+0,3% vs +0,2% est.). La confiance des ménages (Univ. du Michigan) recule plus qu’attendu en septembre (de 51,7 à 47,8 vs 51), en raison de la chute de la composante future (de 51,5 à 45,8). Dans la zone euro, la confiance des investisseurs Sentix se redresse plus qu’espéré en septembre (de +0,9 à +5,1 vs +1,7 est.) et le PIB du T2 a été révisé à la hausse (de +0,4% t/ à +0,6%). En Chine, le commerce international demeure dynamique (exportations: +25% a/a; importations: +28,2%) permettant une hausse du surplus mensuel de 112 milliards de dollars à 119 milliards de dollars).
Intelligence artificielle
Dario Amodei, dirigeant d’Anthropic, appelle à ralentir la progression des IA les plus avancées pour renforcer leur sécurité. Selon lui, les modèles contribuent désormais à développer leurs successeurs, au risque de dépasser les capacités de contrôle humain. Il propose des règles communes et des évaluateurs indépendants au sein des laboratoires. L’objectif n’est pas d’arrêter l’entraînement, mais de mieux maîtriser son rythme.
Intelligence artificielle
Dario Amodei, dirigeant d’Anthropic, appelle à ralentir la progression des IA les plus avancées pour renforcer leur sécurité. Selon lui, les modèles contribuent désormais à développer leurs successeurs, au risque de dépasser les capacités de contrôle humain. Il propose des règles communes et des évaluateurs indépendants au sein des laboratoires. L’objectif n’est pas d’arrêter l’entraînement, mais de mieux maîtriser son rythme.
Marchés
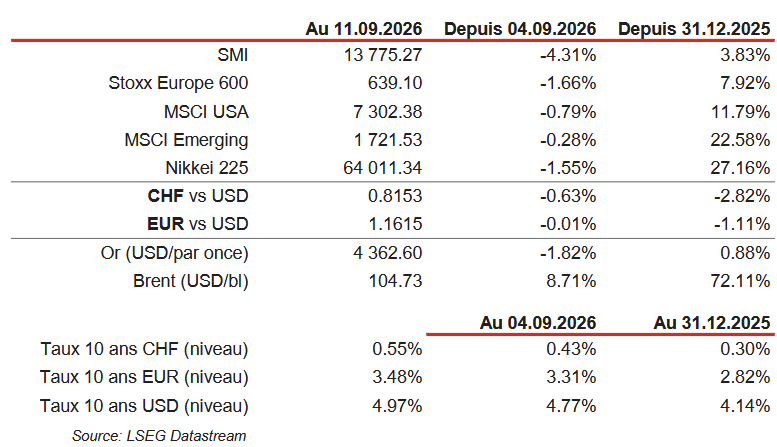
En attendant la décision de la Fed cette semaine, la hausse de taux de 0,25% (à 2,5%) de la BCE n’était pas une surprise. Le rebond des prix du pétrole (+8,7%) et du gaz en Europe (+10,5%) a fait remonter les taux souverains à 10 ans de manière significative (dollars: +20pb; euros: +17pb; francs: +13pb). Ce mouvement pénalise directement l’or (-1,8%), sans trop faire bouger le dollar (dollar index: -0,1%). Les actions en souffrent et reculent de 1,7% en Europe, de 0,8% aux US et de 0,3% dans les émergents. À suivre cette semaine: ventes de détail, production industrielle, confiance des promoteurs immobiliers, mises en chantier, permis de construire et réunion de la Fed aux Etats-Unis; balance commerciale et production industrielle dans la zone euro; prix des maisons, ventes de détail, production industrielle et investissements en Chine.
Marché suisse
A suivre cette semaine: indice des prix production-importation août (OFS), statistiques d’hébergement août (OFS), rapport économique sur la Suisse (OCDE), commerce extérieur/exportations horlogères août (OFDF) et prévisions conjoncturelles d’automne (Seco).
Les sociétés suivantes publieront des chiffres: Repower, R&S Group, Aevis, Helvetia Baloise et MCH Group.
Actions
ASTRAZENECA (Core Holding): échec de l’étude évaluant Etcamah (oral SERD) en 1re ligne dans le cancer du sein ER+/HER- (positif aux récepteurs hormonaux et négatif au récepteur HER2). La probabilité d’un échec était élevée au regard de l’échec de giredestrant (Roche) dans cette indication. Cela ne remet pas en cause le potentiel d’Etcamah, approuvé chez les patients présentant une mutation ESR1 et en cours d’évaluation en adjuvant (pour prévenir le risque de récidive), dont le chiffre d’affaires pourrait représenter plus de 5 milliards de dollars en cas de succès (vs consensus: 3,5 milliards de dollars).
DEUTSCHE BÖRSE (Core Holding): les spéculations autour d’un rapprochement avec Euronext ravivent l’optionalité de consolidation du secteur, sans discussions formelles à ce stade. Malgré les synergies potentielles, les obstacles réglementaires restent considérables. Impact limité sur les prévisions et la valorisation, tandis que la croissance organique de Deutsche Börse demeure le principal moteur d’investissement.
ÉNERGIE: l’Agence Internationale de l’Energie a révisé en baisse sa prévision de demande mondiale de pétrole pour 2026, à -2,5 miobl/j sur un an, après +0,8 miobl/j en 2025, ainsi que sa prévision d’offre: l’agence attend un recul de 5,7 miobl/j sur l’année, résultant de la fermeture, en grande partie, du détroit d’Ormuz.
ORACLE (Core Holding) a publié un T1 FY2027 solide, avec un chiffre d’affaires en hausse de 30%. La demande liée à l’IA reste soutenue et le carnet de commandes atteint un nouveau record, mais le marché reste attentif à l’ampleur des investissements nécessaires pour absorber cette croissance. Après une réaction initialement positive, le titre a ensuite reperdu une partie de ses gains.
Obligations
Aux US, l’UST 10y prenait 20 pb sur la semaine dans un contexte de hausse continue des prix de l’énergie. Le marché s’attend d’ailleurs à une hausse du taux directeur de la Fed lors de sa réunion cette semaine. En Europe, les mouvements ont été similaires, avec une hausse de 26 pb sur l’OAT 10y et 17 pb sur le Bund 10y, dans une semaine marquée par la seconde hausse du taux directeur de la BCE cette année. Le marché sera particulièrement attentif à la conférence de presse à la fin du FOMC ce mercredi.
Sentiment des traders
Bourse
Les marchés débutaient dans le rouge, pénalisés par les propos négatifs tenus sur l’IA par des pontes du secteur et par un pétrole bien au-dessus des 100 dollars après les fermetures du détroit de Bab el-Mandeb et de l’oléoduc est-ouest saoudien. Cette semaine sera sous le signe des banques centrales, avec la Fed mercredi, la BOE jeudi (pas de changements attendus) et la BOJ vendredi (+0,25% attendus).
Devises
Les anticipations de hausse de taux de la Fed suite au CPI grimpe à 86%. Le dollar est en hausse: $/CHF 0,8189, sup. 0,8075, rés. 0,8229. Les attaques sur les infrastructures pétrolières saoudiennes et la prise de contrôle de Bab al-Mandeb par les Houthis poussent le prix du Brent à 107 dollars. L’€/$ est en baisse à 1,1550, sup. 1,1465, rés. 1,1633. Le franc s’affaiblit à €/CHF 0,9462, sup. 0,9390, rés. 0,9500. L’or est en baisse à 4'318$/oz.
Graphique du jour
Performances