Economie
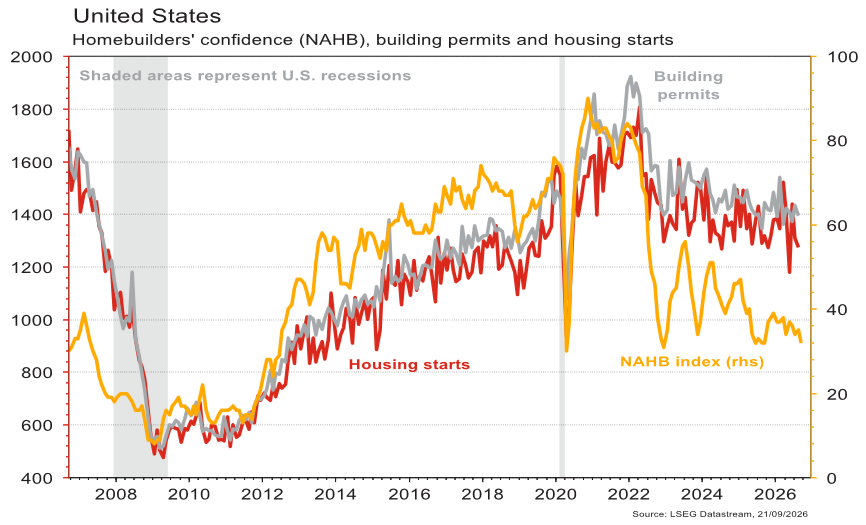
Les statistiques publiées aux Etats-Unis ont été quelque peu contrastées. Les ventes de détail rebondissent de +1,2% m/m en août, plus qu’espéré (+0,8%). En revanche, la confiance des promoteurs recule plus qu’attendu en septembre (de 35 à 32 vs 34 est.). De même, la contraction des mises en chantier (-2,6% m/m vs +6,7% est.) et des permis de construire (-2,7% m/m vs -1,5% est.) a déçu en août tout comme la stagnation de la production industrielle (vs +0,3% m/m est.). Dans la zone euro, la production industrielle n’est pas une surprise (-0,1% m/m vs -0,2% est.). En Chine, la baisse des prix de l’immobilier se poursuit en août (-0,2% m/m dans le neuf et -0,3% dans l’ancien) et les ventes de détail déçoivent (+0,4% a/a vs +0,8% est.). La production industrielle surprend positivement (+5,2% a/a vs +4,8% est.) alors que la contraction des investissements (-7,2% a/a) est proche des attentes (-7,1%).
Intelligence artificielle
Le débat sur le rythme de développement des modèles d’IA de pointe «Frontier» s’intensifie. Une partie de l’industrie appelle à ralentir, voire suspendre temporairement les travaux les plus avancés, estimant que les risques progressent plus vite que les garde-fous. À l’inverse, Nvidia, Meta et l’administration Trump refusent une pause coordonnée, invoquant la concurrence mondiale. Le désaccord traverse aussi les laboratoires, entre impératif de sécurité et course aux capacités.
Marchés
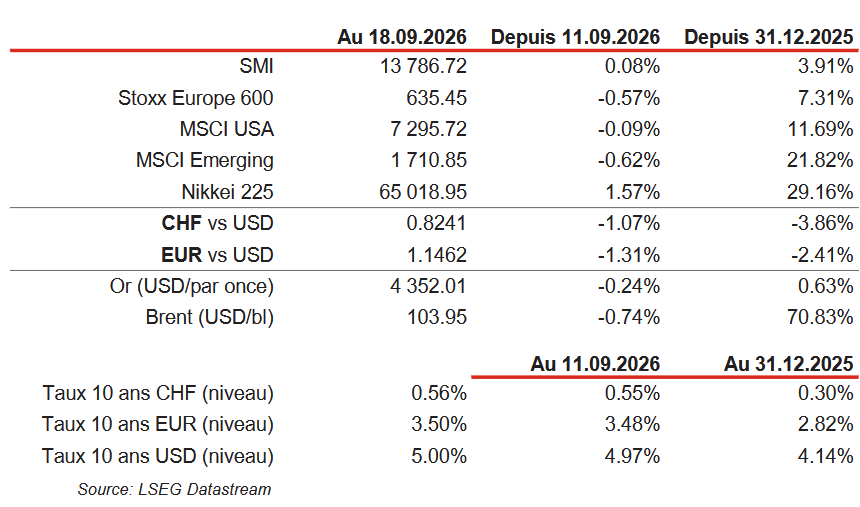
La Fed et la BoJ ont relevé leurs taux directeurs. Ces décisions étaient anticipées mais n’ont pas empêché les taux souverains à 10 ans de progresser de quelques points de base en dollar et euro, malgré une stabilisation des cours du pétrole (-0,7%). Le dollar s’est apprécié de plus de 1% (indice dollar) mais n’a pas pénalisé excessivement l’or (-0,2%). Les mouvements à la baisse sur les actions sont plutôt modérés (US: -0,1%; Europe et émergents: -0,6%). À suivre cette semaine: PMI manufacturier et des services, ventes de maisons neuves et commandes de biens durables aux Etats-Unis; confiance des ménages, PMI manufacturier et des services et croissance de M3 dans la zone euro; taux d’emprunt à 1 et 5 ans en Chine.
Marché suisse
A suivre cette semaine: balance des paiements (BNS), indice de bulle immobilière 2026 (UBS), statistiques d’hébergement août (OFS) et prévisions de consensus (KOF).
Les sociétés suivantes publieront des chiffres: Addex, Curatis, Newron, Peach Property, Xlife et Hilti.
Actions
AIRBUS (Satellite): selon Cirium, le groupe a livré 16 appareils, pour l’instant, en septembre, soit 491 depuis début 2026. Il faudra, comme l’an dernier, un dernier trimestre très soutenu pour atteindre l’objectif de c.870 livraisons sur l’année.
ASTRAZENECA (Core Holding): rencontre avec la société. L’objectif 2030 (CA de 80 milliards de dollars) est atteignable grâce aux thérapies lancées. Le pipeline sera crucial pour la croissance post-2030, avec un flux de nouvelles dense sur les 18 prochains mois. Le risque de baisse est, selon nous, la publication à venir de Datroway dans le cancer du poumon, le marché devenant plus optimiste après des commentaires relativement confiants du CEO lors de son roadshow. Excepté cette prudence à court terme, avis positif confirmé.
AMD aurait informé plusieurs clients d’une hausse de prix dès le T4 afin de compenser l’augmentation de ses coûts de production chez TSMC (Satellite). Cette hausse concernerait notamment les puces destinées à l’IA et aux PC. À ce stade, aucune hausse précise de 10% chez TSMC n’a toutefois été officiellement confirmée. Le message reste celui d’une pression accrue sur les coûts dans les semi-conducteurs.
VOLKSWAGEN (Satellite) a annoncé vendredi soir une révision en baisse de ses objectifs 2026. Le groupe vise maintenant une marge opérationnelle de «jusqu’à 1%», contre 2,5% en 2025, une guidance précédente de 4,0-5,5% et un consensus des analystes actuellement de 4,1%. Les ~3/4 de cette révision sont liés à des charges exceptionnelles. La faible réaction du titre (c. -0,2%) indique que ces mauvaises nouvelles sont globalement intégrées au cours. Nous plaçons cependant le titre sous revue.
Obligations
Aux US la semaine dernière, l’UST 10y a dépassé pour la première fois depuis 2007 le niveau de 5% alors que la Fed a remonté son taux directeur de 25 pb, pour la première fois depuis 2023, à l’unanimité. En Europe, l’écart de rendement entre l’OAT et le Bund a continué de s’écarter alors que la France a annoncé que sa cible de déficit pour 2026 ne serait pas atteinte, l’OAT 10 ans prenant 11 pb sur la semaine. Cette semaine, les yeux seront rivés sur le meeting entre Xi et Trump qui démarre mercredi, et sur les flash PMI en Europe.
Sentiment des traders
Bourse
Les marchés ouvraient la semaine dans le vert malgré les tensions croissantes au Moyen-Orient, peut-être que l’Assemblée générale de l’ONU permettra quelques mises au point. Côté macro, nous aurons aux US les PMIs, les commandes de biens durables et quelques chiffres sur les ventes immobilières; et en zone euro, PMI également ainsi qu’un indice de confiance qui pourrait bien plomber l’ambiance.
Devises
L’euro ne parvient pas à se hisser au-dessus de €/$ 1,15, il cote 1,1470 ce matin. Le risque politique en Allemagne pèse sur la monnaie unique, un test du sup. €/$ 1,1350 est possible. Cette semaine, les cambistes seront attentifs à l’IFO, aux chiffres de l’emploi US et à la réunion de la BNS ce jeudi. Le franc est stable à $/CHF 0,8236 et €/CHF 0,9450. Nous anticipons les fourchettes suivantes: $/CHF 0,8150-0,8300, €/CHF 0,9357-0,9500. Là livre est sous pression à £/$1,3375, sup. 1,3306, rés. 1,3482. L’oz d’or est à 4'350$/oz.
Graphique du jour
Performances