Economie
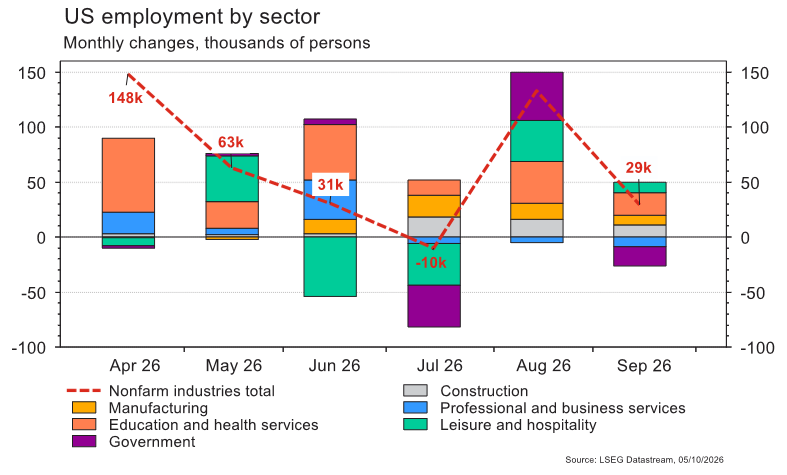
Les statistiques publiées aux Etats-Unis ont été plutôt satisfaisantes. En septembre, l’ISM manufacturier est quasi inchangé à 54,5 (vs 55 est.), mais la confiance des ménages chute de 88,6 à 81,9 et déçoit (89 est.). L’inflation PCE est en ligne avec les attentes en août (+0,3% m/m) et stable sur un an (+3,4% vs +3,7% est.). Enfin, l’économie a créé 29’000 empois en septembre, moins qu’attendu (90’000), mais le ralentissement de la croissance des salaires horaires à +0,1% m/m (vs +0,3% est.) rassure. Dans la zone euro, les indices de confiance de la CE de septembre pointent vers une amélioration dans les services (de 5,6 à 6,1 vs 6,5 est.) et dans l’industrie (de -5 à -3,8 vs -4,7 est.), mais pas dans l’économie (de 98,4 à 97,9 vs 99 est.). L’inflation déçoit en accélérant plus qu’attendu (de +3,2% a/a à +3,8% vs +3,7% est.). En Chine, le PMI manufacturier se redresse de 49,8 à 50,1 (en ligne) et celui des services de 49 à 50,2 (vs 49,2 est.).
Intelligence artificielle
La nouvelle vague de modèles confirme une accélération simultanée sur trois fronts: performance, coût et déploiement. OpenAI pousse fortement les prix avec GPT-6,1 Sol, tout en réservant Astra Ultrafast aux infrastructures Blackwell. Anthropic répond avec Sonnet 5,5 (30% moins cher que Sonnet 5). Au-delà des benchmarks, l’enjeu se déplace vers le coût d’usage et l’intégration opérationnelle, alors que les agents gagnent en autonomie et que la compétition s’étend désormais jusqu’aux puces dédiées.
Marchés
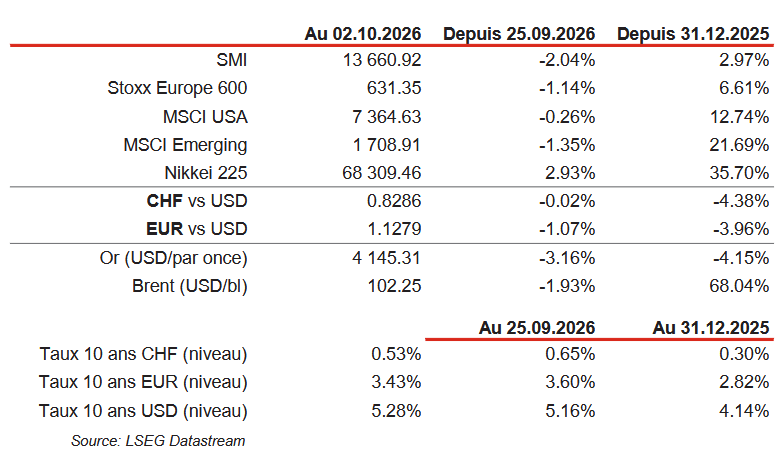
Le rapport de l’emploi US a été bien perçu par les marchés vendredi mais insuffisant pour éviter le recul des actions (US: -0,3%; Europe: -1,1%; émergents: -1,4%), ni la hausse des taux souverains à 10 ans en USD (+12pb). En zone euro, les tensions politiques en France font remonter les taux (+13pb) et se propagent en Italie (+6pb) alors que l’Allemagne fait office de refuge (-17pb!). Le dollar en bénéficie et s’apprécie de 1% (USD index), pénalisant l’or (-3,2%). Le pétrole recule de 1,9% à la suite des annonces de mise sur le marché de réserves du G7. À suivre cette semaine: ISM des services, balance commerciale et confiance des ménages (Uni. du Michigan) aux Etats-Unis; indice de confiance des investisseurs Sentix, indice des prix à la production et ventes de détail dans la zone euro; réserves de change et nouveaux encours de crédit en Chine.
Marché suisse
A suivre cette semaine: statistiques d’hébergement août (OFS), chômage septembre (Seco), réserves de devises à fin septembre (BNS), sondage sur les moyens de paiements des entreprises (BNS) et climat de consommation, sondage septembre (Seco).
Sinon, selon Bloomberg, la direction d’UBS (Satellite) aurait consulté Nordea sur les défis d’un transfert de siège. Bien que l’objectif reste d’opérer depuis la Suisse, ce genre d’informations met la pression sur les parlementaires concernant les règles en capital.
Actions
AIR LIQUIDE (Core Holding) annonce ses objectifs à horizon 2030, montrant une accélération et s’approchant de ceux de Linde. Principaux points: 1/ croissance du CA de 4-6%/an; 2/ amélioration de la marge de 400-600pb sur la période (soit 100-150pb/an); 3/ hausse du BPA de 8-12%/an. Pour la première fois, la société annonce un programme de rachat d’actions de 4 milliards d'euros sur 2027-28 (3,7% de la capitalisation boursière).
ALPHABET (Core Holding) a dévoilé Gemini 4 Argon, son nouveau modèle de pointe, performant notamment en programmation, finance et cybersécurité. Son accès reste pour l’instant limité à des équipes de cyberdéfense sélectionnées. L’annonce confirme le retour de Google au premier plan sur les modèles avancés, même si le déploiement progressif limite encore la monétisation immédiate.
ENGIE et SOCIÉTÉ GÉNÉRALE sortent de nos listes Actions Europe, malgré de bons fondamentaux intrinsèques, dans une logique de réduction du risque «France» observé via le spread OAT-Bund.
SHELL (Satellite) a pris la décision finale d’investissement de la «Phase 2» de LNG Canada, qui y doublera sa capacité de production à 28 miotpa dès 2030. Cette décision sert l’ambition du groupe de devenir le leader mondial du gaz intégré et du GNL.
Obligations
Aux US, l’UST 10y prenait 12pb sur la semaine, soutenu par les craintes d’inflation. Les NFP vendredi, largement sous les attentes, n’ont soulagé que brièvement la pression haussière, avec le mouvement baissier initial globalement retracé dans la journée. En Europe, la pression sur l’OAT s’est accrue, le 10y terminant en forte hausse alors que le Bund 10y finissait en nette baisse. Cette semaine, le marché sera attentif aux minutes du FOMC et à l’ISM des services ainsi qu’aux PMI dans la zone euro.
Sentiment des traders
Bourse
Les chiffres de l’emploi US en retrait éloignaient le risque de hausse des taux pour octobre et envoyait Wall Street dans le vert, ainsi que les indices européens ce matin. Côté macro, nous aurons les ISM, la balance commerciale et l’indice de confiance de l’Université du Michigan aux US alors qu’en zone euro, PPI et ventes de détail seront publiés.
Devises
Les chiffres de l’emploi US vendredi ont fait baisser les anticipations de hausse de taux en octobre, passant de 64% à 17%. Le dollar profite de la faiblesse de l’euro. Les inquiétudes concernant la dette et la politique françaises font chuter la monnaie unique à €/$ 1,1193, sup 1,1079, rés. 1,1280. Nous restons négatifs sur l’euro à court terme. Le franc se renchérit à €/CHF 0,9293, sup 0,9230, rés. 0,9409. L’once d’or est à 4'154$/oz.
Graphique du jour
Performances