Economie
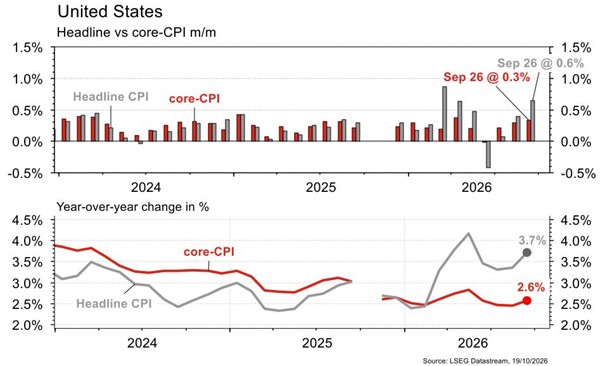
Les statistiques publiées aux Etats-Unis ont été quelque peu contrastées. Les indices de prix à la consommation accélèrent plus qu’attendu en septembre de +3,4% a/a à +3,7% (vs +3,6% est.). Ceux à la production de +5,6% a/a à +6,3% (vs +5,4% est.). En revanche, les ventes de détail surprennent à la hausse en septembre (+0,8% m/m vs +0,6% est.) tout comme la production industrielle (+0,7% m/m vs +0,4% est.). Dans la zone euro, la contraction de la production industrielle en août a déçu (-0,5% m/m vs 0% est.). En Chine, l’indice des prix à la production accélère de +3,8% a/a à +5% (vs +4,4% est.) en septembre et celui des prix à la consommation de +0,8% a/a à +0,9% (vs +1% est.), confirmation que le processus de sortie de déflation est très graduel avec comme moteur principal de croissance le commerce international (exportations: +36,3% a/a vs +25,7% est.; importations: +31% a/a vs +25% est.).
Intelligence artificielle
Le financement du cycle IA suscite davantage de scepticisme. L’ampleur des investissements dans les data centers implique un recours croissant à la dette. Les investisseurs s’interrogent désormais sur la capacité des opérateurs à rentabiliser ces infrastructures et à honorer leurs engagements. Les tensions récentes sur le crédit de certains acteurs, notamment les «neoclouds», illustrent cette prudence accrue.
Obligations
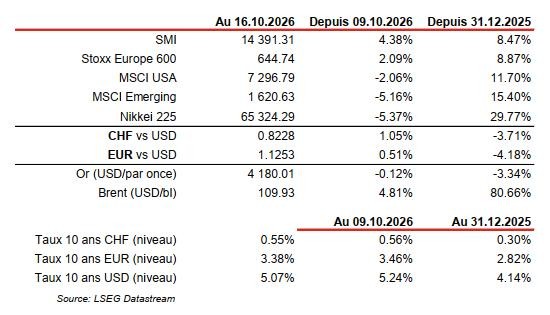
Aux US, l’UST 10y perdait 17pb sur la semaine, dans un mouvement risk-off amorcé par une chute du secteur technologique, et ce en dépit d’un indice des prix à la consommation plus élevé qu’attendu qui a conduit à une réévaluation à la hausse des attentes de hausse de taux de la Fed. En Europe, le mouvement était également baissier sur la semaine, le Bund et l’OAT 10y terminant à -5pb. Cette semaine, les flash PMI en Europe et aux US fourniront plus de détails sur l’état de l’activité économique.
Sentiment des traders
Bourse
La semaine débutait sur une note négative, les indices européens étant contaminés par les manifestations en France et les prix toujours élevés du pétrole. Peu de publications macro, seuls les permis de construire, le Leading Index aux US, le ZEW et les PMIs en zone euro seront publiés. Côté micro, les résultats trimestriels continueront à tomber avec ABB, Hermès, GM, Netflix, Meta, Tesla, entre autres.
Devises
L’Euro reste sous pression, pénalisé par le risque politique français et les violentes manifestations dans plusieurs villes du pays. L’EUR/USD se situe à 1.1220 ce matin. Le CHF continue de jouer son rôle de valeur refuge, L’EUR/CHF est à 0,9250 et le USD/CHF à 0,8245. A noter que les cours des métaux précieux sont stables malgré un contexte de fortes incertitudes. L’once d’or est à 4175 USD/ONCE et l’argent est à 57,60 USD/ONCE.
Marchés
En dépit de chiffres économiques (plus d’activité et plus d’inflation) et des cours du pétrole (+4,8%) haussiers pour les taux d’intérêt, le coût de financement souverain à 10 ans a reculé de plus de 15pb en USD (et un peu moins sur l’EUR). Le dollar se déprécie de 0,4% mais l’or n’en profite pas (-0,1%). Les actions, en pleine saison des résultats du T3, surprennent en Europe (+2,1%), mais sont en baisse aux US (-2,1%) et dans les émergents (-5,2%) en raison de craintes sur le financement de l’IA. A suivre cette semaine: confiance des promoteurs (NAHB), mises en chantier, permis de construire, PMI manufacturier et des services aux Etats-Unis; confiance des ménages, nouvelles immatriculations et PMI manufacturier et des services dans la zone euro; prix des maisons, PIB du T3, production industrielle, ventes de détail et investissements en Chine.
Marché suisse
A suivre cette semaine: commerce extérieur/exportations horlogères septembre et T3 (OFDF), appréciation de la politique monétaire (BNS) et statistiques d’hébergement septembre (OFS).
Les sociétés suivantes publieront des chiffres: Comet, ABB, Huber+Suhner, Bystronic, Ems-Chemie, Galenica, Schindler, Kühne+Nagel, Galderma, Nestlé, Roche, SGS, Sika, Holcim, BB Biotech et Gurit.
Actions
ASML (Core Holding) et TSMC (Satellite) ont publié des résultats trimestriels solides, malgré la correction des valeurs exposées à l’IA. ASML affiche 11,7 milliards d’euros de ventes et une marge brute de 57,5%, au-dessus de sa guidance. TSMC relève sa prévision de croissance 2026 à environ 44%. Surtout, les deux groupes confirment une demande supérieure aux capacités disponibles et des besoins d’investissements soutenus jusqu’en 2028, confortant les perspectives du secteur au-delà de 2026.
SECTEUR AUTO: Mobil Global (ex-S&P) relève de nouveau ses prévisions de production mondiale 2026 de 100’000 unités, à 91,6 millions de véhicules, soit -1,7% a/a. Le cabinet projette ensuite une production de 92,3 millions en 2027.
SYMRISE (Core Holding): lecture positive de la publication du CA T3 de GIVAUDAN (Conviction suisse) la semaine dernière (+8,6% en organique, en grande partie tirée par une performance exceptionnelle de la parfumerie fine, mais avec une activité également solide au niveau des autres segments). Symrise publiera ses chiffres le 28 octobre. Le consensus attend une progression des ventes en organique de 5%, en légère accélération par rapport au T2 (+4,5%). Les signes de redressement de l’activité Pet Food sur le trimestre seront à surveiller, après plusieurs années de normalisation.
Graphique du jour
Performances