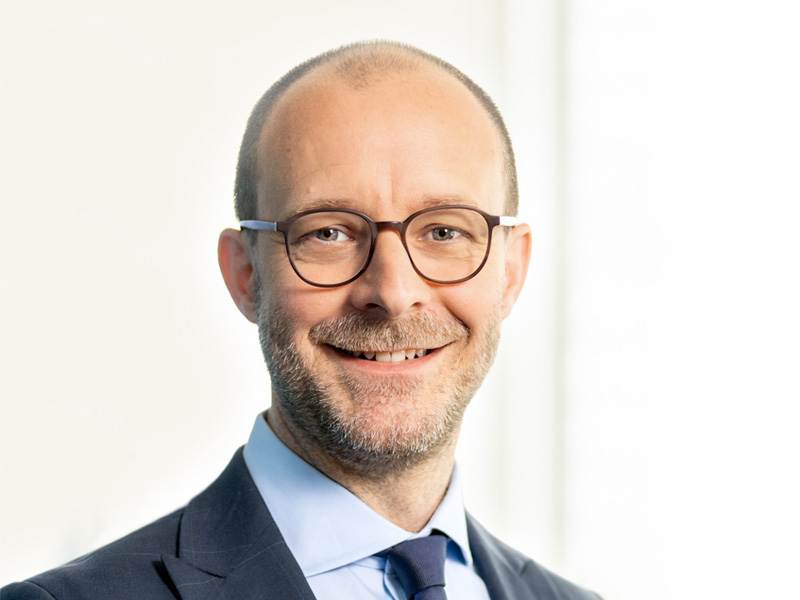
A la tête de Generali Suisse depuis un an et demi, Rémi Vrignaud compte 25 années d'expérience dans le domaine de l'assurance. Après avoir travaillé principalement pour l'assureur Allianz, non seulement en Allemagne mais aussi en Autriche et en Roumanie, il a repris la direction de Generali Suisse en 2025, bien décidé à accompagner la filiale helvétique de Generali qui compte près de 1800 collaboratrices et collaborateurs dans les nouvelles étapes de son développement. Entretien.
Compte tenu de l'expérience que vous avez acquise dans le domaine de l'assurance dans plusieurs pays européens, en quoi le marché suisse se différencie-t-il des autres endroits où vous avez travaillé?
La situation est très différente d'un segment à un autre. Dans l'assurance non-vie, la Suisse est un marché à la fois très profitable et qui affiche une croissance assez constante. En corollaire, c'est aussi un marché qui se caractérise par une forte concurrence. Cela induit une certaine pression à l'innovation et il est nécessaire de se renouveler et de se différencier en proposant toujours de nouvelles offres.
Dans l'assurance-vie, la Suisse est un marché qui se caractérise par un très grand nombre d'acteurs et une offre très variée de produits.
«Nyon joue un rôle important pour Generali Suisse dans son ensemble. Le site regroupe des compétences dans plusieurs domaines, notamment l’informatique, l’assurance Non-Vie et la protection juridique avec Fortuna.»
Quelle est la taille des activités de Generali en Suisse?
Le chiffre d'affaires de Generali Suisse s'élève à quelque 1,8 milliard de francs, qui se répartit à hauteur des deux tiers dans l'assurance-vie et d'un tiers dans le Non-Vie. Generali Suisse compte près de 1800 collaboratrices et collaborateurs. Nous avons deux sièges, à Adliswil et à Nyon, et nous sommes présents dans toute la Suisse grâce à un large réseau d'agences. Les deux sièges assument en outre des fonctions spécifiques pour l'ensemble de l'entreprise. Par exemple, Nyon joue un rôle important pour Generali Suisse dans son ensemble. Le site regroupe des compétences dans plusieurs domaines, notamment l’informatique, l’assurance Non-Vie et la protection juridique avec Fortuna. Le comité exécutif se rend d'ailleurs régulièrement à Nyon pour avoir des discussions sur place avec le personnel basé à Nyon.
Quelles sont les ambitions de Generali en Suisse pour les cinq à dix prochaines années?
Dans nos deux principaux segments d'activité, Generali Suisse vise à la fois une poursuite de sa croissance mais celle-ci doit toujours être profitable. Il ne s'agit pas uniquement de gagner des parts de marché mais aussi de développer une culture d'entreprise davantage centrée sur le client. Nous avons entamé des étapes de transformation importantes dans notre modèle de fonctionnement.
Dans l'assurance non-vie, une de nos priorités est de renforcer encore notre profitabilité. Nous avons réalisé de bon progrès vers cet objectif. Nous avons posé les bases de cette croissance dans deux segments en particulier. D'une part, nous visons à continuer de nous développer dans le domaine des PME. Nous croyons vraiment à ce secteur où nous disposons déjà d'un accès facilité grâce à notre réseau de courtiers présent dans l'ensemble du pays. Les prestations proposées varient beaucoup selon les secteurs et les segments de clientèle. Pour les toutes petites PME qui comptent une poignée d'employés, l'accent est placé sur ce qui est indispensable, comme la couverture en cas d'incendie, la responsabilité civile (RC) ou la protection juridique.
«Nombre de start-up fintech sont très actives en Suisse mais il s'agit souvent d'acteurs qui sont, d'une manière ou d'une autre, liés à des acteurs bancaires ou d'assurance également.»
A côté de cela, nous proposons toutefois aussi des offres destinées à des secteurs d'activité qui demandent une certaine spécialisation, à l'exemple des bureaux d'architecture qui ont besoin de prestations plus pointues compte tenu des risques liés à leur domaine d'activité.
Et dans l'assurance-vie?
Ici, l'accent est mis sur la prévoyance en combinaison avec des offres d'assurance, par exemple la protection en cas d'incapacité de gain ou d'invalidité. Pour nous, en tant qu'assureur, c'est clairement une façon où nous pouvons nous différencier par rapport à d'autres prestataires qui proposent seulement des solutions de prévoyance - sans assurances -, par exemple dans le pilier 3a, comme le font les gérants d'actifs, les banques ou néo-banques.
Les nouvelles offres proposées dans la prévoyance ou les services financiers par différentes FinTech constituent-elles une concurrence accrue pour Generali en Suisse?
Nombre de start-up fintech sont très actives en Suisse mais il s'agit néanmoins souvent d'acteurs qui sont, d'une manière ou d'une autre, liés à des acteurs bancaires ou d'assurance également. Il s'agit donc à la fois d'acteurs nouveaux et innovants mais qui sont malgré tout souvent liés à des concurrents que nous connaissons déjà.
Pour un acteur comme Generali, il est possible de se différencier en comprenant de manière approfondie les besoins des clients, pas seulement ses besoins actuels mais en identifiant aussi ceux de demain. C'est là que nous pouvons faire la différence.
Si vous prenez par exemple un client qui a souscrit une assurance-vie et qui est à la tête d'une PME, il faut tenir compte de ses besoins d'assurance et de prévoyance non seulement en lien avec son entreprise mais aussi évaluer les solutions d'assurance les mieux adaptées sur le plan privé et pour sa famille. Même si la technologie facilite la tâche de la conseillère ou du conseiller avant et après l'entretien, le conseil est toujours un travail personnel où l'aspect de la confiance entre le conseiller et le client demeure essentiel. La technologie permet d'identifier les besoins du client à un moment précis mais elle ne remplace pas la relation sur la durée.
«L'aspect de la relation personnelle pourrait devenir un facteur de différenciation encore plus important à l'avenir, dès lors que tous les acteurs disposeront de technologies assez similaires.»
Quelle part de ce travail s'effectue en présentiel ou à distance? Est-ce un sujet de débat chez Generali?
Oui, bien sûr. Et cette discussion s'est même encore accélérée au cours des dernières années. Certaines tâches sont davantage automatisées et peuvent être effectuées à distance mais, ici encore, cela ne remplace pas le contact direct. Nous sommes même convaincus que l'aspect de la relation personnelle pourrait devenir un facteur de différenciation encore plus important à l'avenir, dès lors que tous les acteurs disposeront de technologies assez similaires.
Quelle utilisation de l'IA faites-vous dans votre secteur d'activité?
L'IA est très utile par exemple pour traiter certaines tâches administratives, tout comme pour la préparation des entretiens et afin de les documenter ensuite. En cas de sinistre, on peut aussi traiter l'essentiel des informations et des documents via le portail client, ce qui permet d'avoir des processus plus rapides afin d'obtenir un dédommagement.
En revanche, pour tout ce qui touche à l'évaluation de la situation personnelle du client et, surtout, pour tenir compte de l'évolution de la situation professionnelle du client et de sa famille, l'IA ne peut pas tout faire. Par exemple, l'évaluation de la situation d'assurance et de prévoyance d'un jeune professionnel qui n'a pas de famille sera différente que s'il s'agit d'un même jeune professionnel qui a déjà une famille. Un entrepreneur cinquantenaire qui souhaite poursuivre son activité pendant encore dix ans a une autre vision des choses que s'il cherche à revendre rapidement son entreprise. Pour tous les risques qui doivent être assurés de manière plus complexe, l’IA nous soutient dans notre travail, mais le conseil personnel reste indispensable: je ne pense pas qu'un traitement entièrement automatisé par l'IA ne soit possible actuellement, ni souhaitable.