Economie
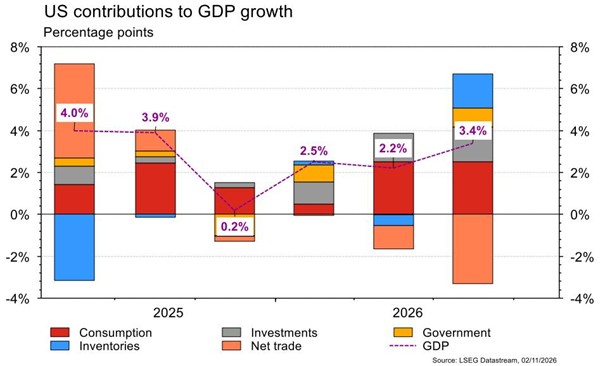
Les statistiques publiées aux Etats-Unis ont été plutôt satisfaisantes. Les commandes de biens durables progressent de 1,8% m/m en septembre (vs +1,9% est.) et la confiance des ménages remonte de 84,2 à 91,7 en octobre, bien plus qu’attendu (81 est.). La croissance du PIB au T3 s’est révélée plus forte qu’espéré (+3,4% t/t annualisé vs +3,2% est.), en accélération par rapport au T2 (+2,2%). L’inflation PCE accélère également (+0,5% m/m; +3,6% a/a), mais c’était attendu. Dans la zone euro, les indices de confiance de la CE ont déçu en octobre dans l’économie (de 97,5 à 96,9 vs 97,5 est.) et les services (de 5,9 à 5,3 vs 5,6 est.), mais pas dans l’industrie (de -3,9 à -3,4 vs -3,8 est.). La croissance du PIB au T3 a également été une bonne surprise pour l’ensemble de la zone: +0,4% t/t vs +0,2% est.
Intelligence artificielle
Anthropic a publié son prospectus d’introduction en Bourse, révélant une croissance rapide, mais aussi des engagements importants en infrastructures de calcul. Au-delà de Claude Code, le groupe cherche à mettre en avant de nouveaux relais de croissance, notamment Claude Cowork et le développement d’agents IA spécialisés dans la finance, la cybersécurité, le droit ou la santé. Avec une valorisation envisagée entre 1500 et 2000 milliards de dollars, Anthropic devra démontrer sa capacité à diversifier ses revenus et à soutenir durablement sa croissance.
Obligations
Aux US, l’UST 10y perdait 6pb sur la semaine dans un mouvement risk-off en fin de semaine, le Nasdaq 100 perdant -3,5% vendredi, sur le fond de craintes liées au secteur technologique. En Europe, la BCE, à l’instar de la Fed, a gardé son taux directeur inchangé. L’OAT 10y perdait 5pb et le Bund 10y 2pb dans le sillage du mouvement risk-off sur les marchés. Cette semaine, le marché sera concentré sur les résultats des élections de mi-mandat aux US qui détermineront l’équilibre politique pour le reste du mandat de Donald Trump.
Sentiment des traders
Bourse
Après une semaine agitée, dominée par la correction des technos, nous abordons les jours qui viennent avec prudence. Entre les résultats trimestriels d’Apple ce soir, les élections de mi-mandat demain, les ISM et les statistiques de l’emploi US vendredi, la volatilité devrait toujours être présente. En zone euro, CPI et PPI pour octobre retiendront l’attention.
Devises
Semaine capitale pour les Etats-Unis avec les élections de mi-mandat ce mardi ainsi que les chiffres de l’emploi du mois d’octobre attendus vendredi. Fitch maintient la note de la France à A+ mais abaisse sa perspective à négative en raison de la hausse de la dette. L’EUR/USD est sous pression à 1,1190 ce matin. Grosse chute des métaux précieux avec un plus bas vendredi soir passé à XAU/USD à 3870 et XAG/USD 48,90. Actuellement l’once d’or est à 3808 dollars et l’once d’argent à 50,30 dollars.
Marchés
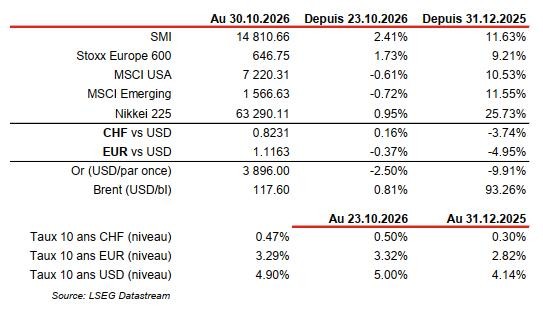
Le statu quo attendu de la Fed, de la BCE et de la BoJ n’a pas empêché la baisse des taux souverains à 10 ans (USD: -6pb à 4,9%; EUR: -2pb à 3,32%). Les actions européennes ont regagné 1,7% sur la semaine, avec mention pour le marché suisse (SMI) à +2,4%, à l’inverse du marché US, en baisse de -0,6% et des actions émergentes (-0,7%). L’or a également lâché 2,5% sur la période, alors que le pétrole reprenait encore 0,8%. A suivre cette semaine: ISM manufacturier et des services, rapport sur l’emploi et confiance des ménages (Univ. du Michigan) aux Etats-Unis; indices des prix à la production et à la consommation et ventes de détail dans la zone euro; PMI manufacturier et des services (officiels et de Caixin) en Chine.
Marché suisse
A suivre cette semaine: baromètre de l’emploi T4 (KOF), indices PMI des directeurs d’achat octobre, inflation octobre (OFS), statistiques d’hébergement septembre (OFS), chômage octobre (Seco), climat de consommation (Seco) et réserves de devises à fin octobre (BNS).
Les sociétés suivantes publieront des chiffres: Burckhardt, Clariant, Geberit, Swiss, Barry Callebaut, DSM-Firmenich, Tecan, Swiss Re, Valiant, Züblin et Swisscom.
Actions
ALPHABET (Core Holding) a été sanctionné en bourse malgré une croissance exceptionnelle de Google Cloud (+103%). Le marché s’inquiète du ralentissement de la publicité Search (+12%, contre +17% au T2), alors que les recherches dopées à l’IA restent moins bien monétisées que les requêtes traditionnelles. Parallèlement, les investissements records (51.4 milliards de dollars au T3) font basculer le free cash-flow en territoire négatif (-9,1 milliards de dollars).
AMAZON (Core Holding) affiche une forte croissance sur AWS (+39,3%), son meilleur rythme depuis près de cinq ans. Le groupe anticipe désormais une croissance supérieure à 40% en 2027 et 2028, mais ses perspectives commerciales prudentes pour Noël (retail business) et l’ampleur des investissements inquiètent. Avec 220 milliards de de dollars de capex attendus en 2026, le free cash-flow atteint -42,4 milliards de dollars sur douze mois.
RIO TINTO (Satellite): un séisme survenu à la mine d’Oyu Tolgoi (Mongolie), détenue à 66% par Rio, a entraîné la suspension des opérations souterraines en fin de semaine dernière. Oyu Tolgoi produit 450 ktpa de cuivre (c. 2% de l’offre mondiale) et représenterait 15% de l’EBITDA du groupe estimé pour 2026. Selon une inspection préliminaire, la chute de pierres n’a eu aucune incidence structurelle sur les infrastructures et le groupe s’apprête à reprendre les opérations.
Sortie de la liste Core Holding de SYMRISE, en raison de la prudence du management sur l’activité T4, avec un ralentissement séquentiel attendu, et un segment Pet Food qui reste faible. Le titre est en hausse de 37% depuis le début de l’année; nous conseillons de prendre les profits.
Graphique du jour
Performances