Tous les ans, les investisseurs internationaux redécouvrent le Japon puis s’en éloignent… une fois de plus. Cette fois-ci, les gros titres (le yen, le marché obligataire, l’exceptionnelle intervention américaine) ne sont que la partie émergée de l’iceberg. Ce qui compte vraiment, c’est ce que le pays a mis trente ans a construire, lentement et largement à l’abri des regards.
Le Japon fait a nouveau la une de l’actualité macroéconomique. Le 31 juillet, en coordination avec le Ministère des finances japonais, le Trésor américain a acheté du yen. Il s’agissait là de la première intervention conjointe depuis 1998. Scott Bessent, le Secrétaire d’Etat américain au Trésor, a qualifié cette intervention de correction de la sous-valorisation substantielle du yen, et les deux capitales ont affirmé qu’elles n’hésiteraient pas à agir de nouveau.
Ce n’est que le dernier épisode d’une longue série. Ces derniers temps, l’actualité sur le Japon tourne autour des trois mêmes thèmes: le marché obligataire, le yen et la gouvernance d’entreprise. A eux trois, ils ont éclipsé tout ce qu’il y avait d’autres à dire sur le pays.
La question monétaire est importante et les réformes de gouvernance sont bien réelles. Mais ce n’est finalement pas là que réside l’essentiel. Ce que révèle cette intervention américano-japonaise est finalement plus importante que ses effets: quelque chose, qui s’est construit patiemment au cours des trois dernières décennies, a pris une grande valeur aux yeux de personnes qui n’ont pourtant joué aucun rôle de sa construction.
La gouvernance n’est qu’une partie de l’histoire
Commençons par rappeler d’où vient le Japon. En 1989, quatre des cinq plus grandes entreprises mondiales en termes de capitalisation boursière étaient japonaises. Le monde des affaires japonais était soudé par un réseau de participations croisées, les entreprises détenaient leurs fournisseurs, leurs clients et s’appartenaient mutuellement. De ce fait, les actionnaires d’une entreprise étaient également ses créanciers et ses partenaires commerciaux et aucun d’entre eux ne se préoccupaient finalement des bénéfices. L’allocation du capital s’en trouvait logiquement influencée: les parts de marché revêtaient plus d’importance que les bénéfices, et le rendement des actifs restait à la traîne par rapport au reste du monde développé.
Depuis, cette structure s’est en grande partie effritée et les participations croisées ont été progressivement démantelées, un processus qui a débuté bien avant que quiconque à Tokyo n’en fasse une politique officielle.
Puis, en 2023, la Bourse de Tokyo a demandé aux quelques 1800 sociétés cotées dont le cours était inférieur à leur valeur comptable de rendre publique des plans visant à gagner plus que le coût de leur capital. Ce qui est intéressant dans cette démarche, c’est la mise en œuvre, il n’y en a pas…Pas d’amende, pas d’obligation légale; la Bourse de Tokyo se contente de publier mensuellement une liste des entreprises s’étant conformées à cette demande. Dans une culture où se démarquer du groupe représente en soi un coût, cela s’est avéré suffisant. Le taux de divulgation parmi les entreprises du marché principal est passé d’environ 50% à près de 90% en un an. Il s’agit là d’un progrès réel, qui s’inscrit dans la perspective plus large mise en avant par notre CIO concernant l’amélioration de la gouvernance d’entreprise en tant qu’opportunité d’investissement structurelle sur l’ensemble des marchés asiatiques.
La question la plus épineuse est de savoir si ces mutations en viennent à imprégner l’état d’esprit des dirigeants de ces entreprises. La génération actuelle a pris la relève après l’éclatement de la bulle; la plupart a fait ses armes dans les usines plutôt que dans les services financiers et ce n’est pas anecdotique. En effet, un ingénieur qui a passé sa carrière sur une chaîne de production aura tendance à juger une décision en fonction de son impact sur le produit, et non sur le cours de l’action. Ayant vu leurs prédécesseurs faire face aux décombres, ils n’avaient pas besoin de se faire imposer une règle de divulgation pour comprendre que l’endettement était fatal.
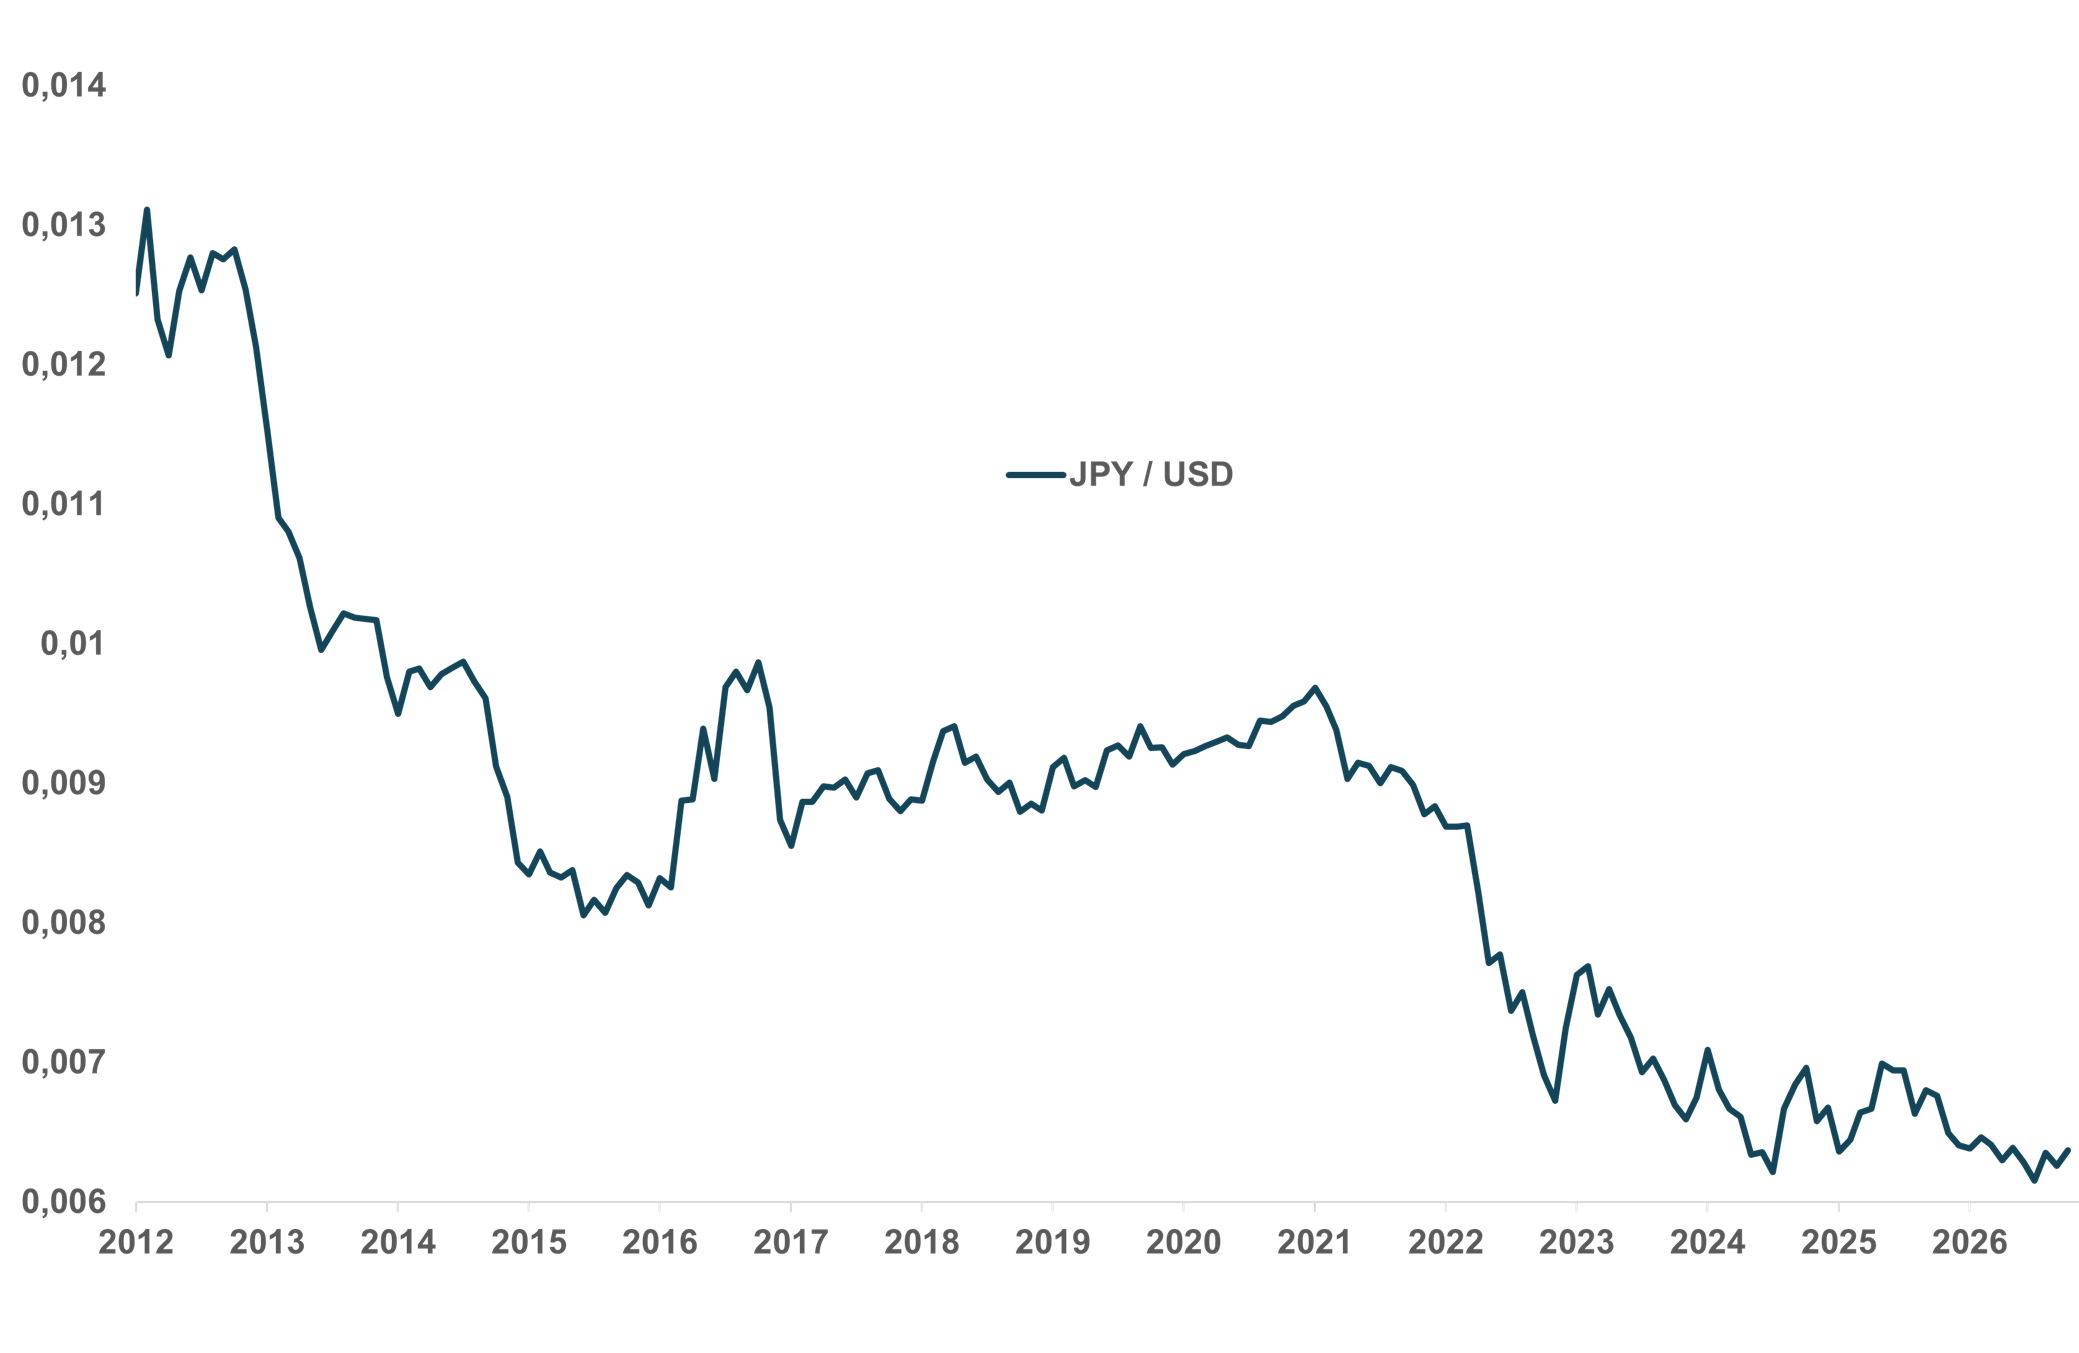
La transformation qui fait la différence ne se situe pas dans la liste de divulgation, elle se trouve dans les comptes. Les ventes des entreprises japonaises n’ont quasiment pas évolué au cours des trente dernières années alors que, sur la même période, les bénéfices se sont multipliés plusieurs fois. Cet écart résulte de milliers de décisions individuelles prises pour maintenir les prix et protéger les marges plutôt que pour gonfler les volumes; une discipline qui faisait défaut à l’ancien modèle et qu’aucune règle de divulgation ne peut imposer.
Les bénéfices des entreprises japonaises ont augmenté, mais pas leurs ventes
Source: Bloomberg
Il n’y a pas eu de revirement collectif. Les entreprises qui ont survécu sont simplement celles qui se sont adaptées; et elles se sont adaptées bien avant de se voir jugées sur ce point. Sony n’a pas délaissé le marché des téléviseurs au profit de celui des capteurs d’image sur un ordre quelconque; elle s’y est attaché en surpassant techniquement ses concurrents alors que le marché regardait ailleurs. Le véritable enjeu n’a jamais été de cocher des cases, même si in fine celles-ci l’ont finalement été.
Le yen n’est pas non plus le sujet
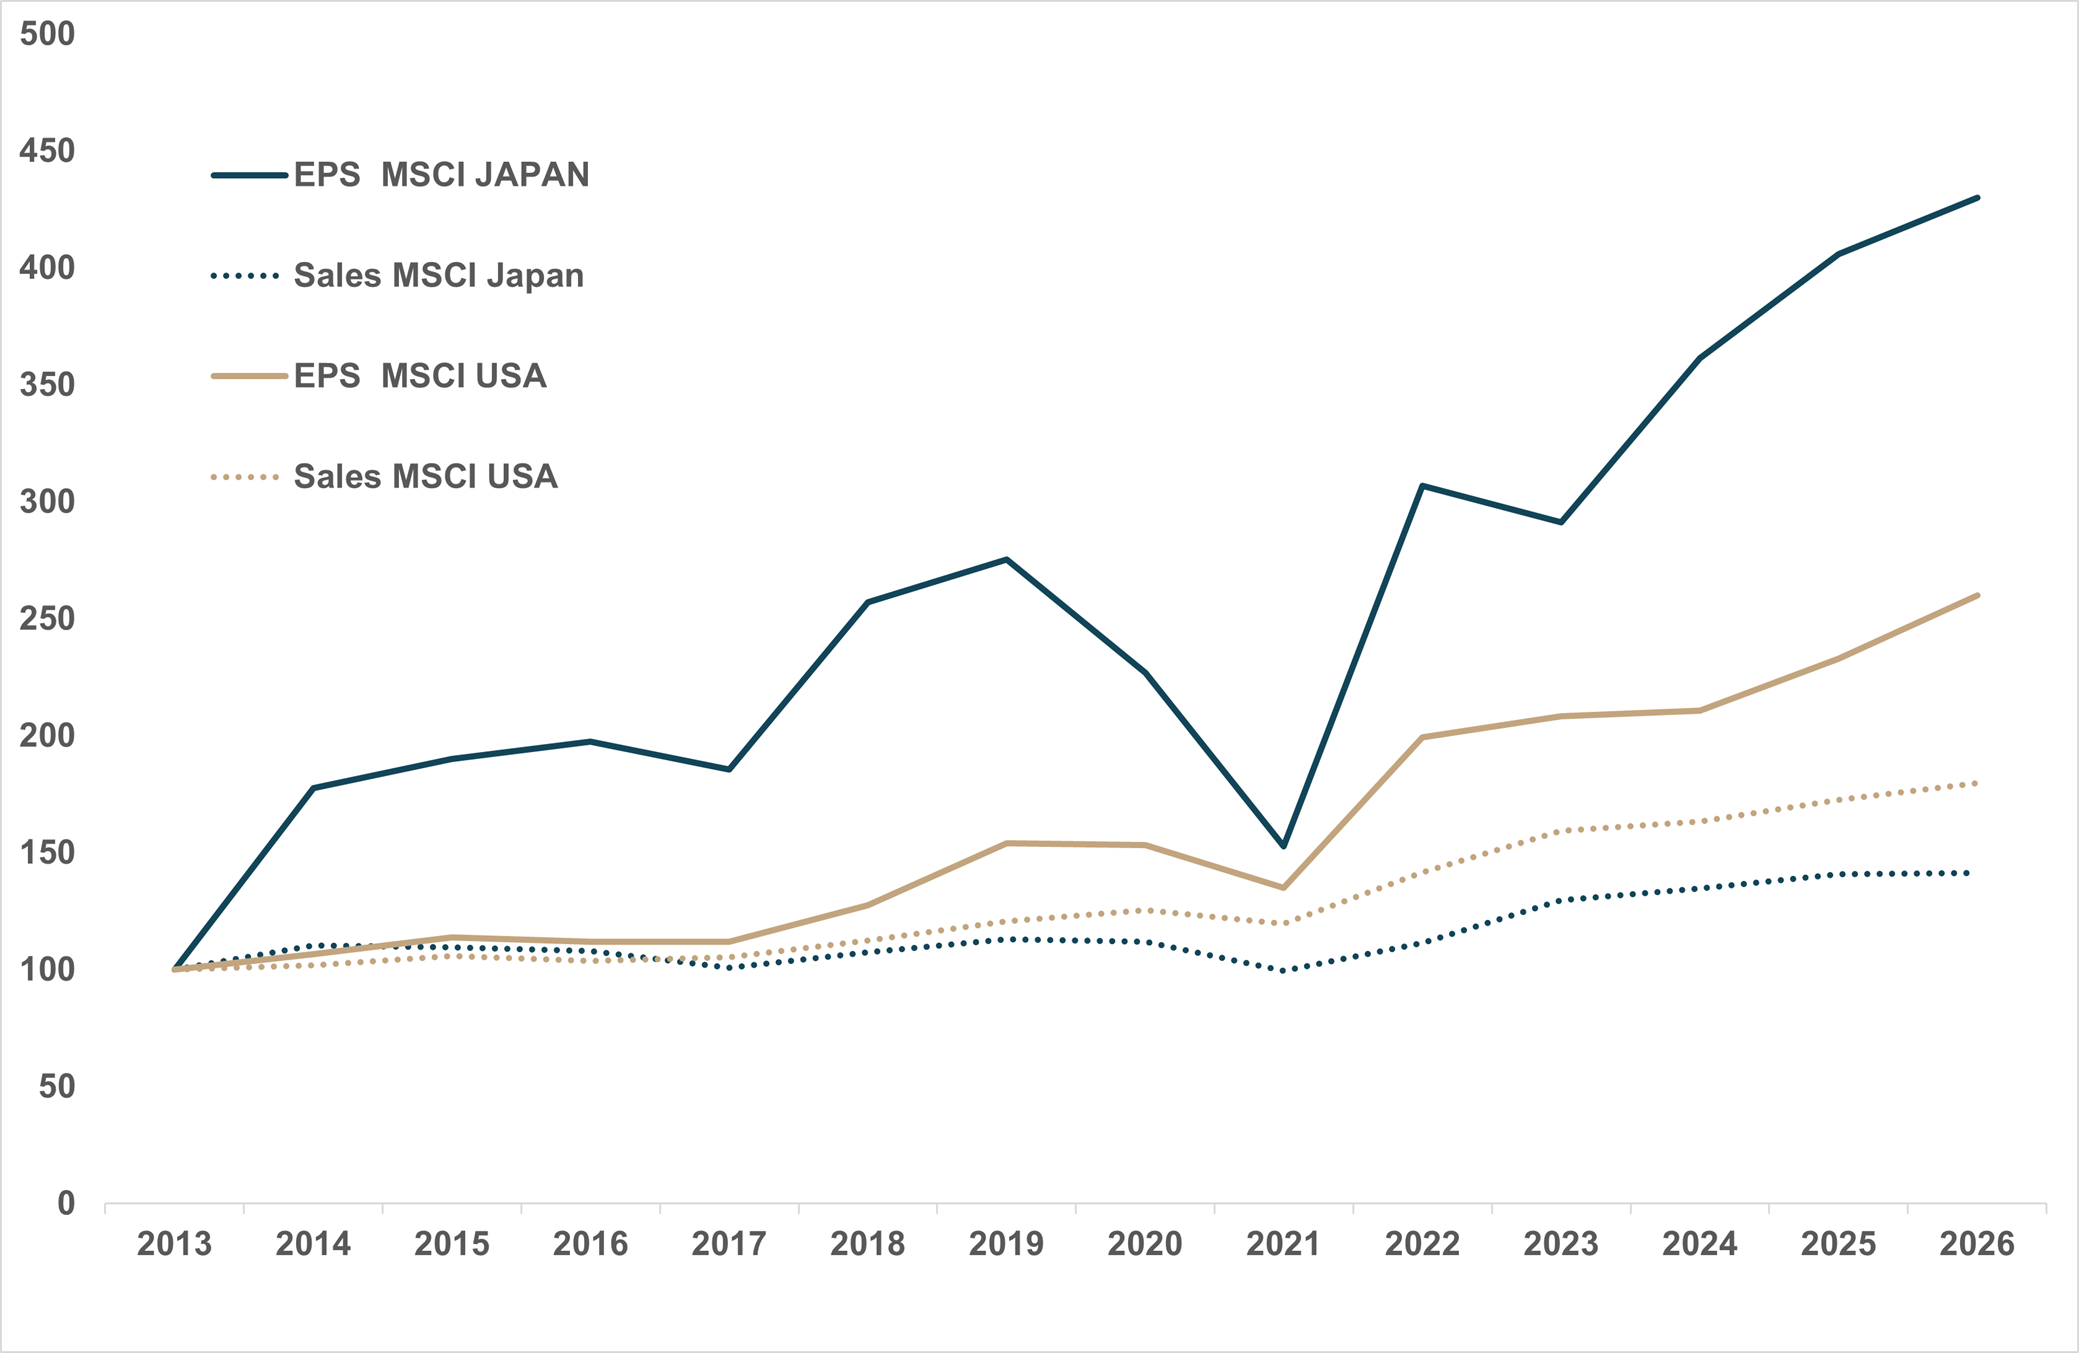
La lente dépréciation du yen est un fait avéré. Ce qui mérite d’être remis en question est l’hypothèse qui y est associée; à savoir que c’est la faiblesse de la devise qui a été le moteur des bénéfices des entreprises nipponnes et qu’un renchérissement de la monnaie les ferait disparaitre.
Taux de change du yen par rapport au dollar américain (01/01/2012-14/09/2026)
Source: Bloomberg
C’était le cas autrefois. Toyota construisait ses voitures au Japon et les vendait à l’étranger; ainsi une baisse du yen était favorable à ses comptes. Plus maintenant: les industriels japonais produisent désormais là où ils vendent, faisant correspondre les coûts locaux aux recettes locales; le récent investissement record de Toyota aux Etats-Unis est le dernier épisode d’un processus débuté il y a des années. L’effet concurrentiel a maintenant disparu pour laisser uniquement place à un effet de conversion comptable.
Ce qui est plus révélateur, c’est la manière dont les entreprises réagissent maintenant face à une fluctuation monétaire. Autrefois, elles la neutralisaient en baissant leur prix afin de défendre leurs parts de marché quand le yen se dépréciait. Maintenant, elles maintiennent les prix et laissent cette manne s’ajouter à leurs bénéfices. C’est cette même discipline qui se traduit par une série de résultats financiers records.
La facture d’un yen plus faible n’est cependant pas restée impayée; elle a simplement été répercutée sur les ménages plutôt que sur les entreprises. Le mécanisme est simple: les industriels qui produisent là où ils vendent parvenant ainsi à maintenir leurs marges sont largement à l’abri des fluctuations monétaires; à l’inverse les ménages, qui achètent des biais importés et de l’énergie libellée en dollars, paient directement la différence. Parallèlement, l’accès à du financement bon marché a fait des actifs japonais une aubaine pour celui qui emprunte en yens et paie en dollars. Le sentiment que les fruits de trente années de sacrifice sont récoltés par des capitaux étrangers est, non sans fondement, largement répandu.
La devise n’est pas une abstraction à Tokyo, elle est même devenue le problème politique principal de la première ministre japonaise, Sanae Takaichi, et l’érosion de son avance, auparavant confortable, dans les sondages correspond étroitement à l’évolution du coût de la vie. Même l’afflux de touristes au Japon peut être perçu comme un symptôme de cette situation; attirés par ce même yen bon marché que les résidents paient de leur poche, les visiteurs étrangers arrivent en si grand nombre, qu’ils ont transformé certaines régions du pays en un sorte de Venise.
C’est dans ce contexte que l’intervention américano-japonaise a eu lieu. Pourquoi le Trésor américain a-t-il mis son propre bilan au service de cet effort?
Deux explications sont généralement avancées. La première est que le Japon est le plus grand détenteur étranger de Bons du Trésor américain et que Washington ne verrait pas d’un très bon œil que Tokyo ait à les vendre afin de défendre sa monnaie. La seconde est le risque de contagion: les autres devises asiatiques pourraient suivre cette tendance baissière, ce qui rendrait les produits américains moins compétitifs. Dans une certaine mesure, ces deux arguments se tiennent.
Mais il se passe également quelque chose du côté japonais. La Banque du Japon a été abondamment critiquée d’avoir augmenté les taux trop lentement. Nous interprétons cette réticence différemment. Avec une dette représentant entre deux et trois fois le PIB selon la mesure considérée, chaque hausse des taux directeurs se répercute sur le coût du service de la dette à une échelle qu’aucune autre économie développée n’a jamais connue. Vue sous cet angle, la prudence de la Banque du Japon ressemble moins à de la timidité qu’à une simple question d’arithmétique.
Cependant, le problème de l’inflation doit quand même être traité; le Japon importe la quasi-totalité de son énergie et une grande partie de ses denrées alimentaires. Un yen faible se répercute donc directement sur le coût de la vie, ce qui explique précisément pourquoi la devise est devenue un problème politique que le gouvernement ne peut ignorer. Une hausse du yen joue en grande partie le même rôle désinflationniste qu’une hausse des taux sans alourdir la facture des intérêts. De ce point de vue, Tokyo a ses propres raisons de vouloir un yen plus fort, peu importe ce que souhaite Washington, et l’alignement des positions des deux capitales est bien plus marqué que ne le laisse supposer une intervention ponctuelle. Rien de tout cela ne constitue une prédiction. Mais cela suggère que l’exposition à un yen plus fort mérite qu’on y accorde davantage d’attention qu’on ne le fait actuellement.
L’art de fabriquer
Les dollars peuvent être imprimés au contraire des chantiers navals, ses machines-outils ou des chaînes de production de missiles; et le Japon dispose de la capacité de les produire à un niveau de qualité que peu de pays peuvent égaler. Un savoir-faire et une culture d’amélioration continue forgent au fil des décennies (ce que l’on appelle «Kaizen» au Japon); le genre de compétences qui se perd rapidement et prend du temps à reconstruire, si tant est qu’on y parvienne, comme plusieurs économies développées l’ont découvert.
Dans les années 1980, l’industrie japonaise était LA référence à laquelle tous les autres étaient comparés et la crainte dans les pays occidentaux était qu’elle le resterait à jamais. Ensuite, la bulle a éclaté et le Japon a disparu des débats durant trente ans. Pendant tout ce temps, il a continué à fabriquer des produits mais les autres ont simplement cessé de s’y intéresser.
On peut légitimement se demander pourquoi cette attention s’est détournée. Il était dans l’intérêt de Pékin que le monde entier voit dans la Chine le futur et dans le Japon le passé et cette croyance s’est confortablement installée dans les médias occidentaux ainsi que dans les comités d’investissement, alors même que l’outil productif japonais restait efficace.
Il se peut qu’une dynamique plus profonde ait été à l’œuvre. Dans le cadre d’une expérience, le psychologue Richard Nisbett1 a un jour montré des séquences animées sous-marines à des sujets américains et japonais et leur a demandé de décrire ce qu’ils voyaient. Les sujets américains ont d’abord mentionné le poisson le plus gros et le plus rapide; les japonais se sont plutôt attachés à décrire le décor (l’eau, les rochers, les relations entre les éléments), faisant plus souvent référence aux éléments d’arrière-plan. L’attention occidentale s’attache aux objets saillants tandis que l’attention orientale embrasse l’ensemble du champ.
C’est précisément cet espace qu’un pays crée lorsqu’il cesse d’être l’objet. Le Japon s’est retiré du premier plan – de la marque sur la boîte, de la plaque signalétique sur le bâtiment – pour se replier vers le second plan de la chaîne d’approvisionnement de tous les autres acteurs. Pour un public habitué à se focaliser sur l’objet saillant, le pays est devenu un «champ» pratiquement invisible. Ce retrait était, au moins en partie, délibéré et, un épisode illustre cette volonté. La lithographie à ultraviolets extrêmes, technologie à la base de toutes les puces de pointe fabriquées aujourd’hui, a été développée dans les années 1990 par un consortium de fabricants de puces américains travaillant en collaboration avec trois laboratoires nationaux américains. Les deux géants japonais de la lithographie en ont été tenus à l’écart: Nikon s’est retiré plutôt que de provoquer une polémique politique liée à la cession d’une technologie stratégique financée par les Etats-Unis à un leader japonais, et Canon a été purement et simplement bloqué par Washington. La licence a finalement été attribuée à une petite entreprise néerlandaise avec laquelle tout le monde pouvait s’accommoder. Le reste appartient à l’histoire d’ASML.
La leçon semble avoir été retenue: la visibilité attire les représailles; la place la plus sûre se trouve au centre de la machine et non sur le devant de la boîte. Ainsi, les capteurs d’image du téléphone, les équipements qui fabriquent les puces, les turbines à gaz les plus efficaces au monde, les endoscopes et les cathéters utilisés dans les blocs opératoires du monde entier: ils sont tous japonais et pour la plupart anonymes.
Fin 2025, le Japon a, pour la première fois, exporté des armes létales aux Etats-Unis, des intercepteurs Patriot, fabriqués sur place et destinés à reconstituer les stocks américains épuisés par la guerre en Ukraine. Le Japon est le seul pays, en dehors des Etats-Unis, a être capable de fabriquer ces intercepteurs.
Conclusion: L’acheteur qui compte
Si le Japon a silencieusement construit ce dont le monde a besoin, la question qui se pose ensuite est de savoir à qui cela reviendra finalement. Pendant la majeure partie des quarante dernières années, la réponse était: les étrangers. L’investisseur marginal au Japon venait presque systématiquement de l’étranger, ce qui explique pourquoi le marché évoluait rarement en fonction de ses fondamentaux propres et se comportait comme un marché mondial cyclique à bêta élevé, réagissant aux flux décidés à Londres et à New York plutôt qu’aux évènements survenant à Tokyo. Les investisseurs sont arrivés par vague – 2005, 2013, 2017 – et à chaque fois sont repartis. La question ne porte donc pas tant sur les capitaux étrangers que sur ce que vont faire les investisseurs locaux. Ce sont eux les acheteurs qui comptent.
Collectivement, les investisseurs japonais sont les plus grands détenteurs d’actifs étrangers au monde; une génération d’épargnants japonais qui ont passé leur carrière à ne pas détenir leur propre marché. La logique a tenu tant qu’elle a duré: avec la chute du yen et les faibles taux d’intérêt nationaux, les actifs étrangers constituaient simplement le meilleur choix. Inversez la tendance du yen et le calcul s’inverse, particulièrement une fois que le coût de la couverture est pris en compte. Et la mécanique une fois enclenchée tend à s’autoalimenter: le rapatriement fait grimper les actifs japonais, un marché plus solide attire davantage de capitaux vers le pays, et un yen plus fort renforce les arguments en faveur d’une nouvelle allocation. Il n’est cependant pas encore certain que ce processus ait réellement commencé, les faux espoirs ont été légion.
Il ne s’agit pas d’un problème purement japonais. Russel Napier2 a illustré ce point en citant Emmanuel Macron qui a demandé pourquoi les actifs français devraient financer les actifs américains. Dans un monde en pleine déglobalisation, le rapatriement des capitaux devient la règle plutôt que l’exception et le Japon a simplement plus à rapatrier que n’importe quel autre pays.
Il se peut même qu’il n’attende pas les épargnants privés. Avec environ 2000 milliards de dollars, le Fonds de pension public (GPIF) est le plus grand fonds de pension au monde et conserve une répartition d’actifs définie il y a plusieurs années avec une part substantielle investie en actifs étrangers. Tokyo s’est montré d’une franchise inhabituelle quant à son souhait d’orienter ces capitaux vers des actifs nationaux. Ainsi, en juillet, la première ministre a déclaré que les ménages et les fonds de pension, dont le GPIF, devraient investir davantage dans des actifs nationaux. Son ministre des finances avait déjà évoqué une augmentation significative des placements domestiques, entraînant un raffermissement du yen et du marché des obligations gouvernementales japonaises (JGB) sur la seule base de cette déclaration. Une simple révision de ce mandat permettrait de rapatrier plus de capitaux qu’une décennie d’engouement étranger ne l’a jamais fait.
Ainsi ce pays qui a discrètement mis en place quelque chose dont le reste du monde a désormais besoin serait, pour la première fois en quarante ans, détenu principalement par ceux-là mêmes qui l'ont construit. Ce serait là un bouleversement majeur. Cette perspective retient sans doute l'attention de Washington bien plus que tout ce qui se passe sur le marché des bons du Trésor.
1 La géographie de la pensée, de Richard E. Nisbett.
2 Stratège indépendant spécialisé dans les marchés financiers, historien de la finance et auteur.