Les plaques tectoniques de l'investissement sont en mouvement. Géopolitique, normalisation des taux, avènement de l'IA: ces forces redessinent durablement le paysage concurrentiel. Rester fidèle aux principes fondamentaux de la qualité exige aujourd'hui d'élargir le champ d'investigation – au-delà des frontières qu'un cycle long et gratifiant a contribué à ancrer.
«Je puis calculer le mouvement des astres, mais non la folie des hommes.»
Isaac Newton, en 1720, après avoir perdu une fortune dans la bulle de la South Sea Company
L'IA sous le prisme de la qualité: durabilité dans la disruption
En 1720, Isaac Newton, l'un des grands esprits de son temps, reconnu notamment pour avoir calculer la trajectoire des comètes, engagea une part importante de sa fortune dans les actions de la South Sea Company. Il les revendit d'abord avec profit; puis, voyant le titre poursuivre son ascension, oubliant toute prudence, il en racheta juste avant l'effondrement. Il perdit dans l’aventure l'équivalent de plusieurs millions d'euros d'aujourd'hui et, dit-on, ne supporta plus jamais qu'on prononçât devant lui le nom de cette compagnie. Il avait su lire le ciel, pas la foule…
Trois siècles plus tard, les symptômes de 1720 nous sont redevenus familiers: portés par l'engouement autour de l'intelligence artificielle (IA), les cours ont fortement monté, les montants investis sont considérables tandis que les rendements censés les justifier se font, à ce stade, encore attendre. Cette euphorie s’est rapidement reflétée sur les marchés actions avec des performances concentrées sur une poignée de gagnants de l'IA, et une prise de risque généreusement récompensée. Aucun de ces signes n'aurait surpris Newton.
La transformation liée à l’IA est incontestable. Son adoption a été très rapide, tant par les entreprises que par les particuliers; et les investissements suivent le même rythme: les grands hyperscalers américains devraient consacrer plus de 700 milliards de dollars à leur seule infrastructure d'IA en 2026. Ces montants financent une infrastructure physique bien réelle: centres de données, réseaux électriques, chaînes d'approvisionnement en semi-conducteurs...
La leçon de Newton ne porte donc pas sur la réalité de la transformation qui est acquise, mais sur un décalage que l'histoire tend à répéter: ceux qui financent une transformation à son sommet sont rarement en récoltent rarement les fruits.
Capex des «big four» hyperscalers américains, 2020-2026
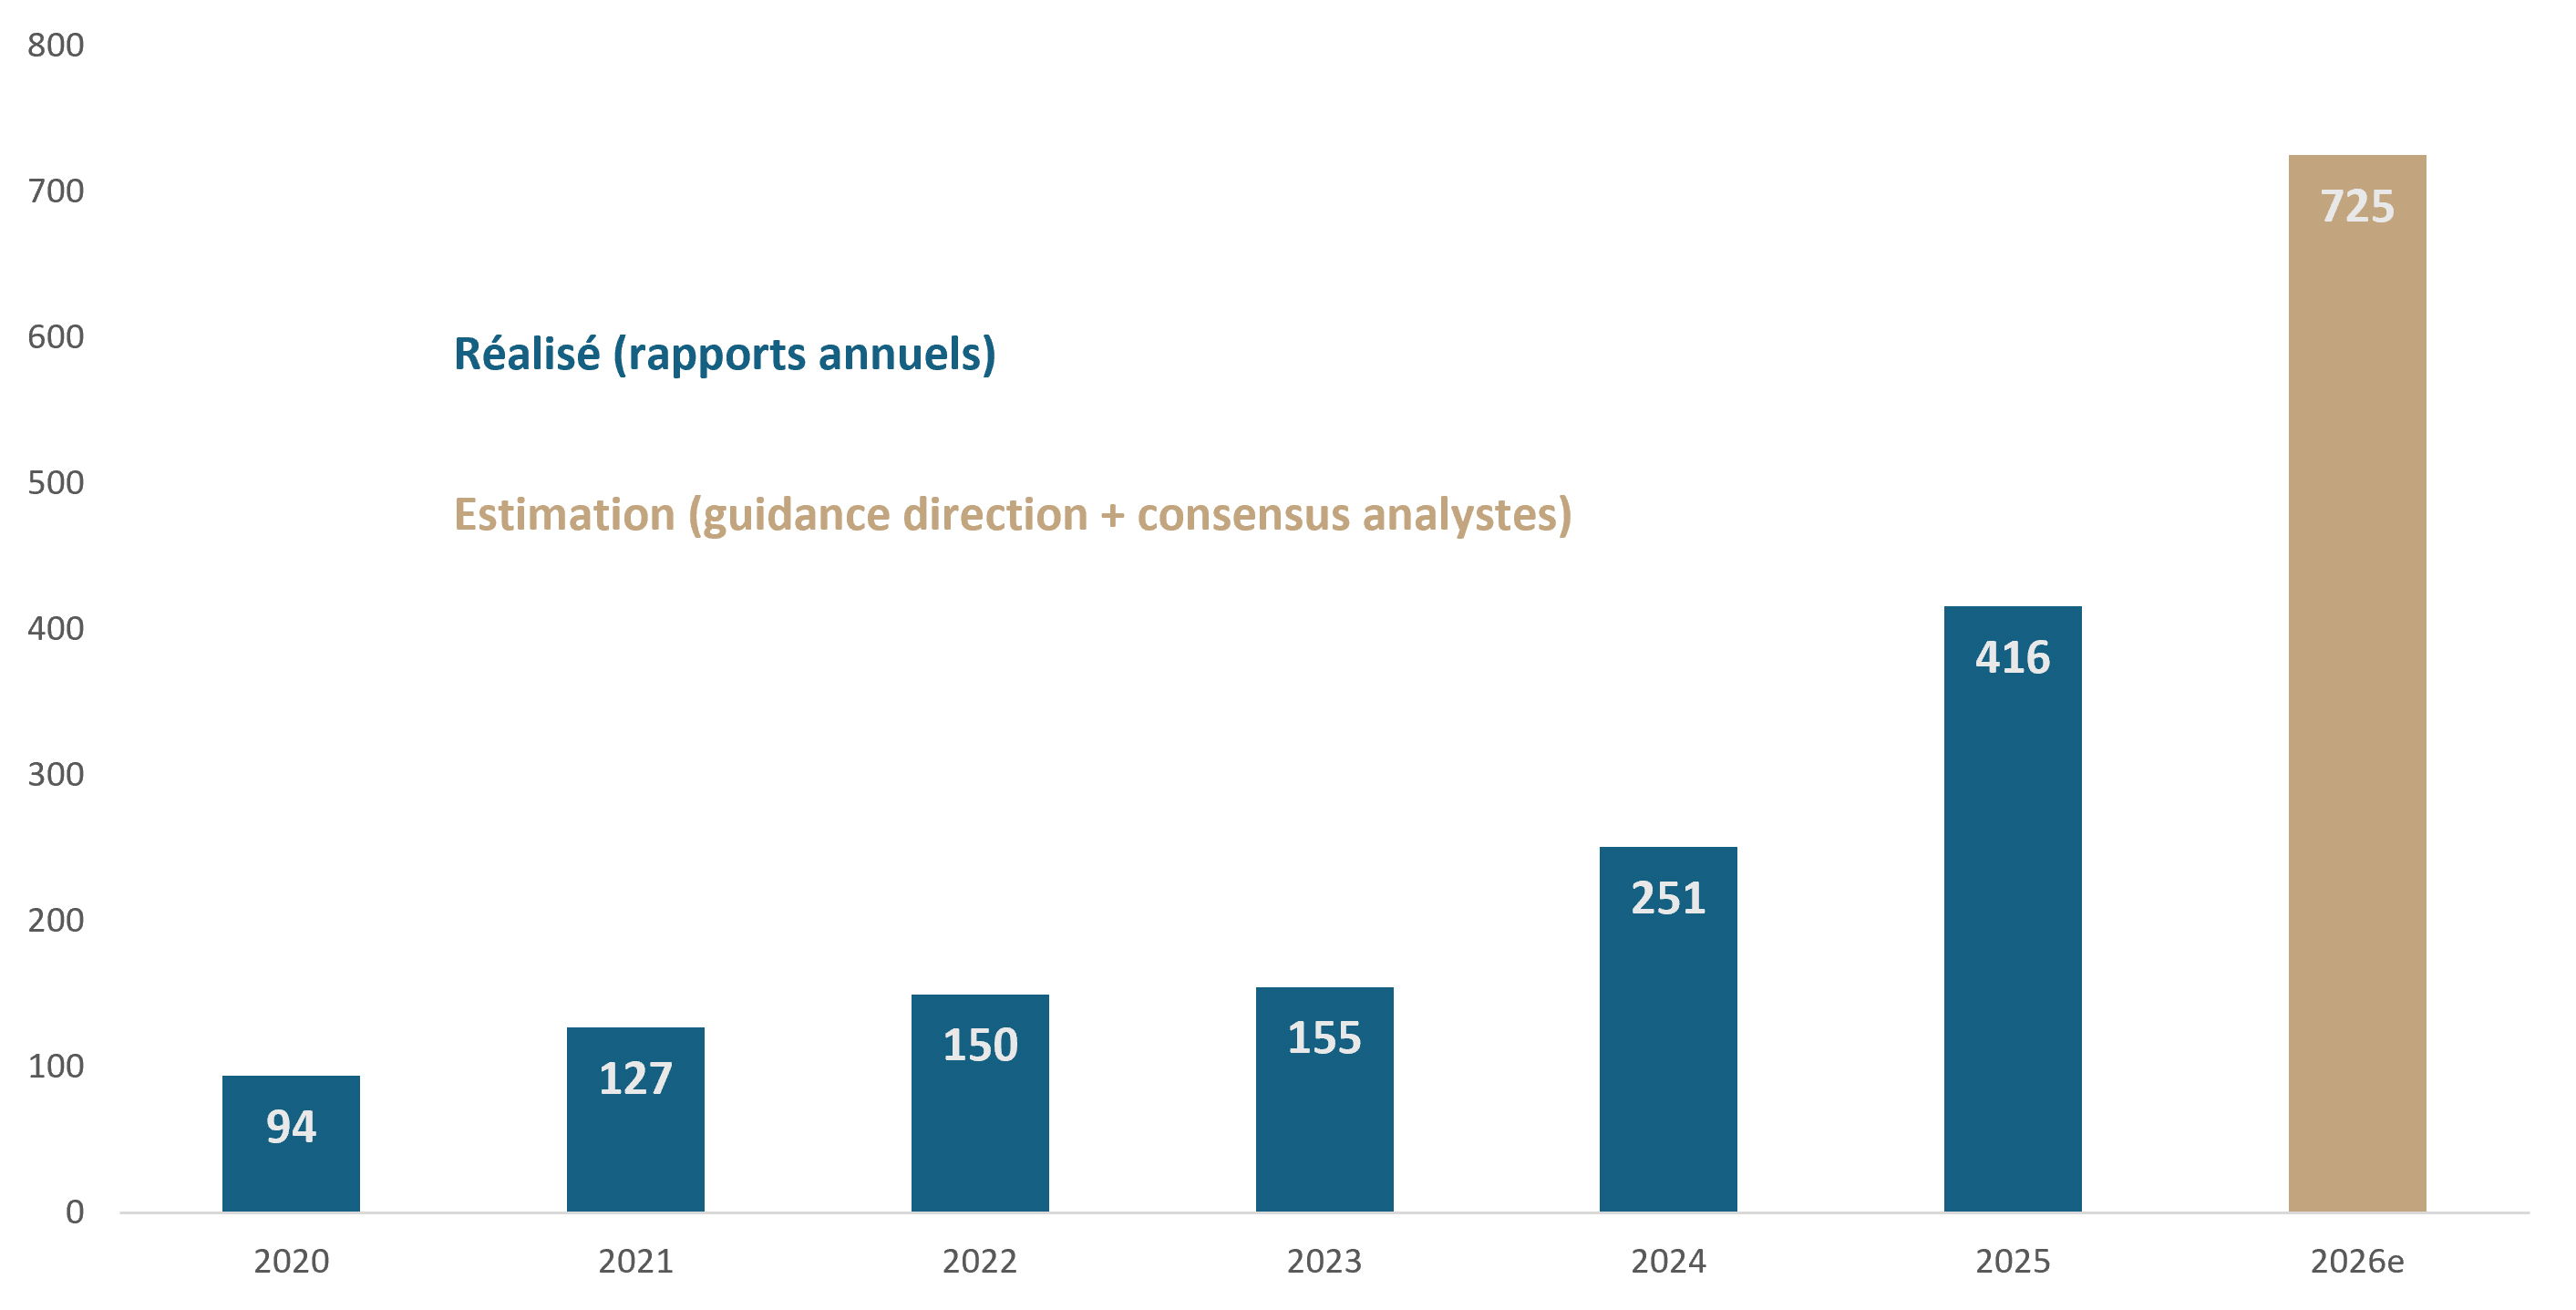
Sources: documents 10-K des sociétés; guidance des directions et consensus analystes pour 2026.
Ce constat fait, notre rôle d'investisseur de long terme n'est pas de prédire un hypothétique éclatement – Newton lui-même, malgré son génie, en fut incapable – il est d'identifier, dès aujourd'hui, les entreprises qui se trouveront durablement du bon côté du recalibrage, quel qu’il soit. Comme le résume Louis-Vincent Gave, de Gavekal Research, «Nous ne sommes pas payés pour prévoir, nous sommes payés pour nous adapter». Cette formule résume parfaitement cette exigence de remise en question permanente qui fait tout l'intérêt de notre métier.
Cette adaptation repose sur une conviction simple: l'IA amplifie les avantages concurrentiels existants bien plus qu'elle n'en crée. La question clé n'est donc pas «Quand la vague va-t-elle retomber?», mais «Quelles entreprises en sortiront durablement renforcées, et lesquelles se contentent d'être portées?». Y répondre suppose de ne céder à aucune des deux tentations du moment: il ne faut ni éviter l'IA par excès de prudence, ni la surinvestir par mimétisme.
I. Cette fois, c'est différent... ça l'est toujours
Chaque génération réapprend, à ses dépens, ce que la précédente avait fini par comprendre. Peu de domaines de l'activité humaine, notait l'économiste John Kenneth Galbraith, témoignent d'aussi peu de mémoire que la finance.
Le chemin de fer a transformé le XIXᵉ siècle mais il a également ruiné la majorité de ses investisseurs initiaux. La Railway Mania britannique de 1844-1846 a laissé derrière elle des kilomètres de voies jamais exploitées et des fortunes évaporées. Aux États-Unis, les compagnies transcontinentales ont fait faillite à répétition, alimentant les grandes paniques financières de 1873 et 1893.
L'électricité a donné naissance à des champions internationaux comme General Electric, mais aussi à des dizaines de petites entreprises dont plus personne ne se souvient. L'automobile a fait naître Ford, General Motors et Chrysler aux États-Unis, en faisant disparaître des centaines de constructeurs avant que ces trois survivants ne s'imposent. L'internet, enfin, a transformé notre époque sans épargner ceux qui l'avaient financé trop tôt ou trop cher: le Nasdaq, l'indice technologique américain, a ainsi mis quinze ans à retrouver son sommet de mars 2000.
À chaque fois, la transformation était réelle. L'infrastructure a été construite et rentabilisée, mais ce sont rarement ceux qui l'avaient financée au prix fort qui en ont récolté les bénéfices: le marché sait identifier les grandes tendances de fond; il peine en revanche à en distinguer les bénéficiaires à long terme, surtout lorsque le prix à payer pour y participer devient lui-même l'objet de la spéculation.
«Les hommes, a-t-on justement dit, pensent en troupeau; on les voit également devenir fous en troupeau, alors qu'ils ne retrouvent leurs esprits que lentement, un par un.»
Charles Mackay, De la folie extraordinaire des foules, 1841
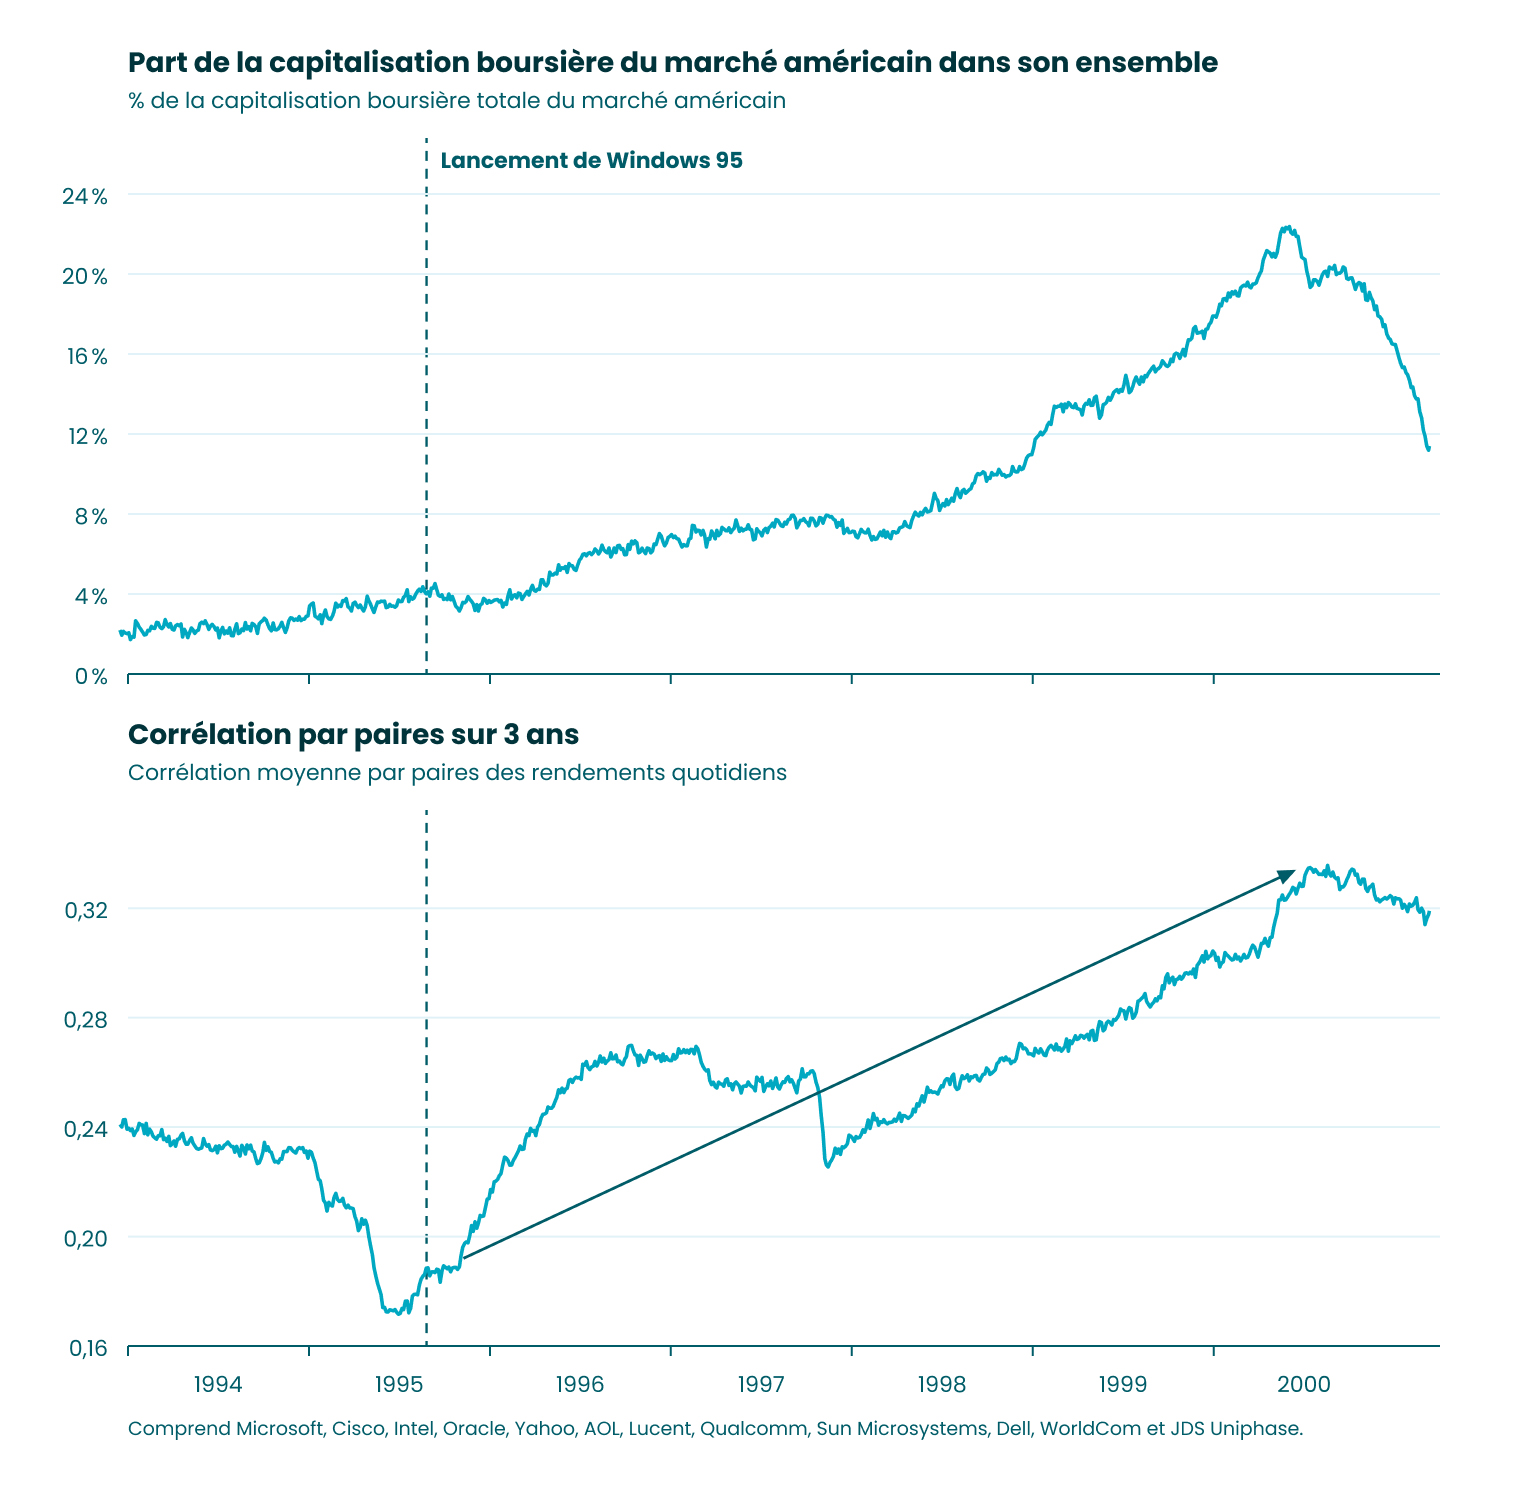
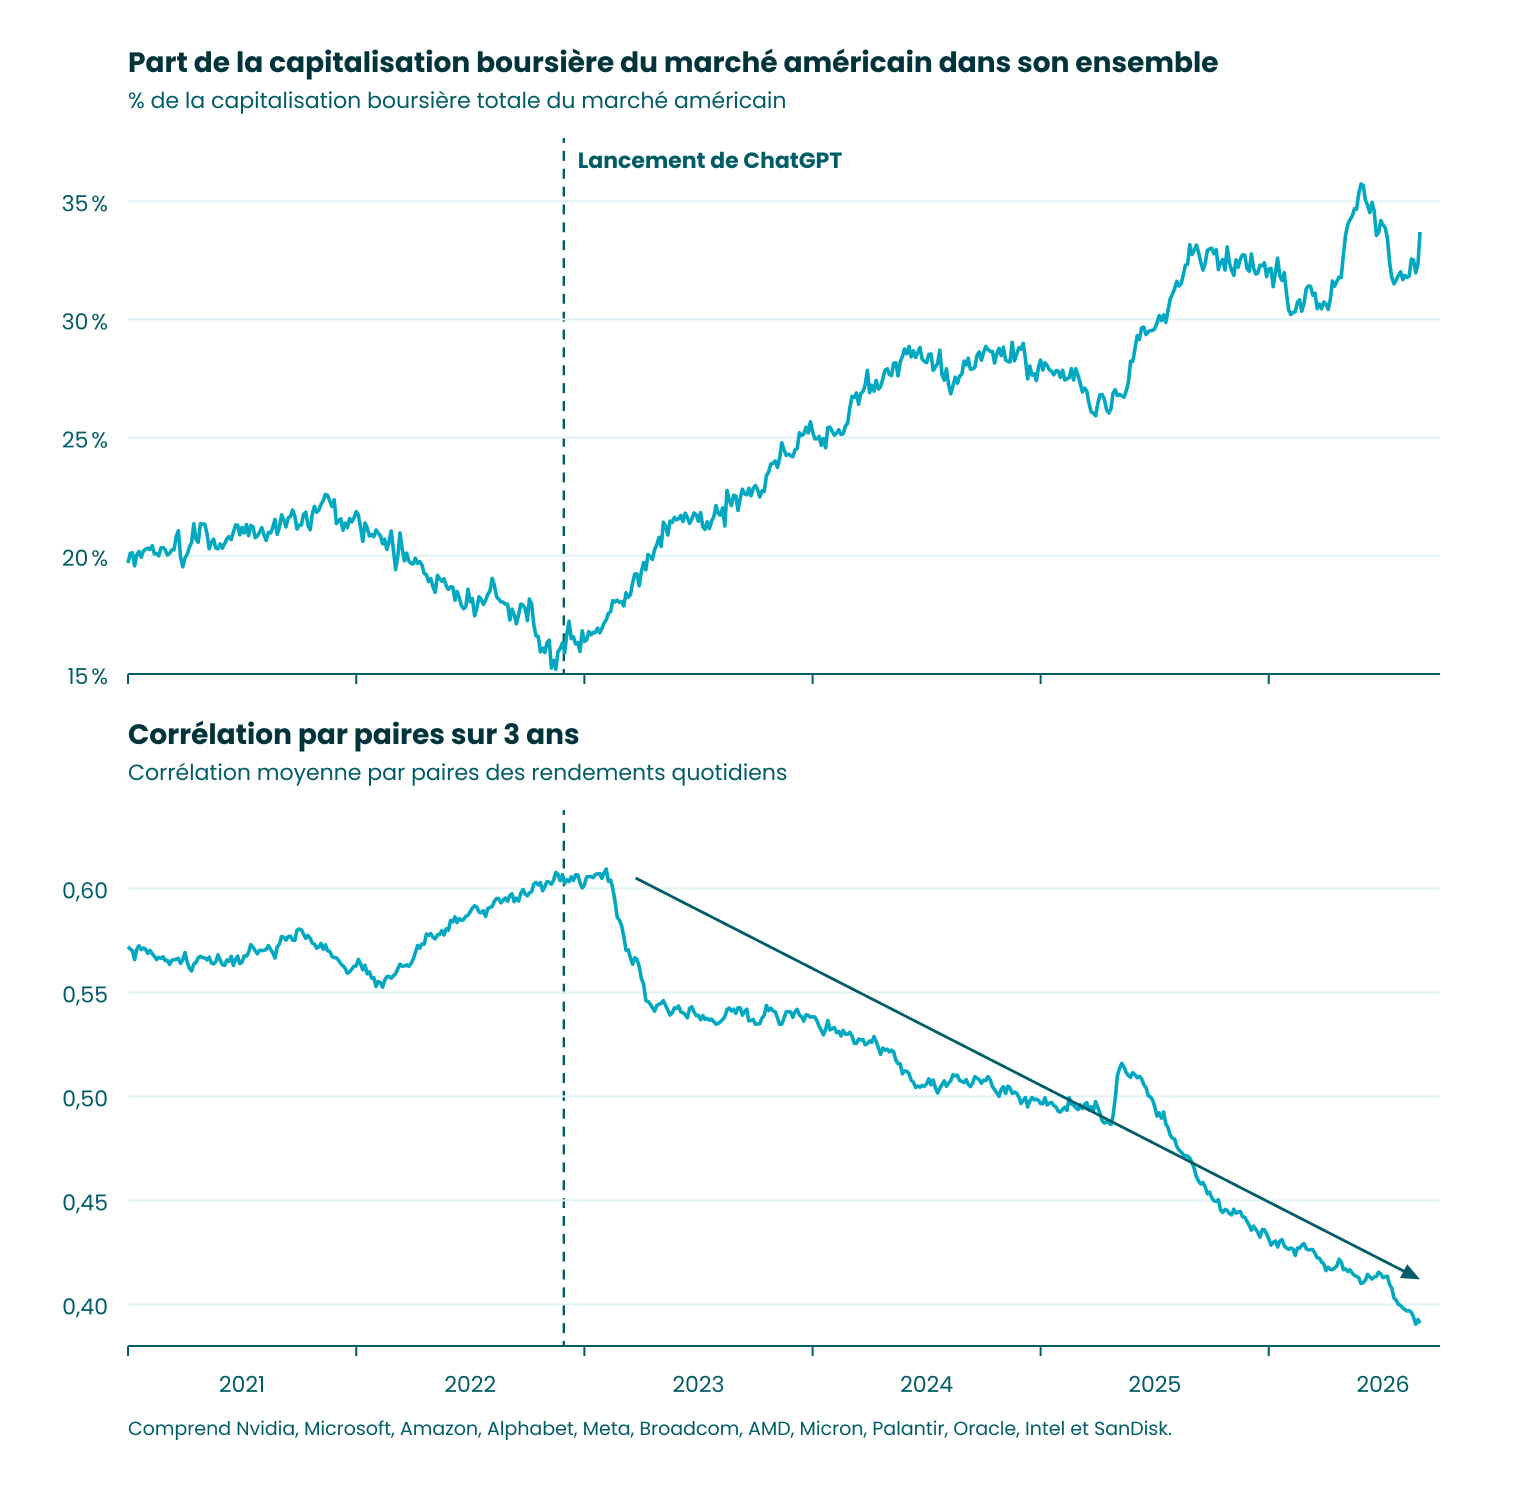
L'intelligence artificielle est-elle en train de suivre le même chemin? Sur un point au moins, un fait mesurable la distingue de la bulle Internet.
Vague IA (en haut, depuis le lancement de ChatGPT) et bulle internet (en bas, depuis le lancement de Windows 95): part de capitalisation dans le marché américain et corrélation moyenne entre les titres
Source: Alpine Macro
Ces deux graphiques comparent la vague IA et la bulle internet. Dans les deux cas, la part de capitalisation des valeurs concernées grimpe. Mais, la manière dont ces titres évoluent les uns par rapport aux autres n'est pas la même. Durant la bulle internet, le marché achetait le thème comme un panier homogène: tout montait puis redescendait ensemble. Le boom actuel de l’IA présente un schéma inverse: la corrélation entre les valeurs concernées diminue. Ce contraste n'est pas anodin; le marché ne traite déjà plus l'IA comme un bloc homogène: il sélectionne, titre par titre.
Gardons-nous d'en conclure trop vite que le marché serait cette fois plus lucide, l'exubérance reste considérable, et le prix payé pour beaucoup de ces valeurs suppose une exécution que rien ne garantit. Mais, si le tri a commencé, la vraie question n'est plus de savoir s'il y a une bulle; elle est de savoir selon quelle grille d’analyse il faut sélectionner les titres.
II. La qualité, redéfinie
Pour l'investisseur de qualité, un marché concentré autour d'un cercle restreint de gagnants de l’IA pose une question immédiate et double: «Quels avantages, une fois l'exubérance retombée, continueront de créer de la valeur? Quelles sociétés sélectionner, parmi celles qui tirent pour l'instant leur épingle du jeu mais aussi parmi celles que le marché délaisse?» Pour y répondre, il faut examiner où l'IA agit, son impact n'est en effet pas uniforme.
L'IA amplifie les avantages existants; elle n'en fabrique pas de nouveaux. Une entreprise sans position défendable n'en trouvera pas grâce à elle; au contraire, elle pourrait voir s'éroder celle qu'elle croyait détenir.
En effet, l’arrivée de l'IA est susceptible de fragiliser des avantages compétitifs longtemps jugés inattaquables. Par exemple, certains coûts de transfert s'érodent lorsque des agents autonomes contournent le logiciel auquel le client était réputé captif, certains effets de réseau faiblissent lorsqu'une capacité devient reproductible à un coût marginal.
La distinction entre impact favorable ou défavorable de l’IA sur les modèles d’affaires des entreprises ne suit pas les catégorisations sectorielles: au sein d'un même secteur, des entreprises que l'IA renforce cohabitent avec d'autres qu'elle fragilise.
Une même question permet de les départager: cet avantage concurrentiel identifié repose-t-il sur un actif que l'IA ne peut recréer, qu'il s'agisse d'une donnée, d'une infrastructure ou d'une position réglementaire, ou sur une difficulté d'accès qu'elle supprime? Dans le premier cas, la vague le creuse; dans le second, elle le comble. Nous appliquons cette même question à nos propres convictions: un avantage bien réel hier peut perdre demain sa raison d'être, d'où la nécessité de réévaluer chaque position sans complaisance pour nos succès passés.
La grille traditionnelle de la qualité demeure notre socle: durabilité des avantages compétitifs, discipline dans l'allocation du capital, rentabilité éprouvée, capacité à traverser plusieurs cycles économiques sans dilution du modèle. Nous avions déjà élargi notre définition de la qualité, en ouverture de cette série, pour faire droit aux avantages tangibles (infrastructures, emplacements, actifs physiques irremplaçables) que la décennie précédente avait sous-estimés.
L'IA prolonge ce mouvement: elle ne remplace pas notre perception de la qualité, elle nous oblige à en enrichir la lecture et à approfondir notre analyse. Ces critères s'appliquent d'abord aux entreprises directement exposées à cette vague, dont plusieurs présentent le profil de qualité que nous recherchons: les équipementiers de semi-conducteurs, certains éditeurs de logiciels dont l'ancrage dans les flux de travail des entreprises rend leur adoption de l'IA quasi obligatoire ou encore les fournisseurs d'infrastructures énergétiques et thermiques que la consommation croissante des centres de données transforme en actifs stratégiques.
À ces gagnants directs s'ajoutent trois sources d'avantage que l'IA fait passer de l'implicite à l'observable.
La première est la donnée propriétaire, cette matière première longtemps invisible que l’IA a soudain rendue précieuse. Les données publiques ayant, pour l'essentiel, déjà été exploitées, la rareté tient désormais à celle qu'une entreprise a accumulée au fil des décennies sans toujours savoir qu'elle constituait un actif. Le rachat pour 10 millions de dollars en août dernier par Google des archives numériques de la compagnie aérienne américaine Spirit Airlines comme matière première d'entraînement pour ses modèles illustre ce nouveau paradigme: ce type de données, absent des états financiers des entreprises qui les génèrent, ne prend de valeur qu'au moment où un tiers en a besoin. La même logique s’applique aux entreprises extérieures au secteur technologique: un assureur et ses décennies de dossiers de sinistres, un industriel et ses données de production sans oublier, comme nous le mettions en évidence dans le troisième volet de notre série, les laboratoires pharmaceutiques et leurs essais cliniques passés, y compris ceux qui ont échoué.
La deuxième est l'ancrage commercial: une marque présente dans des dizaines de millions de foyers, un réseau de conseillers construit sur plusieurs générations, une relation client tissée par la patience... A l’ère de l’IA, ces actifs prennent une toute autre valeur: ce qui pouvait passer pour un héritage encombrant devient un levier. Concrètement, celui qui occupe déjà des dizaines de millions de foyers diffuse à grande échelle, et presque immédiatement, une amélioration portée par l'IA, là où un concurrent mieux outillé mais dépourvu d'accès au client resterait à la porte. Y figurent les grands noms du secteur des Biens de consommation de base évoqués dans la deuxième partie de cette série, mais aussi certaines maisons de luxe dont le fichier client s'est constitué sur des décennies, et les gestionnaires de patrimoine dont le réseau de conseillers n'a pas d'équivalent immédiat.
La troisième est l’infrastructure réglementaire et physique: homologations, autorisations sanitaires, usines certifiées, circuits de distribution contrôlés. L'IA ne remplace rien de tout cela, mais elle en accélère l'exploitation par ceux qui maîtrisent déjà ces infrastructures et creuse l'écart avec ceux qui devraient encore les construire. C'est là que se retrouvent, entre autres, les opérateurs de réseaux, les plateformes de paiement ou encore les laboratoires pharmaceutiques dotés de capacités de production certifiées.
Ces trois dimensions ont un trait commun: elles reposent sur un capital que l'argent seul ne suffit pas à reconstituer. Elles n'imposent pas une nouvelle hiérarchie à notre grille d'analyse; elles en prolongent la logique et allongent la liste des questions que nous posons avant d'engager le capital de nos clients.
«Pour que rien ne change, il faut que tout change.»
Giuseppe Tomasi di Lampedusa, Le Guépard, 1958
Conclusion
Trois siècles après Newton, la question n'a pas changé; elle porte sur la capacité à distinguer ce qui vaut de ce qui brille, dans une période où les investisseurs se laissent rapidement éblouir.
Il ne nous sera pas donné de prédire la forme du recalibrage à venir, ni son heure. Mais notre travail est double: participer à la dynamique portée par l’IA sans renoncer à la discipline qui définit l’investissement de qualité, et repérer, parmi les entreprises que la vague a portées, celles dont la valeur, soutenue par des fondamentaux de qualité, tiendra encore lorsqu’elle refluera.
L’IA n’a pas rendu cette tâche plus facile. Elle en a modifié les critères et révélé la valeur d’actifs que beaucoup d’entreprises ignoraient posséder: la donnée propriétaire, l’ancrage commercial, l’infrastructure réglementaire et physique. Le socle de notre approche, lui, n’a pas bougé: durabilité, discipline, rentabilité éprouvée. C’est la lecture qu’il exige qui s’est étoffée.
Nous soulignions, en ouvrant cette série, que la définition de la qualité méritait d'être élargie. La deuxième partie a montré cet élargissement à l'œuvre dans les Biens de consommation de base, où la capacité à durer, à sortir renforcé des chocs plutôt qu'affaibli, produit des rendements silencieux dans un secteur souvent jugé sans intérêt. La troisième l'a montré dans la Santé, où l'IA favorise de manière asymétrique ceux qui détiennent les données que d'autres ne peuvent recréer. Ce dernier volet en tire les conséquences d’ensemble.
Newton est parvenu à calculer le mouvement des astres, non la folie des hommes. Notre métier n'est pas de prévoir cette folie, mais de reconnaître les entreprises qui resteront solides lorsqu'elle sera retombée.