Economie
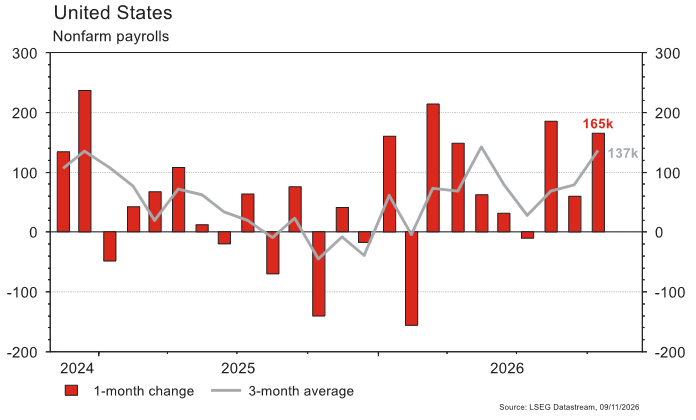
Les statistiques publiées aux US ont été encourageantes. L’ISM manufacturier remonte en octobre de 54,5 à 55,5 (vs 54,5 est.) et celui des services baisse marginalement (de 54,9 à 54,5 vs 54,8 est.). De plus, l’économie a créé plus d’emplois qu’attendu (+165’000 vs +65’000 est.). Les salaires horaires progressent plus vite qu’escompté (+0,4% m/m vs +0,3% est.; +3,1% a/a vs +2,9% est.) soutenant la confiance des ménages (Univ. du Michigan) qui s’améliore en novembre (de 48 à 51 vs 48 est.). Dans la zone euro, l’inflation est en ligne avec les attentes en octobre (+0,4% m/m; +4% a/a), mais les ventes de détail déçoivent (-0,7% m/m vs -0,1% est.). En Chine, le PMI manufacturier passe de 52,1 à 52 en octobre et celui des services de 51,6 à 50,8 (vs 51,7 est.). La croissance des prix à la consommation ralentit (de +0,9% a/a à +0,7%) et celle à la production accélèrent de 5% à 5,7% (vs 5,3% est.).
Intelligence artificielle
Les élections US de mi-mandat ont accentué les pressions sur un cycle d’investissement IA déjà questionné par la hausse du coût du financement, des retards de déploiement et les interrogations sur la rentabilité des investissements. Le risque porte sur les capacités attendues en 2028–2029. La correction boursière anticipe déjà une dégradation de ces perspectives, alors que les investissements engagés et les publications ne signalent pas, à ce stade, de retournement du cycle.
Obligations
Aux US, les démocrates ont remporté la majorité dans les deux chambres du Congrès lors des élections de mi-mandat, renforçant les espoirs de désescalade du conflit US-Iran. Le pétrole a fortement reculé (WTI -13%), entraînant une détente des taux 10Y (-4pb). Ce résultat pourrait également contribuer à stabiliser la prime de terme. En Europe, la baisse du pétrole a favorisé un rallye significatif des taux souverains (10Y OAT -21pb / BTP -18pb). Sur le crédit, les spreads IG se sont légèrement écartés (EU +5pb / US +2pb).
Sentiment des traders
Bourse
Après une semaine compliquée, les marchés pourront-ils retrouver de l’allant? La réponse pourrait nous parvenir mardi avec la publication du CPI et vendredi avec le PPI. Une inflation persistante aux US pourrait encore affaiblir les marchés déjà bousculés par les interrogations sur le coût des investissements dans l’IA. On aura le temps de réfléchir à cela avec un jour chômé aux US mercredi. La prudence est de mise.
Devises
À la suite des chiffres de l’emploi américain qui ont largement dépassé les attentes du marché, le dollar demeure solide face au franc et plus particulièrement face à l’Euro, USD/CHF 0,8185 et EUR/USD 1,1170 ce matin. Les métaux précieux sont en progression. L’or à 4'095 USD/once et l’once d’argent à 52,20 XAG/USD. La paire EUR/CHF évolue dans une fourchette étroite autour de 0,9150, sans tendance clairement définie.
Marchés
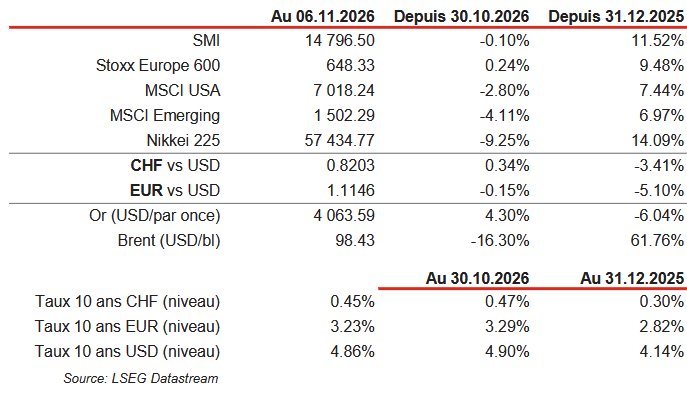
L’ample victoire des démocrates aux élections de mi-mandat aux Etats-Unis a fait remonter la volatilité et provoqué d’importants mouvements: les actions US ont été plus sous pression (-2,8%), tout comme les marchés émergents (-4,1%) ou le Japon (-9,3%), alors que l’Europe (+0,2%) a profité de la chute du pétrole (-16,3%). Les taux souverains à 10 ans ont reculé (USD: -4pb; EUR All: -6pb; EUR Fra: -20pb!), faisant rebondir l’or (+4,3%) malgré l’appréciation du dollar de 0,4%. À suivre cette semaine: confiance des PME (NFIB), ventes de maisons anciennes et indices des prix à la consommation et à la production aux Etats-Unis; PIB du T3 (deuxième est.) et balance commerciale dans la zone euro; balance commerciale, ventes de détail, production industrielle et investissements en Chine.
Marché suisse
À suivre cette semaine: emprunt Confédération (BNS), sondage marché du travail au T3 (OFS) et indice des prix production-importation octobre (OFS).
Les sociétés suivantes publieront des chiffres: PSP Swiss Property, BKW, Lem, Sunrise, Alcon, SoftwareOne, Swiss Life, Ypsomed, Flughafen Zürich (statistiques trafic octobre), Adecco, Zurich, Montana Aerospace, Sonova, AMS Osram et Richemont.
Actions
AIRBUS (Satellites) commence son programme pluri-annuel de rachats pour 5 milliards d'euros à échéance 31.07.2029, soit 3,2% de la capitalisation actuelle, par une première tranche de 800 millions d'euros d’ici le 23.12.2026.
ASTRAZENECA (Core Holding): selon le WSJ, la société aurait fait une offre de 10 milliards de dollars pour acquérir Rhythm Pharmaceuticals, biotech américaine spécialisée dans les maladies neuroendocrines rares induisant l’obésité et l’hyperphagie (trouble alimentaire). Si l’acquisition venait à se confirmer, elle permettrait de renforcer la présence d’Astra dans les maladies rares avec une plateforme technologique de pointe axée sur l’altération du récepteur de la mélanocortine 4 (MC4R – régulant l’appétit et la dépense énergétique).
NOVARTIS (Core Holding): neuf signalements de tumeurs parmi plus de 6’000 patients traités par Zolgensma (CA = 1,5 milliards de dollars), thérapie génique pour l’amyotrophie spinale, dont deux cas ont montré que l’ADN apporté par le traitement s’était inséré dans le génome de l’hôte. Novartis commercialise également Itvisma dans cette même indication, reposant sur la même technologie, pour lequel aucun cas n’a été reporté à ce jour. La FDA évalue si une action réglementaire est appropriée, mais indique que les avantages de Zolgensma et Itvisma continuent de l’emporter sur les risques potentiels pour les utilisations approuvées.
Graphique du jour
Performances