Depuis des mois, les marchés financiers surveillent de près les finances publiques françaises. Pour 2026, on prévoit à nouveau un déficit budgétaire supérieur à 5% du produit intérieur brut, tandis que le taux d’endettement continue d’augmenter. Le projet de budget pour 2027 devrait certes marquer le début de l’assainissement budgétaire. Mais le véritable problème est plus profond. Face à la fragmentation politique, les investisseurs doutent de plus en plus de la capacité de la France à mettre en œuvre une politique d’assainissement budgétaire crédible et durable. C’est surtout la perspective d’une poursuite de la hausse du taux d’endettement qui inquiète les investisseurs.
Notre «Graphique de la semaine» montre pourquoi cela peut revêtir une importance particulière pour le marché obligataire. Environ 57% des obligations d’Etat françaises sont détenues par des investisseurs étrangers. Près de la moitié de ces titres est détenue par des investisseurs d’autres pays de la zone euro, l’autre moitié par des investisseurs hors de la zone euro. La France affiche ainsi une forte dépendance vis-à-vis des bailleurs de fonds internationaux, même par rapport à d’autres grands pays de la zone euro.
Une large base d’investisseurs internationaux semble a priori être un atout. Elle peut toutefois devenir un facteur critique si la crédibilité budgétaire s’effrite et que les investisseurs étrangers trouvent des alternatives plus attractives. «Les investisseurs étrangers veulent constater une évolution de la politique budgétaire en France. Or, ce n’est justement pas le cas actuellement. Le risque qu’ils se retirent des obligations d’Etat françaises s’en trouve accru», explique Ulrike Kastens, économiste européenne chez Deutsche Asset Management. Un simple budget ne devrait plus suffire aux marchés à l’heure actuelle. A notre avis, ce qui est déterminant, c’est plutôt une trajectoire d’assainissement budgétaire crédible.
Les investisseurs japonais jouent à cet égard un rôle particulier. Selon les estimations, ils détiennent un peu plus de 5% de la dette publique française. Pendant de nombreuses années, la faiblesse des rendements sur leur marché national a rendu les obligations d’Etat françaises attractives pour les investisseurs japonais. Mais cette situation est en train de changer. Avec la hausse des rendements des obligations d’Etat japonaises, les placements nationaux pourraient redevenir plus intéressants. Un recentrage sur le marché national pourrait donc toucher la France à un moment précis où l’Etat dépend particulièrement de la confiance des bailleurs de fonds étrangers.
A ce jour, il n’existe toutefois aucun indice fiable d’un retrait massif des investisseurs étrangers des obligations d’Etat françaises. C’est précisément là que réside le point crucial: la France n’a pas besoin d’une vente massive et soudaine pour que la composition de sa base d’investisseurs devienne un risque. Une simple baisse des nouveaux investissements ou un réinvestissement plus prudent des titres arrivant à échéance suffirait à affaiblir la demande et à accroître la pression sur les coûts de financement. Plus l’absence d’une trajectoire de consolidation convaincante se prolonge, plus le risque est grand que la large base d’investisseurs internationaux de la France devienne son talon d’Achille.
La France dépend fortement des acheteurs étrangers d'obligations
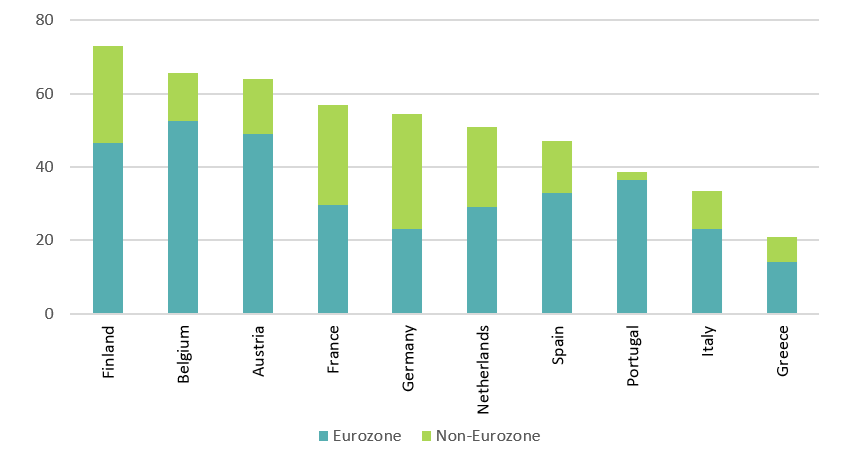
Sources: Statistiques de la BCE sur les émissions de titres (CSEC), Statistiques de la BCE sur les avoirs en titres par secteur (SHSS), DWS Investment GmbH, au deuxième trimestre 2026
* Les avoirs étrangers de la zone euro excluent les investisseurs nationaux. Les avoirs hors de la zone euro sont calculés comme la différence entre le total des titres de dette publique en circulation et les avoirs détenus par les résidents de la zone euro. Données à leur valeur nominale.