Les données mensuelles sur l'inflation varient fortement. Quelques fluctuations de prix importantes suffisent à fausser la vision d'ensemble. Il est donc utile de vérifier dans quelle mesure la pression sur les prix est réellement généralisée. Notre «graphique de la semaine» montre à quel point la situation a évolué depuis 2022. En septembre, 12 des 24 composantes de l’indice des prix à la consommation américain que nous avons examinées ont augmenté de plus de 0,2% par rapport au mois précédent. En moyenne sur douze mois, la part de ces catégories s’élevait à 51%. De tels chiffres n’avaient rien d’inhabituel avant la pandémie. A l’époque, l’inflation était généralement nettement plus faible.
C’est encourageant, mais ce n’est pas une raison pour baisser la garde. Notre graphique pondère les petites composantes, telles que les tarifs aériens, de la même manière que les grandes, comme les loyers. A cela s’ajoutent de fortes fluctuations mensuelles. Et si l’étendue de l’inflation montre combien de secteurs sont touchés par les hausses de prix, elle ne révèle pas l’ampleur globale de la hausse des prix. D’autres approches tentent de distinguer l’inflation persistante des fluctuations à court terme. Certaines excluent par exemple les denrées alimentaires et l’énergie (ce qu’on appelle l’inflation sous-jacente).1) Ou bien elles se concentrent sur la médiane, c’est-à-dire sur la variation de prix située exactement au milieu de la distribution.
Notre graphique pose une question plus simple. Surtout lorsque les prix élevés du carburant et le pouvoir d’achat au quotidien font la une des journaux: dans combien de secteurs les prix augmentent-ils réellement? Depuis le pic de 2022, le nombre de secteurs enregistrant de fortes hausses de prix a nettement diminué. Récemment, toutefois, cette tendance ne s’est guère poursuivie. «L’inflation évolue plutôt latéralement plutôt que de s’accélérer à nouveau de manière évidente», explique Christian Scherrmann, économiste en chef pour les Etats-Unis chez DWS. «Cela donne à la Fed le temps d’attendre de nouvelles données. Un nouveau resserrement de la politique monétaire reste toutefois possible si les pressions sur les prix se généralisent à nouveau.»
Twain qualifiait les preuves de «squelette d’une opinion»2). L’étendue de l’inflation en fournit une – ni plus, ni moins. Les récentes décisions de la Fed ont une nouvelle fois montré qu’elle prenait ces nuances au sérieux.
L'inflation aux Etats-Unis est nettement moins généralisée
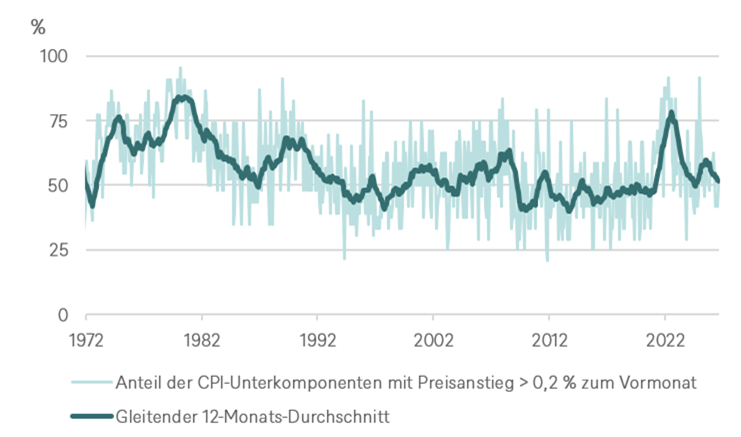
Sources: Bureau of Labor Statistics des Etats-Unis, Haver Analytics, DWS Investment GmbH, au 27 octobre 2026
Données non corrigées des variations saisonnières. Les composantes sont pondérées de manière égale; leur composition évolue au fil du temps.
1) Bryan, M. F. et Cecchetti, S. G. (1994) «Measuring Core Inflation». Dans Mankiw, N. G. (dir.), Monetary Policy. University of Chicago Press, p. 195-219.
2) Twain, M. (1896) Personal Recollections of Joan of Arc, vol. 1, livre I, chapitre 2, «The Fairy Tree of Domremy».