L’actualité concernant les perspectives économiques et la confiance des consommateurs est systématiquement négative, et pourtant les marchés boursiers poursuivent leur marche en avant. S’il est tentant d’y voir le «mur des inquiétudes» classique, nous estimons toutefois que cela reviendrait à mal interpréter la situation. Une série de tendances contradictoires se dessine actuellement, et l’une d’entre elles, à savoir le cycle des investissements dans l’IA, est suffisamment forte pour prendre le dessus sur les autres… pour l’instant.
Miser sur les résultats, et non l’espoir
D’un point de vue macroéconomique, le contexte semble baissier: incertitude géopolitique, hausse des taux et de l’inflation et inquiétudes croissantes concernant la dette publique. A cela s’opposent les dépenses d’investissement colossales dans l’IA, qui alimentent la croissance des bénéfices des entreprises et, dans une certaine mesure, la croissance économique au sens large.
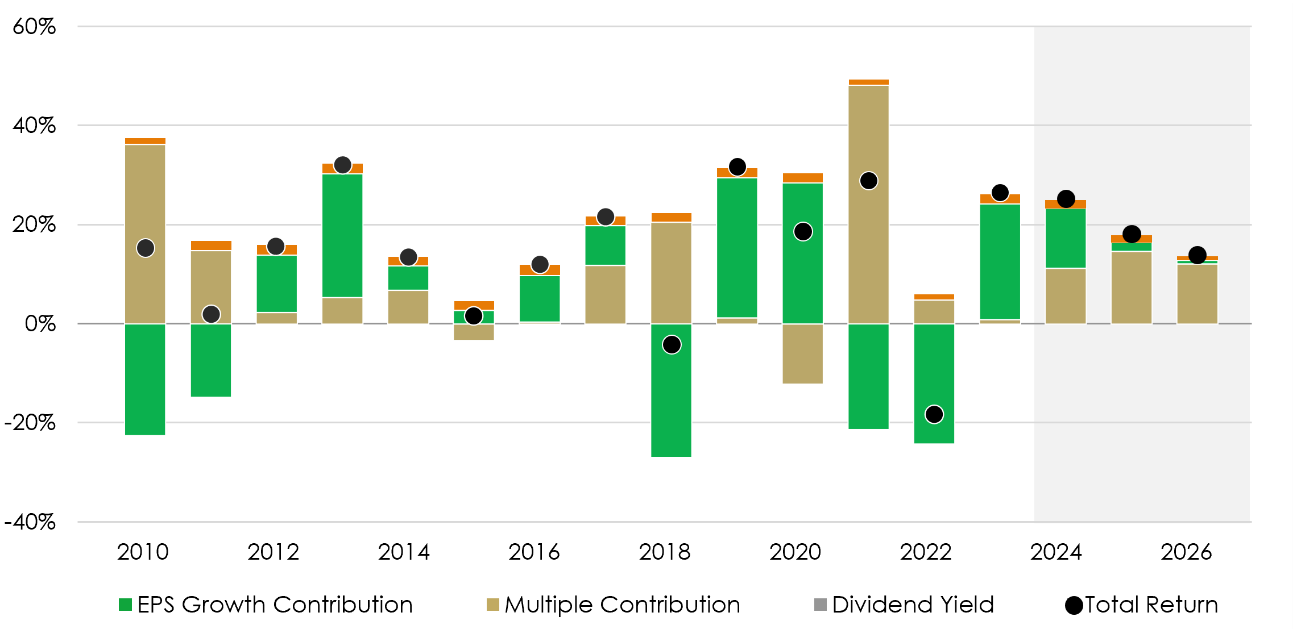
La décomposition des rendements étaye cette affirmation. La hausse enregistrée cette année par l’indice S&P 500 provient presque en totalité de la croissance des bénéfices, les multiples de valorisation étant restés globalement inchangés. Cette réévaluation n’est pas fondée sur l’espoir, mais bien motivée exclusivement par les bénéfices.
S&P 500: bénéfices et valorisation
Décomposition du rendement total annuel: de 2010 au 31 août 2026
Source: MUFG, 10 septembre 2026. Indices S&P Down Jones, FactSet, Bloomberg.
La logique qui sous-tend la déferlante de dépenses dans l’IA est davantage stratégique que financière, mais elle est bien réelle et se poursuit. Mark Zuckerberg l’a exprimé sans détour: dépenser à mauvais escient «quelques centaines de milliards de dollars» serait certes fâcheux, mais «le risque est plus important dans le cas contraire». Tant que cette mentalité prévaudra au sein des plus grandes entreprises mondiales, l’argent continuera d’abonder, tout comme les bénéfices de ceux qui en profitent. Il est rare que les fruits de l’investissement reviennent presque exclusivement aux fournisseurs d’équipements d’infrastructure, et cette situation n’est certainement pas viable à long terme. L’indice SOX des semi-conducteurs a progressé de près de 80% au cours des neuf premiers mois de 2026, malgré un recul de 11% au troisième trimestre. Il ne s’agit pas ici d’escalader un «mur des inquiétudes». Le thème de l’IA dope bel et bien les cours boursiers, quel que soit le contexte.
Un équilibre subtil
Cela ne veut pas dire pour autant que les prix de l’énergie, l’inflation et les taux d’intérêt n’ont aucune importance. Nous les interprétons avec prudence; pour l’instant, ils ne constituent qu’un facteur secondaire dans l’évolution des marchés. Nous estimons toutefois que l’équilibre est fragile et que, si le secteur de l’IA commence à susciter des doutes, ces pressions mondiales prendront rapidement le dessus et entraîneront une baisse des marchés.
Ces deux forces opposées sont également plus corrélées qu’il n’y paraît. L’IA contribue elle-même à accentuer la pression macroéconomique; les centres de données constituent une nouvelle source importante de demande en énergie, et le mode de financement actuel de leur développement alimente l’offre de dette à long terme. Nous avons abordé cet impact à plusieurs reprises dans la présente lettre d’information et dans les précédentes. Si la première phase des dépenses d’investissement a été financée par les flux de trésorerie des hyperscalers, la phase actuelle repose de plus en plus sur les obligations, les contrats de location, le crédit privé et le financement par les fournisseurs. Les émissions liées à l’IA, qui s’élèvent à plusieurs centaines de milliards de dollars par an, entrent en concurrence avec les bons du Trésor en ce qu’ils ciblent les mêmes capitaux à duration longue, alors même que les besoins d’emprunt des gouvernements augmentent.
Les conséquences sont doubles. Premièrement, les rendements à long terme subissent une pression à la hausse, qui accentue la volatilité des valeurs de croissance à duration longue et des titres fortement dépendants des dépenses en investissement. Deuxièmement, des signes de fragilité apparaissent aux marges de l’écosystème: les «néoclouds» et les laboratoires d’IA dont les revenus contractuels sont entièrement tributaires de la capacité de leurs clients à continuer à lever des fonds.
La concentration est-elle synonyme de bulle?
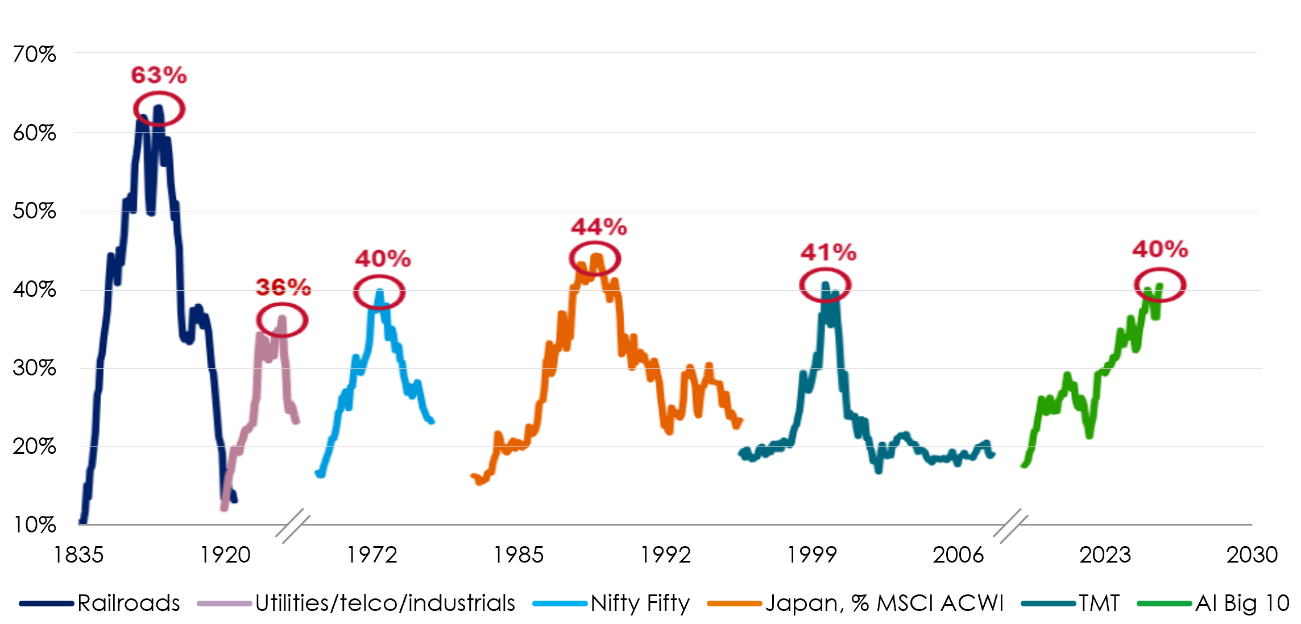
L’ampleur de ces échanges a désormais atteint des proportions historiques. Les plus grandes entreprises liées à l’IA représentent environ 42% de la capitalisation boursière mondiale, ce qui est comparable à la part de 44% détenue par le Japon sur les marchés boursiers mondiaux en 1989, aux 41% du secteur des TMT en 2000 et aux 40% des «Nifty Fifty» au début des années 1970. Une telle domination a néanmoins toujours pris fin, de manière souvent brutale.
Concentration maximale des bulles précédentes: 40%; sauf pour les chemins de fer: 60%
Source: Bank of America Securities, octobre 2026.
La différence cette fois-ci, c’est que les leaders génèrent les bénéfices nécessaires pour justifier une grande partie de leur valorisation et continuent de figurer parmi les entreprises les plus rentables jamais créées. Dans un récent épisode du podcast «All-In», le cycle des dépenses liées à l’IA a été comparé à ces grandes envolées passées, prises conjointement. Aucune logique claire ne se dégage qui permette d’affirmer que 40% représente ici le plafond, et si ce chiffre s’élève à 60% (sait-on jamais), alors la hausse n’est pas encore terminée. Il est notoirement difficile de déterminer le moment où une bulle éclatera. Nous devons donc gérer le risque en ajustant la taille des positions et en les diversifiant, plutôt qu’en essayant de prédire de manière tranchée quand le cycle prendra fin.
Indices stables mais actions volatiles
La concentration au sommet contribue également à expliquer un paradoxe apparent: la volatilité est élevée au niveau des actions, mais modérée au niveau des indices. Les flux passifs et ceux liés à la dynamique jouent un rôle, en cela qu’ils amplifient les fluctuations et déterminent la trajectoire des cours, mais le facteur déclencheur est, là encore, l’IA.
Chacun a son opinion sur les domaines qui seront ou non bouleversés par l’IA, ce qui se traduit par une forte volatilité à l’échelle des actions individuelles. En réalité, personne ne le sait vraiment, et l’actualité exerce par conséquent un impact disproportionné. Accenture est un exemple parfait: alors que la société était considérée pendant une grande partie de l’année comme un «perdant» de l’IA, ses résultats pour le quatrième trimestre ont fait état d’un chiffre d’affaires annuel record et le cours de son action a grimpé de près de 20% en une séance – la plus forte hausse journalière de son histoire –, remettant ainsi complètement en cause la thèse du «perdant» de l’IA. Ni le marché ni les analystes ne sont devins; en réalité, personne ne peut savoir de quoi demain sera fait, ce qui accentue la volatilité à mesure que l’actualité vient confirmer les faits, dans un sens ou dans l’autre.
Identifier les véritables gagnants
Si les perdants sont difficiles à déceler, les gagnants apparaissent plus clairement dans certains domaines que dans d’autres. C’est au niveau physique – alimentation, mémoire, composants optiques et refroidissement – que la situation est la plus claire, les pénuries se traduisant par des délais de livraison plus longs et des hausses de prix. La situation est bien moins claire dans les logiciels et les services, où le débat sur la disruption bat son plein.
Nous nous concentrons sur les entreprises qui présentent un potentiel de hausse des volumes ou des prix, voire des deux. Prenons l’exemple de Siemens Energy: ses actions ont enregistré une très bonne performance, mais tout le monde sait désormais que l’entreprise affiche un carnet de commandes plein pour les années à venir, avec des commandes et des réservations de turbines à gaz totalisant environ 95 GW. Cette situation s’est développée au cours des 12 à 18 derniers mois. Il y a six mois encore, on pouvait commander une turbine pour un centre de données avec un délai de livraison de quelques mois seulement – il était même possible d’en trouver une d’occasion plus rapidement; aujourd’hui, il faut attendre des années. Le cours de l’action a évolué à la hausse, mais pour qu’il continue à progresser, l’entreprise doit développer ses capacités ou augmenter ses prix.
Cette dynamique est plus facilement accessible ailleurs. Le secteur de la mémoire en est un bon exemple, même si certains investisseurs achètent difficilement des titres dont le cours a déjà grimpé à plusieurs reprises au cours des 12 derniers mois.
Les facteurs susceptibles de nous faire changer d’avis
Dès lors que l’évolution du marché est largement fonction du thème de l’IA, nous surveillons de près les signes indiquant un éventuel renversement de vapeur. Quatre indicateurs sont particulièrement importants. Le premier concerne les prévisions de dépenses d’investissement des hyperscalers, pour lesquelles le rythme de croissance importe davantage que son niveau. Le deuxième porte sur les délais de livraison et les prix au niveau des goulets d’étranglement; lorsque les délais de livraison des turbines, des mémoires et des composants optiques commencent à se raccourcir, le pouvoir de fixation des prix s’affaiblit. Le troisième a trait aux conditions de financement: les spreads relatifs à la dette liée à l’IA et les coûts de financement pour les acteurs les plus endettés. Le quatrième est la monétisation; il s’agit de démontrer que les revenus générés via l’application progressent suffisamment rapidement pour justifier les investissements sous-jacents. Un changement simultané au niveau de deux de ces indicateurs nous inciterait à faire preuve d’une prudence nettement plus grande.
Lorsque le marché s’élargit
Une accalmie sur le marché de l’IA ne serait pas forcément néfaste pour l’ensemble du marché boursier. Selon nous, la tendance à une génération de revenus en dehors des Etats-Unis se poursuivra, avec toutefois une réserve: une part importante de la surperformance hors Etats-Unis est elle-même issue de l’intelligence artificielle, notamment par le biais de la chaîne d’approvisionnement asiatique des semi-conducteurs et des mémoires, ainsi que du secteur européen de l’énergie et des équipements électriques. Un élargissement réel ne se produira qu’avec la stabilisation ou la suspension des transactions liées à l’IA. Les opportunités se répercuteraient alors rapidement sur les valeurs à la traîne: l’indice S&P 500 Equal Weight, les actions non américaines en général, ainsi que les moyennes et petites capitalisations.
L’approche «barbell» comme unique solution
Nous adoptons par conséquent une approche de type «barbell» qui couvre à la fois l’IA et les autres secteurs. Dans le secteur de l’IA, l’accent est mis sur les acteurs qui fixent les prix et sur la croissance des volumes. Ailleurs, nous recherchons des entreprises sous-évaluées qui reflètent des opportunités négligées par un marché qui ne voit qu’à court terme. Nous privilégions la santé et l’industrie, et plus largement tous les domaines où l’utilisation de l’IA, plutôt que sa création, peut générer d’importants gains de productivité.
La discipline est primordiale; la dénomination d’un secteur n’est pas synonyme de diversification. Dans la pratique, de nombreuses entreprises industrielles et de services aux collectivités constituent des substituts pour les dépenses d’investissement dans l’IA. Une véritable diversification consiste à détenir des entreprises dont les bénéfices ne dépendent pas de la poursuite du déploiement des infrastructures. Les marchés sont portés par le thème de l’IA et, pour l’instant, c’est sur lui qu’il faut miser. Mais il convient de constituer un portefeuille équilibré et d’en gérer les risques en prévision du jour où ce ne sera plus le cas.