Un ticket pour deux (en anglais Planes, Trains and Automobiles) est une comédie américaine sur un road trip sortie en 1987, mettant en scène deux cadres en déplacement qui, confrontés à une tempête de neige, tentent de rentrer à Chicago par tous les moyens de transport possibles afin d’arriver à temps pour Thanksgiving. Notre interprétation de ce célèbre titre de film met en avant les modes de financement toujours plus créatifs mis en œuvre pour financer ces dépenses d’investissement colossales dans l’IA, qui se dirigent inexorablement vers les 3000 milliards de dollars. Tout le monde se plait à comparer l’essor de l’IA à la frénésie ferroviaire du début du XXe siècle, mais cette bulle ne reflète pas les risques actuels, qui s’apparentent bien davantage à la bulle financière qu’a connue le secteur aérien dans les années 1980. L’affrètement d’avions était devenu synonyme d’une utilisation ingénieuse des instruments financiers et des contrats de location-exploitation pour mettre en place des structures de capital en apparence moins risquées.
L’analogie avec l’affrètement dans les années 1980
En 1987, British Airways a été privatisée au Royaume-Uni et l’auteur du présent document se souvient avoir alors mené des recherches pour mettre au jour les manœuvres financières qui étaient à l’œuvre. Les contrats de location-exploitation assortis d’une protection apparente couvrant l’actif pouvaient être présentés sans inscription au bilan et avec uniquement une ligne de charges d’exploitation dans le compte de résultat. Cela masquait souvent l’ampleur du risque réel: lorsque le trafic diminuait, les coûts de carburant augmentaient et les conditions de crédit se durcissaient; les loyers constituaient un coût fixe alors que les recettes étaient en baisse. L’affrètement a aggravé les dégâts plutôt que d’être à lui seul à l’origine des faillites. Continental, Pan Am et Midway ont déposé le bilan, tandis que la société de location d’avions GPA a échappé de justesse à la faillite après l’échec de son introduction en bourse. La constatation particulièrement désagréable a été que la reprise d’un avion invendable n’était pas une issue très favorable.
Les centres de données dédiés à l’IA d’aujourd’hui peuvent présenter des problèmes similaires: du matériel coûteux, des prévisions optimistes et un financement qui repose sur l’hypothèse que tout se passera bien demain. Cette technologie a peut-être le pouvoir de changer le monde, mais cela ne signifie pas pour autant que tous ceux qui la financent sont appelés à réussir.
La leçon à tirer de l’affrètement aérien n’était pas que la location était imprudente en soi, mais que la présentation comptable pouvait donner l’impression que les engagements fixes étaient moins menaçants que dans les faits. Selon les anciennes règles américaines, les contrats de location-financement figuraient à la fois à l’actif et au passif, tandis que les contrats de location-exploitation n’apparaissaient généralement pas au bilan, les locations futures étant indiquées dans les notes de bas de page.
Les normes comptables sont plus strictes, mais la créativité a toujours sa place
Les pratiques comptables actuelles ont remédié en grande partie à cette lacune. Les entreprises américaines comptabilisent généralement les contrats de location-exploitation et de location-financement dès leur entrée en vigueur. Mais l’angle mort analytique s’est désormais déplacé vers les baux qui n’ont pas encore pris effet, les engagements de construction et les achats contractuels de capacités futures. Si ces éléments ne constituent pas automatiquement des passifs du bilan courant, ils peuvent engager les liquidités de demain avant même que les recettes futures ne soient perçues.
Aujourd’hui, les systèmes de financement permettent de transformer un manque de liquidités temporaire en un échéancier de paiement à long terme. Il n’est pas nécessaire que les GPU deviennent inutiles pour que leur aspect économique déçoive: une baisse des prix de location, un coût énergétique élevé ou un retard de déploiement suffisent. Par ailleurs, un contrat de prise ferme ne protège le fournisseur que dans la mesure où le client est en mesure de payer et où le fournisseur assure la livraison. Le matériel, le client et le marché du refinancement pourraient tous dépendre du même cycle de dépenses effréné.
L’exemple de Coreweave, modèle emblématique de structure de financement
CoreWeave fournit un exemple utile sans formuler de prévisions explicites quant à son issue particulière. La société est une néocloud, un prestataire de services informatiques qui conclut des contrats de très grande envergure garantis par diverses formes de dette et de sûretés. En juin 2026, la société affichait une dette d’environ 35,6 milliards de dollars; si l’on y ajoute les contrats de location-exploitation et de location-financement comptabilisés, ce chiffre s’élève à environ 52,1 milliards de dollars. Les contrats de location sont actualisés à l’aide d’un taux d’actualisation imputé, de sorte que, sur une base brute, il convient d’ajouter 12,8 milliards de dollars supplémentaires au calcul du passif pour obtenir le montant brut des engagements de location. A cela s’ajoutent 35,5 milliards de dollars de paiements déclarés et non actualisés au titre de baux signés mais dont l’exécution n’a pas encore commencé.
CoreWeave: Représentation en cascade des dettes et locations
Les engagements passent de 35,6 milliards de dollars de dette publiée à 100,4 milliards de dollars
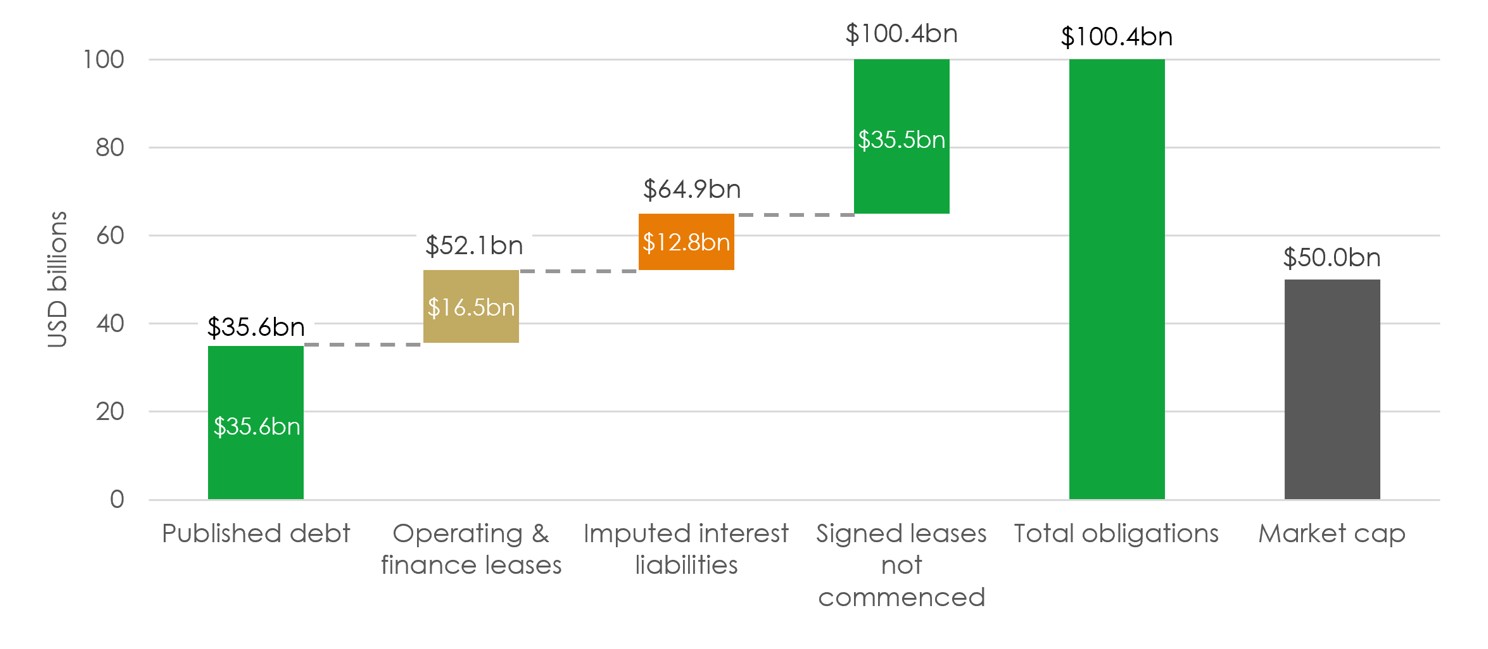
Remarque: La représentation inclut la dette publiée, les contrats de location comptabilisés, les passifs d’intérêts imputés et les paiements estimés au titre des contrats de location signés mais non encore entrés en vigueur. La capitalisation boursière est indiquée séparément à 50 milliards de dollars.
Source: Documents déposés par la société, 30 septembre 2026.
Examinons maintenant les recettes de la société afin d’évaluer comment ces dépenses et ces dettes seront remboursées.
CoreWeave: Chiffre d’affaires, EBIT et charges d’intérêts indicatives
Prévisions consensuelles de Bloomberg concernant le chiffre d’affaires et l’EBIT, scénarios d’intérêts basés sur une dette déclarée de 35,6 milliards de dollars
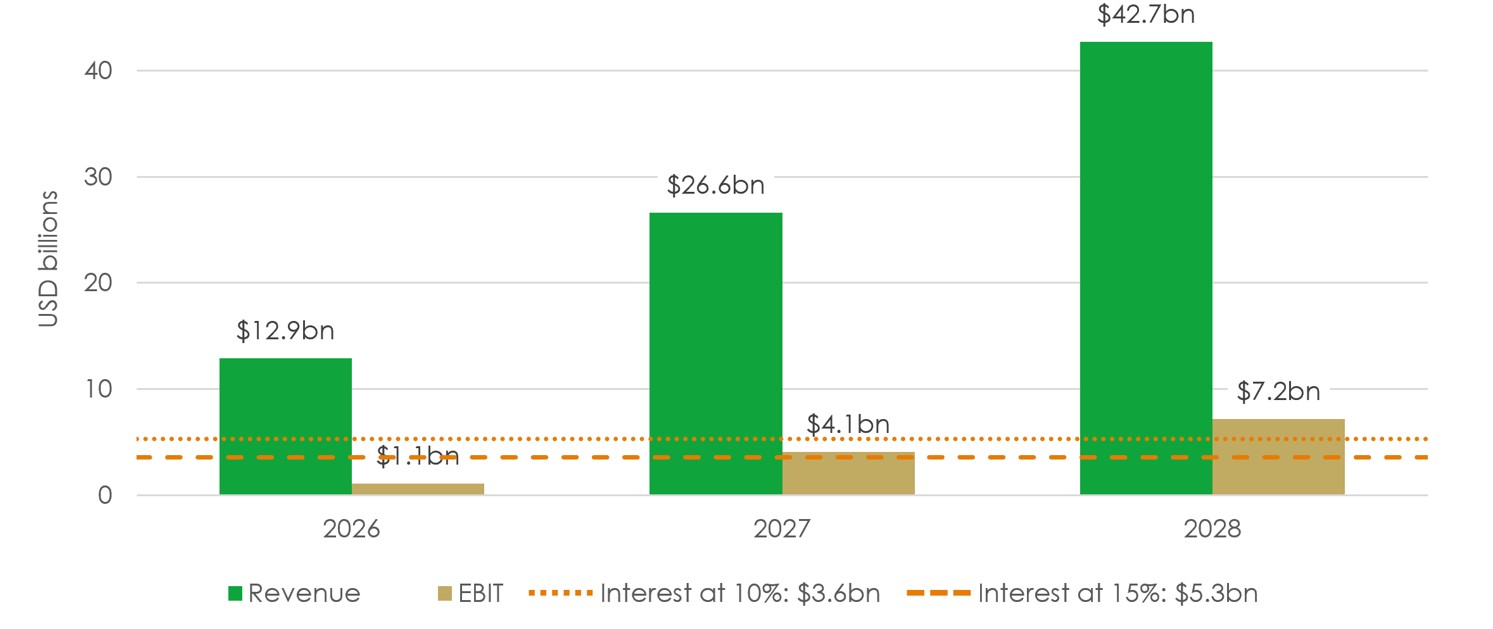
Remarque: Exemples d’intérêts: 10% × 3,56 milliards; 15% × 35,6 milliards = 5,34 milliards. Les chiffres prévisionnels figurent dans le texte ci-joint.
Source: Bloomberg, 30 septembre 2026.
Le graphique ci-dessus présente les prévisions de chiffre d’affaires et d’EBIT de CoreWeave, établies à partir des prévisions consensuelles des analystes de Bloomberg. Les exemples relatifs aux charges d’intérêts sont basés sur le montant de la dette déclaré, soit 35,6 milliards de dollars. Comme on peut le constater, avec un taux de 15%, l’EBIT pour la période 2026-2028 est pratiquement entièrement absorbé par les frais de service de la dette. Il n’est donc peut-être pas surprenant qu’à mesure que les taux d’intérêt augmentent sur les marchés publics, les CDS de CoreWeave reflètent un risque plus élevé que celui pris en compte par le marché boursier. A la fin du mois de septembre 2026, les niveaux de CDS sur CoreWeave avaient atteint 850 points de base; selon toute évaluation normale, cela correspond à une situation d’endettement extrêmement difficile, présentant un risque important de défaut de paiement.
L’issue n’est pas forcément défavorable, mais les risques sont de plus en plus élevés
Il ne faut pas oublier que l’entreprise bénéficie d’une demande contractuelle importante. La question est de savoir si, une fois les coûts d’exploitation et les investissements pris en compte, les rentrées de trésorerie sont suffisamment rapides pour honorer ces obligations en matière de dette et d’intérêts en l’absence de marchés de capitaux toujours réceptifs. Tout comme dans le film dont nous sommes partis, c’est une course contre la montre. Est-ce que CoreWeave arrivera à Chicago à temps pour Thanksgiving?