La semaine a été calme, du moins par rapport aux cinq dernières, au cours desquelles les craintes des investisseurs se sont amplifiées, sous l’effet d’une réévaluation généralisée des prévisions pour le dernier trimestre. Au cœur de cette situation se trouvait le resserrement monétaire des banques centrales, les investisseurs repoussant leurs prévisions concernant le pic des taux d’intérêt à l’échelle mondiale. Dans le même temps, ils ont abandonné tout espoir de voir les tensions au Moyen-Orient et le choc énergétique qui en découle s’atténuer à court terme. Par ailleurs, en ce qui concerne l’IA, la conclusion a été que l’essor se poursuivrait, de manière inégale mais persistante, au moins jusqu’au dernier trimestre.
Cela a suscité un débat plus large sur le risque qui devrait dominer les anticipations du marché pour le trimestre à venir. La menace la plus immédiate réside-t-elle dans une résurgence de l’inflation, alors que les contraintes d’approvisionnement physique limitent la disponibilité des biens, que l’inflation des services reste tenace et que les tensions géopolitiques continuent d’exercer une pression à la hausse sur les prix? Ou bien la hausse des coûts de financement mettra-t-elle à nu les vulnérabilités des bilans publics et mettra-t-elle à l’épreuve la résilience des marchés immobiliers, des consommateurs et des entreprises?
Ou, paradoxalement, notre plus grande crainte devrait-elle être que la croissance ne faiblisse pas, mais qu’elle s’accélère au contraire? Alors que la générosité budgétaire se poursuit sans relâche et que les investissements dans l’IA semblent relativement insensibles à la hausse des taux d’intérêt, les investisseurs devraient-ils se préparer à une nouvelle saison de résultats exceptionnels, ainsi qu’à la perspective qu’une croissance plus forte que prévu permette aux décideurs politiques de relever les taux et de les maintenir à ce niveau plus longtemps?
La courbe des taux du Trésor américain s’est légèrement aplatie cette semaine, principalement sous l’effet de deux facteurs combinés. Premièrement, le compte-rendu de la réunion de septembre du Comité fédéral de l’open market (FOMC) n’a laissé entrevoir aucune urgence à relever les taux lors de réunions consécutives, bien que le comité ait estimé que le risque penchait en faveur d’une inflation plus élevée. Deuxièmement, les tensions géopolitiques se sont légèrement apaisées, suffisamment pour plafonner les cours du pétrole brut, après que le président Trump a déclaré que les États-Unis menaient des discussions fructueuses avec l’Iran et qu’«ils n’attaqueraient pas l’Iran à aucun moment avant les élections de mi-mandat».
Les données économiques de cette semaine ont été largement ignorées par les marchés, mais elles ont continué à dresser le tableau désormais familier d’une activité robuste accompagnée de pressions persistantes sur les prix. L’indice des services de l’Institute for Supply Management (ISM) a montré une expansion rapide de l’activité, s’établissant à 54,9 en septembre. Les nouvelles commandes sont restées très soutenues à 59,8, tandis que les carnets de commandes ont grimpé à 56,6, leur plus haut niveau depuis juillet 2022, ce qui laisse entrevoir un carnet de commandes bien rempli à l’approche du quatrième trimestre. Cette vigueur se répercute également sur les prix, la composante «prix payés» ayant atteint un plus haut depuis 2022 à 74,0. Sur le front de l’emploi, une nouvelle baisse des demandes hebdomadaires d’allocations chômage a fait chuter la moyenne mobile sur quatre semaines à seulement 198k, son plus bas niveau depuis septembre 2022, lorsque le taux de chômage américain ne s’élevait qu’à 3,5%.
Pour revenir au débat sur ce que les investisseurs devraient craindre le plus aux États-Unis – la hausse de l’inflation, la croissance ou la viabilité des bilans souverains et d’entreprise –, le marché des bons du Trésor américain offre un indice utile. En décomposant le rendement des bons du Trésor à 10 ans en ses deux principales composantes, à savoir les rendements réels et les seuils d’équilibre d’inflation, on constate que les anticipations d’inflation sont restées globalement stables au cours des cinq dernières semaines, tandis que les rendements réels ont fortement augmenté, de près de 50 points de base, pour atteindre 2,80%.
Cela suggère deux choses. Premièrement, la stabilité des break-evens (seuils d’inflation-nulle) est cohérente avec les anticipations selon lesquelles la Réserve fédérale mettra en place les taux réels plus élevés nécessaires pour contenir l’inflation. Deuxièmement, les investisseurs exigent un rendement plus élevé après inflation, plutôt qu’une protection accrue contre celle-ci. En d’autres termes, le marché craint la vigueur de la croissance et les taux réels requis pour l’accompagner, plutôt qu’une crainte d’inflation (voir le graphique de la semaine).
En Europe, en revanche, la courbe s’est légèrement aplatie dans le sens baissier, ce qui suggère que les investisseurs y sont davantage focalisés sur les perspectives d’inflation. Au cours d’une semaine peu chargée en données régionales, l’indice composite S&P Global des directeurs d’achat (PMI) de la zone euro a confirmé la bonne tenue du mois de septembre, affichant une expansion solide à 53,1, en hausse par rapport à 52,0 en août et à son plus haut niveau depuis près de trois ans et demi. La demande a été forte, les nouvelles commandes ayant progressé à leur rythme le plus rapide depuis 41 mois et les carnets de commandes ayant augmenté pour la première fois depuis juin 2022, tandis que les coûts des intrants et les prix à la production ont tous deux augmenté à leur rythme le plus rapide depuis mai. Parallèlement, l’indice régional des prix à la production a confirmé que les pressions s’accentuent en amont de la chaîne de production, avec une hausse de 1,9% en glissement mensuel en août, portant le taux annuel dans l’ensemble de la zone euro à 8,2%, contre 5,8% en juillet. L’énergie a été le principal moteur de cette hausse, mais la pression s’étend, l’Italie enregistrant une augmentation mensuelle particulièrement marquée de 3,1%.
Il convient également de noter la surperformance des obligations d’État françaises par rapport aux Bunds allemands sur les échéances courtes, après que Marine Le Pen eut cherché à rassurer les investisseurs quant à ses engagements budgétaires à l’approche de l’élection présidentielle du printemps prochain. Elle s’est engagée à ramener le déficit sous la barre des 3% dans les 18 mois suivant son entrée en fonction, à éliminer le déficit primaire d’ici fin 2028 et à réduire les dépenses publiques à moins de 50% du PIB d’ici la fin de son mandat. Elle a également appelé la Banque centrale européenne à intervenir pour faire baisser les coûts d’emprunt croissants de la France. Toutefois, cette surperformance ne s’est pas étendue à la partie longue de la courbe, ce qui suggère que, si les investisseurs sont rassurés par les perspectives à court terme, la viabilité budgétaire à long terme reste une préoccupation majeure pour la France.
Les devises, les matières premières et les actions ont globalement évolué dans une fourchette étroite cette semaine, la plupart des fluctuations se situant entre +/-1%. Le Brésil a fait figure d’exception: l’Ibovespa a bondi de plus de 8% et le real s’est apprécié de plus de 4,5% face au dollar. Ce mouvement a été déclenché par la victoire de Flávio Bolsonaro au premier tour, le 4 octobre, avec 47,03% des suffrages valides contre 45,16% pour Lula, un écart qu’aucune moyenne des grands sondages n’avait prévu. Il aborde le second tour du 25 octobre en tant que favori incontestable, les marchés prédictifs estimant ses chances à plus de 80%, et l’histoire joue en sa faveur: depuis 1989, date de la première élection présidentielle directe au Brésil après le régime militaire, le candidat en tête au premier tour a toujours remporté le second tour.
La France devrait peut-être s’inspirer du programme de Flávio Bolsonaro, qui propose le virage le plus marqué vers l’économie de marché: une règle budgétaire ancrée sur la dette, la suppression d’au moins dix ministères, la limitation du crédit subventionné et la reprise des privatisations. Les investisseurs devraient eux aussi prendre note du remarquable réalignement politique de l’Amérique latine. Certains parlent d’un revirement à 180 degrés; il s’agit sans aucun doute d’un glissement vers la droite et d’un rapprochement avec l’administration américaine. Le premier domino est tombé fin 2023, lorsque les électeurs argentins ont rejeté l’establishment péroniste et élu Javier Milei. L’Équateur et la Bolivie ont suivi, puis le Chili et le Honduras fin 2025. En 2026, le Pérou a élu Keiko Fujimori à une très faible majorité, et la Colombie a choisi Abelardo de la Espriella, un outsider de droite, déjouant ainsi les pronostics des instituts de sondage. Aujourd’hui, et c’est le plus significatif, le Brésil semble prêt à emboîter le pas. Pour les investisseurs, c’est une bonne nouvelle: l’ADN sous-jacent des gouvernements évolue de la gauche sociale vers la droite, ce qui se traduit généralement par une approche plus orthodoxe et prévisible de la gestion économique, des politiques favorables aux entreprises qui récompensent le mérite, ainsi qu’un soutien renouvelé des États-Unis dont l’Argentine a déjà bénéficié.
Graphique de la semaine: Vigueur de la croissance
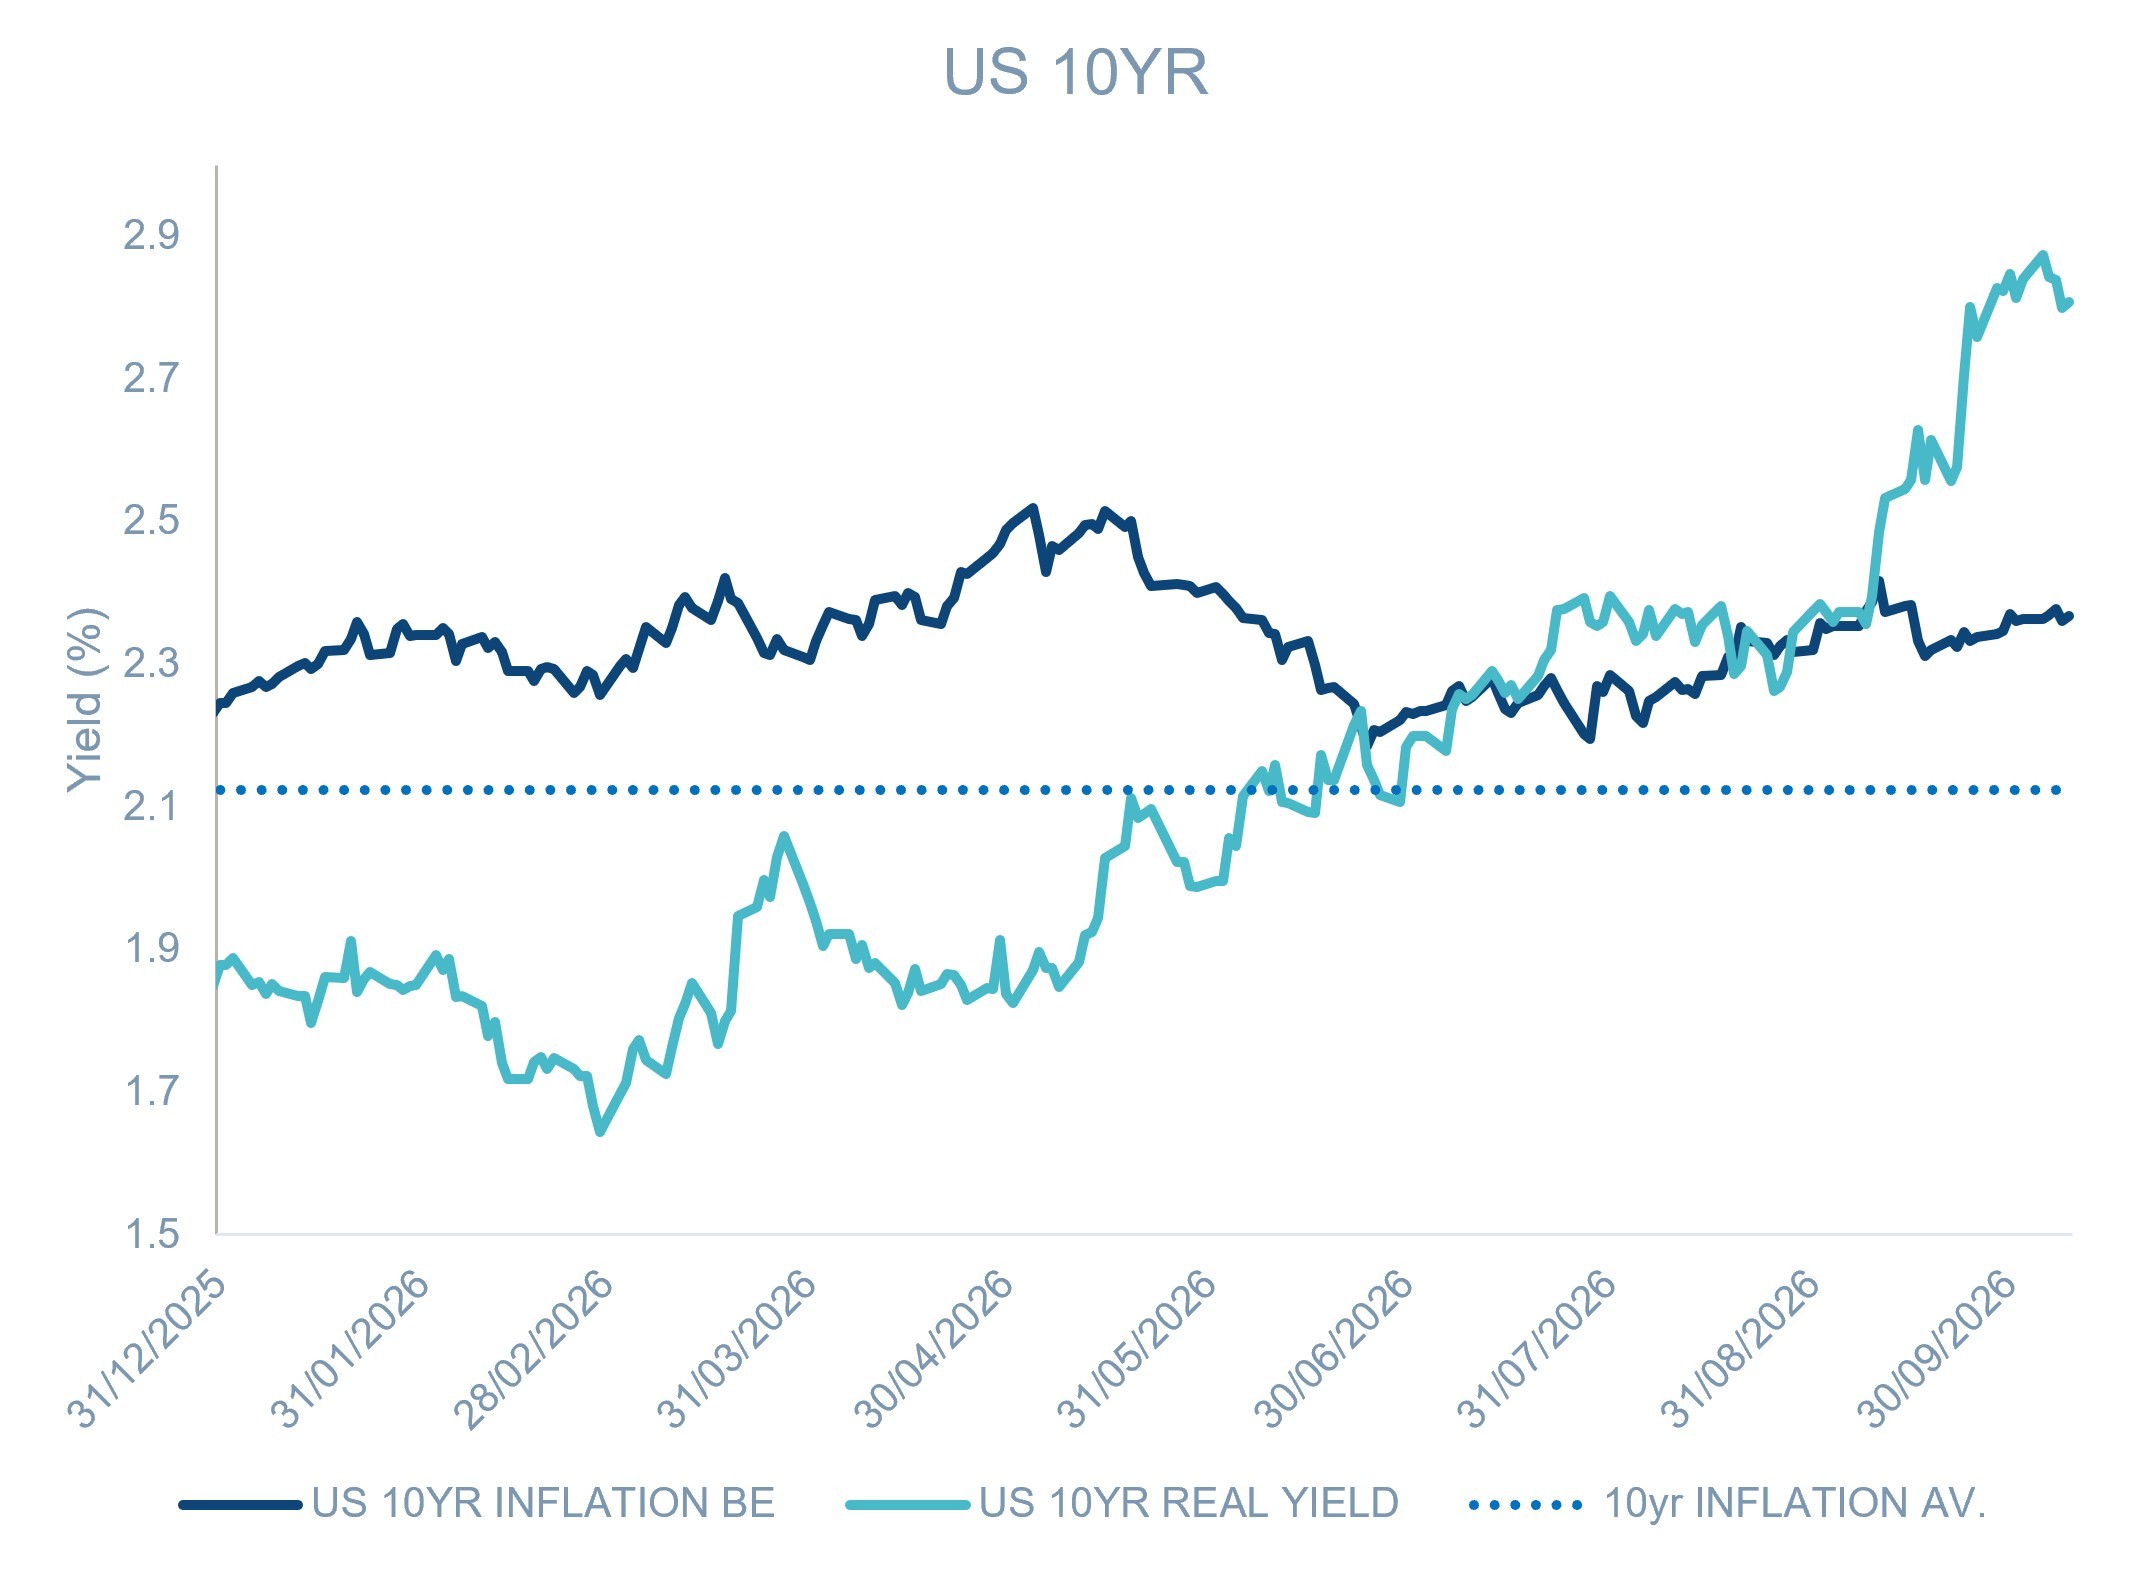
Source: Bloomberg, as of October 9, 2026. Muzinich views and opinions are subject to change. For illustrative purposes only.