La hausse des rendements obligataires met en évidence une divergence croissante au sein des marchés souverains européens, les inquiétudes budgétaires entraînant un élargissement des spreads par rapport à l’Allemagne. Si la volatilité pèse également sur le crédit, la résilience de la croissance et des bénéfices pourrait offrir des opportunités aux investisseurs sélectifs sur les titres à haut rendement.
La semaine dernière, la hausse des rendements obligataires s’est accélérée dans un contexte de données économiques solides et de hausse des cours du pétrole. Les prix de l’énergie sont restés sous pression en raison de l’absence de toute résolution du conflit au Moyen-Orient, du risque d’une nouvelle escalade militaire entre les États-Unis et l’Iran, et d’une éventuelle interdiction américaine des exportations de diesel. Les prix intérieurs du diesel aux États-Unis semblent avoir atteint un pic – mais à des niveaux historiquement élevés – et leur répercussion sur les prix des transports et des biens alimente les anticipations selon lesquelles l’inflation pourrait rester élevée plus longtemps.
Sur le plan économique, le cycle conjoncturel continue de faire preuve de vigueur. L’indice définitif des directeurs d’achat (PMI) pour l’Europe a été révisé à la hausse, l’indice manufacturier de l’Institute for Supply Management (ISM) américain a confirmé une dynamique solide de l’activité et le PMI chinois s’est amélioré après la faiblesse observée au cours des mois précédents.
En Europe, les données préliminaires de septembre ont montré une accélération notable de l’inflation globale dans la zone euro, tandis que l’inflation sous-jacente a légèrement augmenté. La majeure partie de la hausse observée en septembre peut être attribuée aux prix de l’énergie, et nous prévoyons que le taux annuel continuera de progresser au cours du quatrième trimestre. Cela ne remet pas en cause les anticipations de nouvelles hausses des taux de la Banque centrale européenne (BCE), même si nous pensons que celle-ci attendra probablement décembre pour ajuster davantage ses taux directeurs.
Aux États-Unis, les données d’août relatives aux dépenses de consommation personnelles (PCE) se sont révélées meilleures que prévu. Une révision méthodologique a entraîné une révision à la baisse des PCE sous-jacentes au cours des derniers mois par rapport aux chiffres initialement publiés. Il s’agit potentiellement d’une bonne nouvelle pour les membres votants du Comité fédéral de l’open market (FOMC) qui ont plaidé en faveur de la patience, et cela suggère qu’ils ne seront peut-être pas pressés de relever les taux lors de la réunion d’octobre. Par ailleurs, les chiffres de l’emploi non agricole de septembre ont largement déçu les attentes, et ceux des deux mois précédents ont été révisés à la baisse de 60'000 au total. Dans l’ensemble, ces éléments suggèrent que, même si des hausses de taux restent à l’ordre du jour, le fait de relever les taux lors de deux réunions consécutives traduirait une urgence que les données de la semaine dernière ne reflètent pas.
Sur les marchés obligataires, la semaine a été marquée par une bifurcation significative des spreads des obligations d’État de la zone euro (EGB). Le gouvernement français a présenté son projet de budget pour 2027, qui table sur une réduction du déficit de 54 milliards d’euros par rapport à 2026. Cette réduction est toutefois calculée par rapport à un scénario de référence pour 2027 fondé sur la même tendance des dépenses qu’en 2026. Par rapport aux chiffres de 2026, la réduction du déficit serait plutôt de l’ordre de 30 milliards d’euros. Le budget sera débattu à l’Assemblée nationale et devrait faire l’objet d’amendements. Les acteurs du marché n’ont pas accueilli favorablement cette proposition, et l’écart entre les obligations d’État françaises (OAT) et les Bunds allemands s’est creusé pour atteindre 141 points de base (pb) à la clôture de vendredi.[2] D’autres États souverains européens ont également été touchés au cours de la semaine. L’écart entre les obligations d’État italiennes (BTP) et les Bunds s’est considérablement creusé depuis début septembre, tout comme les spreads espagnols depuis fin août. Les rendements des titres souverains des pays les plus fragiles ont augmenté alors même que les Bunds restaient stables, ce qui témoigne d’un découplage manifeste par rapport à la référence allemande (voir le graphique de la semaine). Nous notons que le spread français a atteint son plus haut niveau depuis la crise de la dette souveraine de la zone euro en 2012, et que le rythme d’élargissement observé ailleurs dans la périphérie a été l’un des plus rapides de ces dernières années.
Les spreads de crédit américains et européens se sont creusés au cours de la semaine, à mesure que la volatilité globale des marchés augmentait. L’accélération des rendements obligataires au cours de la dernière semaine de septembre a plongé la plupart des marchés «investment grade» de haute qualité en territoire négatif en termes de rendement total depuis le début de l’année. Les marchés «high yield» ont perdu entre deux et trois points au cours du mois, mais leurs rendements totaux depuis le début de l’année restent positifs. Le «high yield» a toutefois sous-performé «l’investment grade» en termes de rendement total en septembre. Les cours des indices «high yield» se situant de cinq à six points en dessous du pair, l’argument de la convexité semble revenir en force. La hausse des rendements pèsera bien sûr sur les bilans les plus fragiles, et il n’est pas surprenant de voir les titres de crédit américains notés CCC sous-performer dans ce contexte, avec des spreads supérieurs à 1200 points de base. Néanmoins, nous pensons que la solidité du contexte macroéconomique et du cycle des bénéfices devrait offrir des opportunités intéressantes pour renforcer l’exposition aux titres à haut rendement. La saison des résultats du troisième trimestre va bientôt débuter et devrait recentrer l’attention des investisseurs sur ce que nous considérons comme un cycle de bénéfices exceptionnel.
À l’avenir, les rendements obligataires devraient rester au centre de l’attention. Le rapport sur l’emploi américain décevant publié vendredi a quelque peu apaisé les marchés, la probabilité d’une hausse des taux par la Réserve fédérale (Fed) en octobre s’étant éloignée. L’indice ISM des services, qui s’est fortement redressé ces derniers mois, s’annonce comme un indicateur important, sa composante «emploi» devant être scrutée de près après les chiffres décevants de l’emploi de septembre. En Europe, nous nous attendons à ce que les responsables de la BCE commentent la fragmentation des obligations d’État européennes (EGB) avant la publication, le 16 octobre, des chiffres définitifs de l’inflation de septembre. Tous les regards restent tournés vers la France, où le débat politique s’intensifie à l’heure où les discussions budgétaires s’ouvrent à l’Assemblée nationale.
Graphiques de la semaine: France, Italie, Espagne: évolution des spreads (points de base) par rapport au Bund depuis le 26 janvier
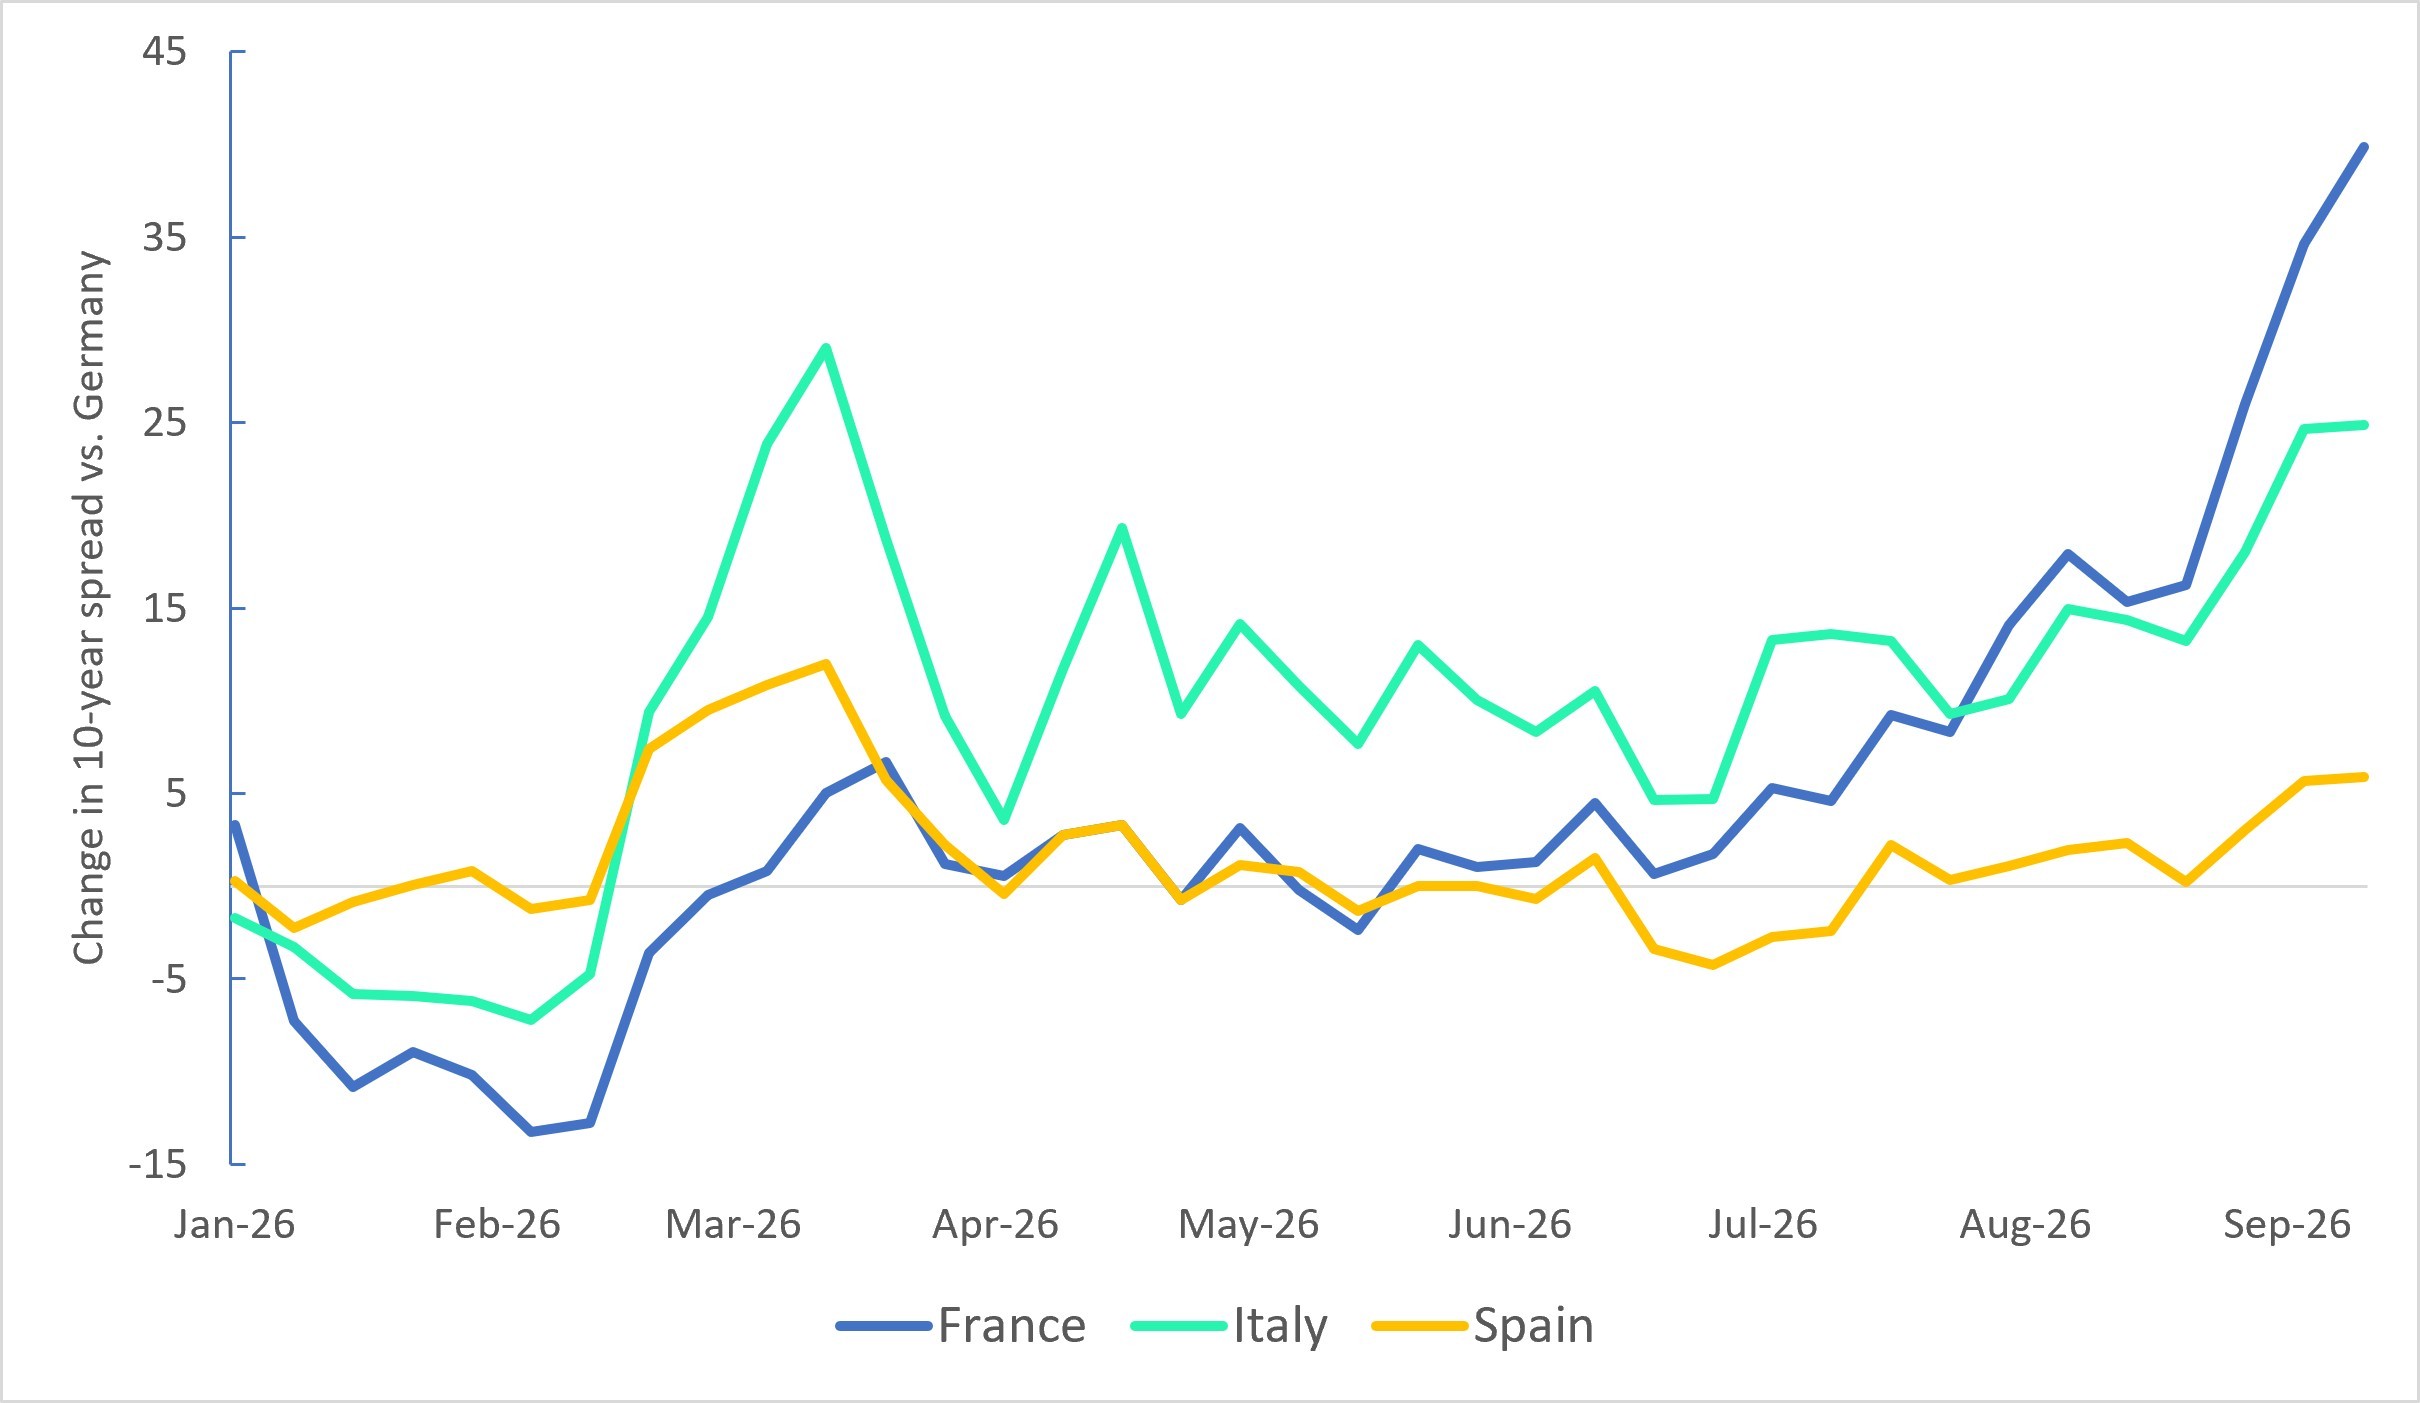
Source: Bloomberg, as of October 2, 2026. Muzinich views and opinions are subject to change. For illustrative purposes only.