La semaine a été difficile pour les investisseurs. Seul un portefeuille composé de liquidités et de pétrole, entièrement couvert en yens japonais, aurait pu sortir gagnant; une allocation peu probable, et à l’exception de celle-ci, rares sont les stratégies qui ont réussi à terminer la semaine avec un rendement total positif.
Comme c'est souvent le cas en septembre, les rendements des obligations d'État ont été au cœur de l'actualité, et la semaine dernière, ils ont été secoués par une tempête quasi parfaite de craintes, liées aux investisseurs, à l'économie, aux aspects techniques et aux questions budgétaires qui se sont abattues toutes en même temps. La courbe obligataire mondiale s'est aplatie pour la deuxième semaine consécutive, mais cette fois-ci avec beaucoup plus de vigueur, les investisseurs étant confrontés à des impasses géopolitiques, aux orientations des banques centrales, à la reflation économique, à une avalanche d'offres et à un mépris quasi total pour la discipline budgétaire.
En ce qui concerne les droits de douane, aucun terrain d’entente n’a été trouvé entre Washington et Ottawa. Les mesures de rétorsion du Canada, qui concernent environ 700 produits taxés à 15%, 25% et 50% et représentent environ 20 milliards de dollars américains de marchandises américaines, sont désormais en vigueur, en réponse aux droits de douane américains de 50% sur environ 20 milliards de dollars américains d’importations canadiennes. Tout bien considéré, cette escalade est plus bruyante que néfaste sur le plan économique, principalement en raison de sa portée limitée: environ 85% des échanges transfrontaliers restent en franchise de droits dans le cadre de l’Accord États-Unis-Mexique-Canada (AEUMC). Pour replacer cela dans son contexte, les droits de douane sur les produits canadiens ont augmenté de 8,3% depuis l’arrivée au pouvoir de l’actuelle administration américaine, ce qui fait que le Canada conserve l’un des taux moyens les plus bas parmi tous les partenaires commerciaux des États-Unis, tandis que les mesures de rétorsion canadiennes ont entraîné une hausse de 6,3%. Il reste donc une marge importante pour une nouvelle escalade, et la menace de l’administration de porter les droits de douane sur les voitures et les pièces automobiles canadiennes à 50% à compter du 1er janvier 2027 n’a en rien contribué à améliorer le climat de confiance. L'impact pourrait se faire davantage sentir lors des élections de mi-mandat que sur le plan économique, car l'exposition des exportations américaines se concentre dans une poignée d'États, dont le Michigan, où la course au siège vacant au Sénat s'annonce véritablement disputée et qui a exporté 23,2 milliards de dollars américains vers le Canada en 2025, soit 38% de ses exportations totales.
Du côté du Moyen-Orient, la semaine dernière, il semblait que «toutes les nouvelles étaient mauvaises». Les gros titres défilent sur les écrans, faisant état d’une escalade alarmante: les attaques maritimes se sont intensifiées, l’Arabie saoudite a été contrainte d’interrompre ses opérations sur plusieurs sites énergétiques à la suite d’attaques et des explosions ont été signalées près de l’île de Kharg. Parallèlement, la sécurité de la navigation en mer Rouge a été remise en question, suscitant des inquiétudes quant à d’éventuelles répercussions sur les exportations de pétrole saoudiennes, alors que les rebelles houthis s’emparaient de la ville portuaire yéménite de Mokha.
Au-delà des gros titres, ce qui apparaît désormais clairement, c’est qu’une solution à court terme est peu probable. Un haut responsable iranien a déclaré que l’Iran était prêt à une guerre plus intense si les États-Unis poursuivaient leurs attaques, tandis que Trump a laissé entendre qu’il pensait que la guerre ne prendrait fin qu’après les élections de mi-mandat en novembre. Dans le même temps, des conseillers de la Maison Blanche avaient évoqué en privé avec Trump la possibilité que la guerre se poursuive jusqu’à la fin de son mandat. S’agissait-il d’un changement de tactique de la part de l’administration américaine après avoir échoué à trouver une solution rapide, ou d’une stratégie visant à «anéantir les attentes» afin que toute évolution positive à l’approche des élections de mi-mandat puisse être présentée comme une victoire morale?
Du côté des banques centrales, la Banque centrale européenne (BCE) a tenu sa réunion de politique monétaire, relevant ses trois taux directeurs de 25 points de base et portant le taux de dépôt à 2,50%, conformément au consensus. Ce qui a davantage surpris les investisseurs, c’est le changement de ton, nettement plus «hawkish». Les projections des services de la BCE ont fait état de révisions à la hausse de l’inflation: l’indice des prix à la consommation harmonisé (IPCH) global pour 2027 a été révisé à la hausse à 2,5%, contre 2,3% en juin, et l’IPCH sous-jacent pour 2027 à 2,6%, contre 2,5%. Le communiqué indiquait que «l’inflation devrait rester bien au-dessus de l’objectif pendant une période prolongée», ce qui marque la première fois que les perspectives de la BCE soulignent la persistance d’une inflation supérieure à l’objectif.
La présidente Christine Lagarde a qualifié cette hausse comme «une évidence», prise à l’unanimité, et a déclaré qu’elle était «solide» face aux trois scénarios élaborés par la BCE pour l’économie de la zone euro. Les perspectives de croissance se sont également révélées plus optimistes: la croissance du PIB pour 2026 a été révisée à la hausse à 0,9%, reflétant des données du deuxième trimestre 2026 meilleures que prévu et une demande intérieure plus soutenue au second semestre. Cette dynamique plus forte en fin d’année crée également un effet de report plus favorable vers 2027, portant les prévisions de croissance pour l’année prochaine de 1,2% à 1,4%.
Par ailleurs, les indices de prix américains n’ont laissé aucun doute aux économistes quant au fait que les pressions sur les prix ne s’atténuent pas. L’inflation des prix à la production a montré une pression renouvelée due à la hausse des prix de l’énergie, en hausse de 0,4% en août et de 5,4% en glissement annuel. Du côté de la consommation, l’indice des prix à la consommation (IPC) global a accéléré de 0,4% et l’IPC sous-jacent de 0,3% sur le mois, avec des signes indiquant que la hausse des coûts de transport, alimentée par la hausse des prix du diesel et la réduction des capacités de transport routier, se répercute sur les prix à la consommation. Les prix des appareils électroménagers ont fortement augmenté de 1,3% (contre 0,8% précédemment), et ceux des services sous-jacents ont accéléré à 0,3% (contre 0,2% précédemment), tirés par l’hébergement et les tarifs aériens.
Du côté de l’offre, les investisseurs se sont préparés à une nouvelle semaine record en matière d’émissions. Le Trésor américain a annoncé qu’il achèterait jusqu’à 6 milliards de dollars de dette publique à long terme lors de la première opération menée dans le cadre de son programme de rachat élargi, dans le but d’améliorer le sentiment technique. Mais ce volume faisait pâle figure face au marché primaire. Le Trésor a émis 39 milliards de dollars de bons à 10 ans et 22 milliards de dollars d’obligations à 30 ans. Les entreprises se sont également lancées dans la course. Rien que mardi, 18 sociétés ont émis des obligations aux États-Unis, tandis qu’en Europe, 20 émetteurs ont cherché à lever environ 27,7 milliards d’euros. Au Royaume-Uni, Amazon a levé 4,25 milliards de livres sterling (5,8 milliards de dollars US) lors de sa première émission obligataire en livres sterling.
Si l’on fait le bilan des événements de la semaine, et peut-être à la surprise de certains investisseurs, économistes et banques centrales, le monde est entré dans une phase de reflation du cycle économique. Autrement dit, la croissance et l’inflation sont toutes deux en hausse (voir le graphique de la semaine). La croissance est soutenue par une politique budgétaire accommodante, les investissements dans l’IA et le plein emploi, tandis que l’inflation est alimentée par des chocs d’offre. Pour les investisseurs en titres à revenu fixe, la reflation est généralement favorable aux spreads de crédit des entreprises, mais défavorable aux taux d’intérêt (voir le graphique de la semaine).
Cela nous amène à la fonction de réaction des banques centrales, qui entrent dans cette phase du cycle à partir d’un point de départ inhabituel, proche des taux neutres. La question est de savoir si elles vont désormais aller trop loin et resserrer leur politique monétaire au détriment de la croissance. Au cours du dernier mois, on a observé une augmentation significative de l’ampleur du resserrement monétaire désormais anticipé (voir le graphique de la semaine).
Graphiques de la semaine: un environnement reflationniste
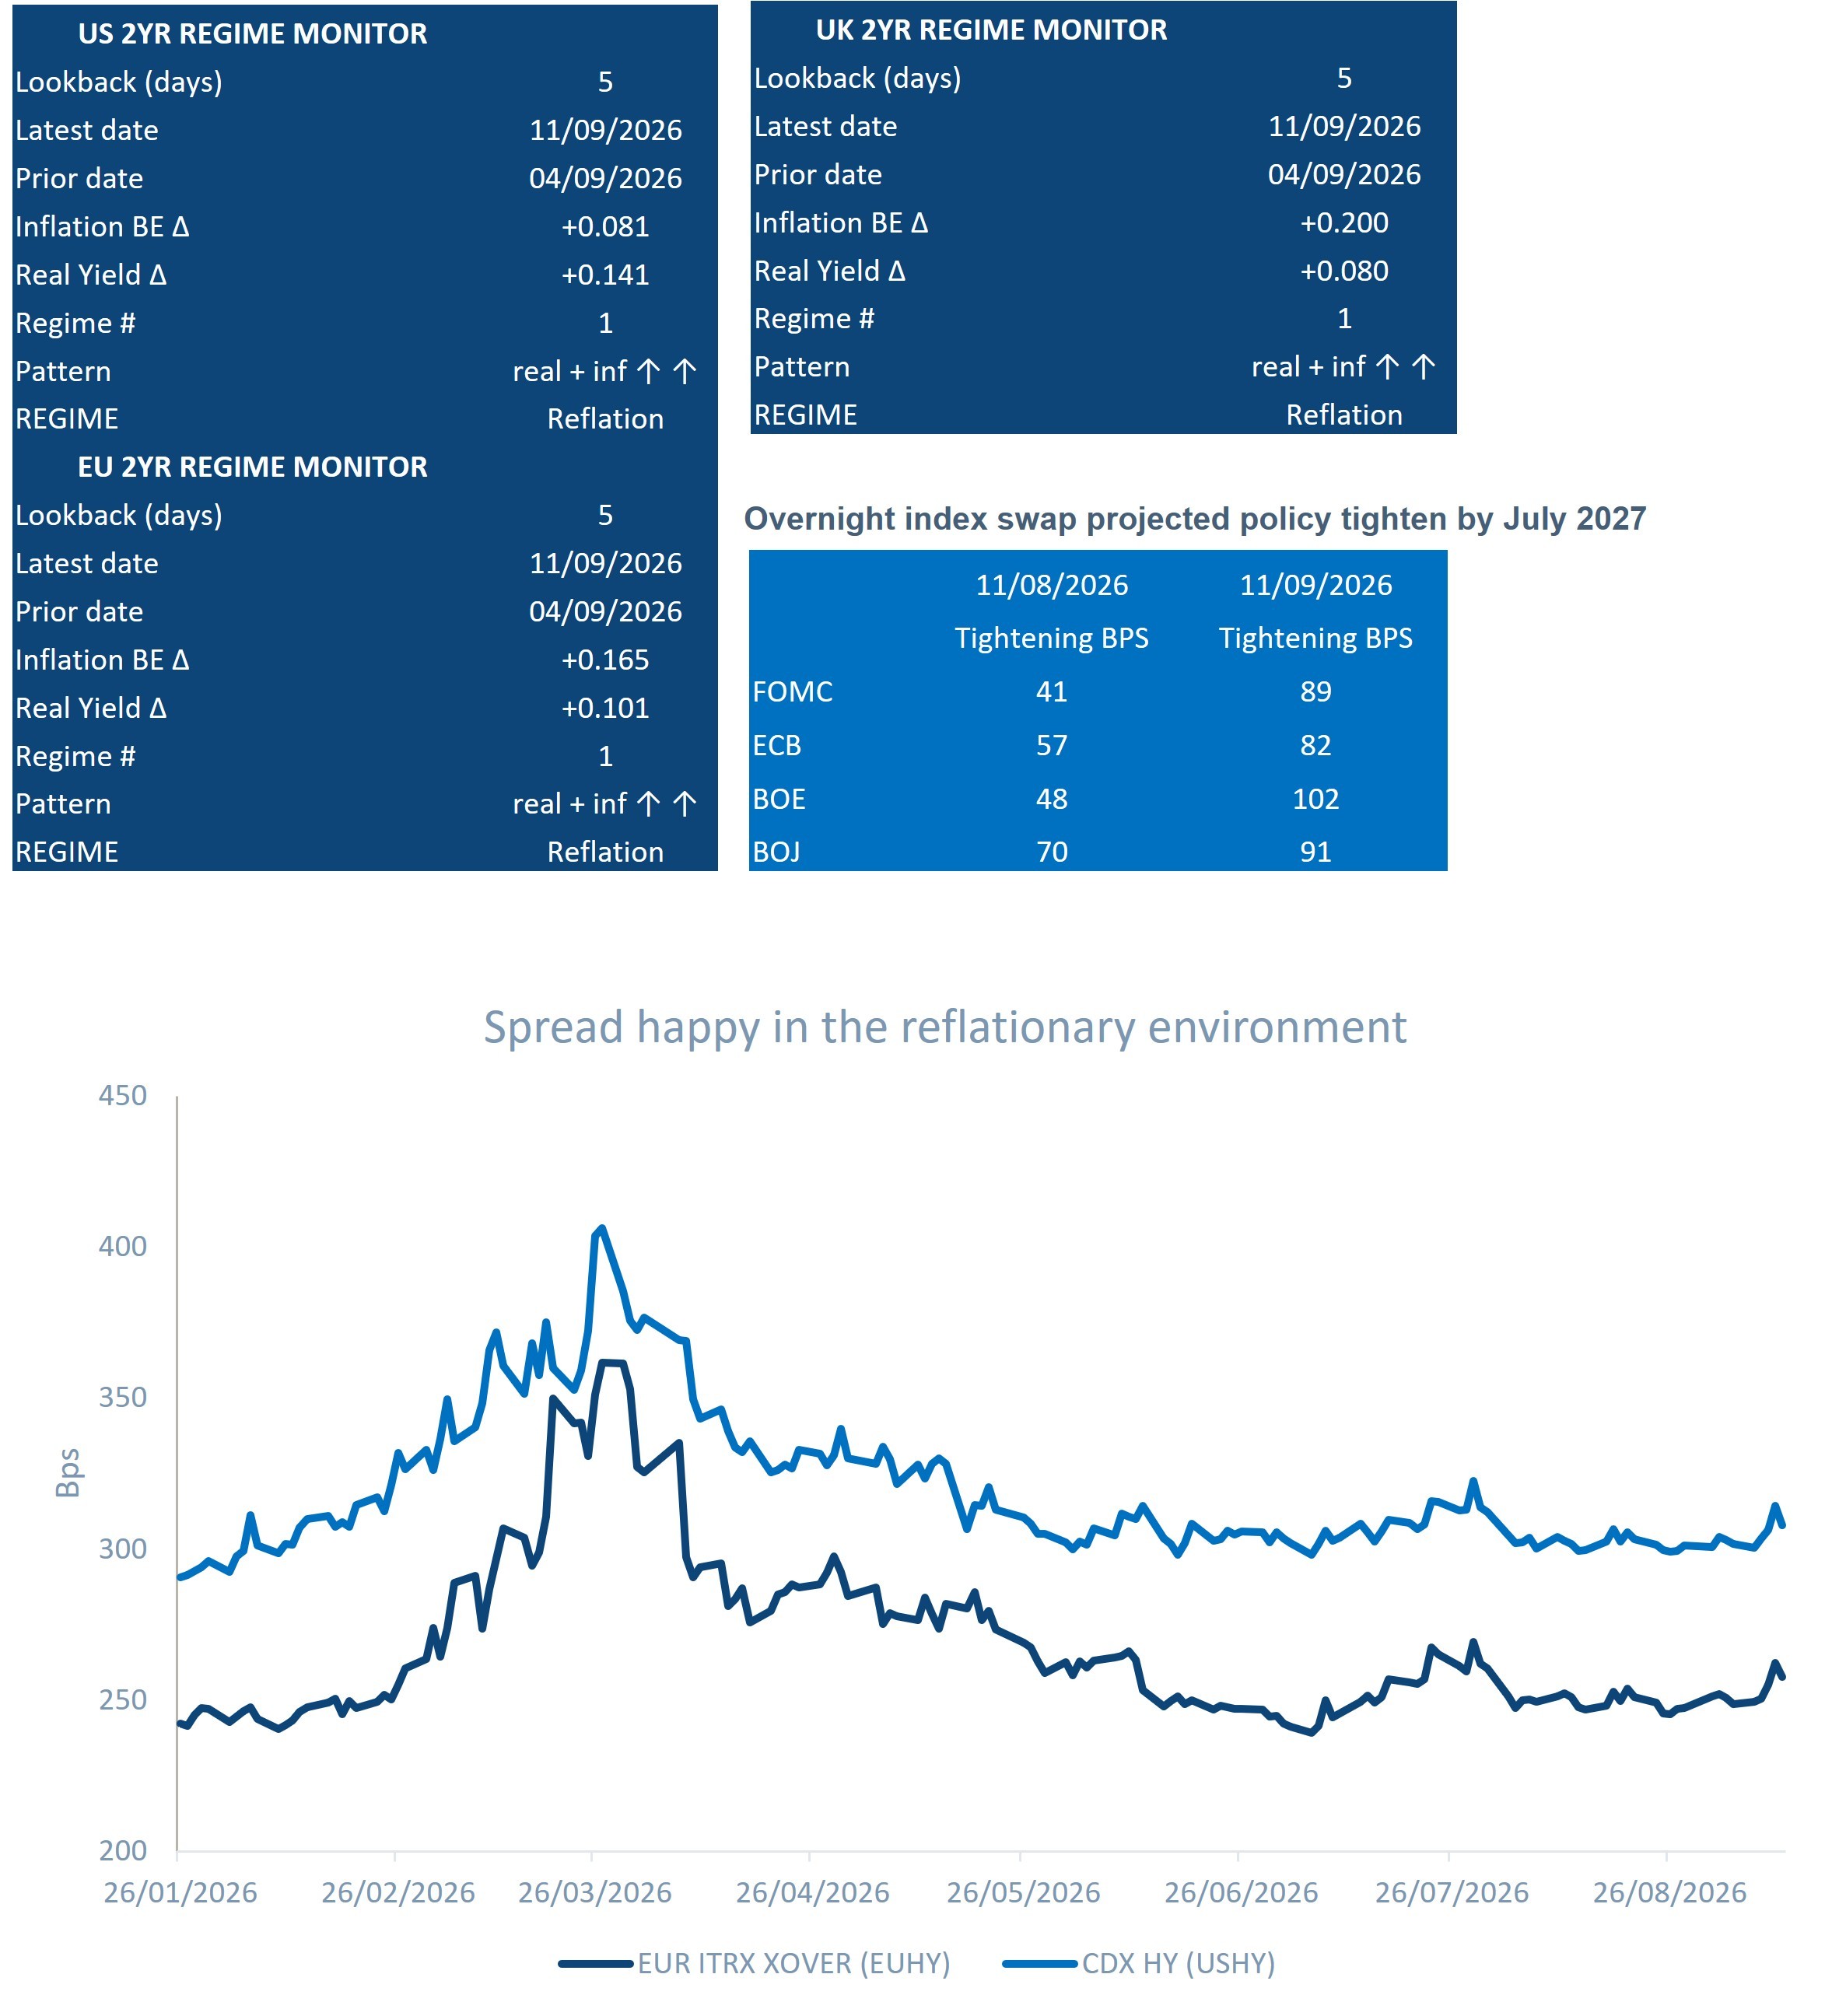
Source: Bloomberg, as of September 11, 2026. Muzinich views and opinions are subject to change. For illustrative purposes only.