L’IA, thème structurant du marché primaire
En deux ans, l’intelligence artificielle s’est imposée comme le thème structurant du marché primaire des obligations convertibles. La classe d’actifs a toujours financé les entreprises en forte croissance, au cœur des révolutions industrielles. Les chiffres de 2026 confirment cette lecture, avec une ampleur qu’il était difficile d’anticiper.
Selon Jefferies1, les émissions de convertibles sur le marché américain atteignent déjà 130,9 milliards de dollars depuis le début de l’année 2026. Ce montant dépasse chacune des années complètes de la dernière décennie. Au rythme actuel, l’année pourrait se conclure autour de 168 milliards de dollars, soit près de cinq fois le niveau de 2016. Le secteur technologique représente à lui seul 59,6% de ces émissions, un plus haut sur la période.
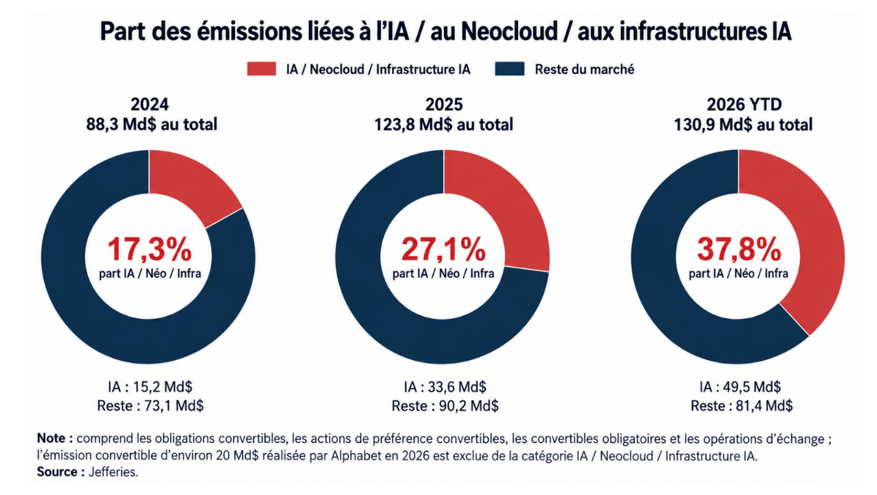
Surtout, la part des émetteurs liés à l’IA, au neocloud et aux infrastructures IA est passée de 17,3% en 2024 (15,2 milliards de dollars) à 27,1% en 2025 (33,6 milliards de dollars), puis à 37,8% en 2026 (49,5 milliards de dollars). Près de deux dollars sur cinq émis cette année proviennent donc de ce seul segment.
Cette concentration se lit également dans la taille des opérations. Le montant moyen d’une émission dépasse désormais le milliard de dollars, et 36 transactions ont déjà franchi ce seuil en 2026. Nebius (10,1 milliards de dollars) et CoreWeave (7,7 milliards de dollars) représentent à eux seuls près de la moitié des 36,1 milliards de dollars levés par les sept premiers émetteurs du segment. Enfin, toujours selon Jefferies environ 243 milliards de dollars d’échéances, soit 63% du profil de maturités, se concentrent entre 2029 et 2031. Cette fenêtre coïncide précisément avec la période où les investissements massifs dans l’IA devront démontrer leur rentabilité.
La question centrale devient alors: lorsqu’une part aussi importante du gisement repose sur une même thématique, la convexité offerte par la classe d’actifs reste-t-elle homogène?
La jambe crédit, angle mort du récit IA
Par construction, une obligation convertible combine une composante obligataire et une option de conversion en actions. Le récit qui accompagne la vague IA se concentre naturellement sur la seconde: l’IA est une révolution industrielle intensive en capital, la convertible est l’instrument logique pour en financer les goulets d’étranglement physiques (calcul, énergie, refroidissement, réseau), et le porteur bénéficie d’une option sur cette transformation. Cette lecture est juste. Elle laisse toutefois dans l’ombre la composante obligataire, qui détermine la solidité du plancher obligataire et donc la réalité de la protection à la baisse.
Plusieurs caractéristiques des émetteurs IA méritent à cet égard une attention particulière. Une part significative d’entre eux génère encore des flux de trésorerie négatifs, avec une rentabilité qui dépend de la montée en charge d’un nombre restreint de contrats avec les hyperscalers. La durée de ces contrats n’est pas toujours alignée avec la maturité des obligations émises pour financer les capacités correspondantes, ce qui expose l’émetteur à un risque de renégociation avant l’échéance. Enfin, la lisibilité contractuelle (clauses de sortie, révisions tarifaires, engagements de type take-or-pay) reste hétérogène d’un émetteur à l’autre.
Les anciens mineurs de Bitcoin reconvertis en opérateurs de centres de données IA, tels que TeraWulf, IREN ou Applied Digital, illustrent bien cet exercice. L’infrastructure physique est réelle et les baux signés avec les hyperscalers sont crédibles. Mais le plancher obligataire de leurs émissions repose sur un petit nombre de contreparties et sur la capacité de l’émetteur à livrer ses capacités dans les délais annoncés. Dans un univers où environ deux tiers des émissions ne disposent pas de notation officielle, l’analyse crédit interne redevient l’exercice central: c’est elle qui permet de déterminer si la convertible offre bien la convexité annoncée, ou si son asymétrie penche en réalité du côté de la baisse.
Convexité, dispersion, sélection
Ce cadre d’analyse conduit à une conclusion précise: sur les convertibles IA, les prochaines années ne se joueront pas sur une exposition directionnelle au thème, mais sur la convexité et la dispersion.
La convexité, promesse structurelle de la classe d’actifs, devient inégale à mesure que le thème s’installe. Deux convertibles IA du même millésime, aux termes d’émission comparables, peuvent offrir des profils asymétriques très différents selon la qualité crédit qui les sous-tend. La dispersion, elle, devrait s’accroître à mesure que la cohorte mûrit: le marché cessera progressivement de valoriser la thématique pour valoriser chaque émetteur sur ses fondamentaux, et les écarts de spread entre les meilleurs et les moins bons noms s’élargiront. La performance dépendra moins de l’exposition au thème que de la qualité crédit de chaque émetteur.
Dans un marché où plus d’un dollar sur trois émis est adossé à une même thématique, il nous semble essentiel de considérer la sélection non plus comme une simple étape du processus d’investissement, mais comme la condition même de la convexité. C’est là, bien plus que dans la conviction thématique, que se jouera la performance du prochain cycle.
1Jefferies Fixed Income Trading Strategy, «A Survival Guide to Datacenter Credit», Michael Haber, septembre 2026.