Où sont passés les consommateurs?
Les secteurs de la consommation traînent en Bourse, la confiance des consommateurs atteint ses plus bas des 7 derniers mois, la crainte d’un retour de l’inflation se fait plus prégnante, et pourtant les carnets de commandes des compagnies aériennes n'ont jamais été aussi pleins. L'argent a quitté l'allée des biens pour rejoindre celle des expériences. Le consommateur n'a pas disparu, il a simplement changé de rayon.
Les étiquettes sectorielles, prisonnières d'une nomenclature datée, nous raconteraient-elles une fausse histoire de faiblesse?
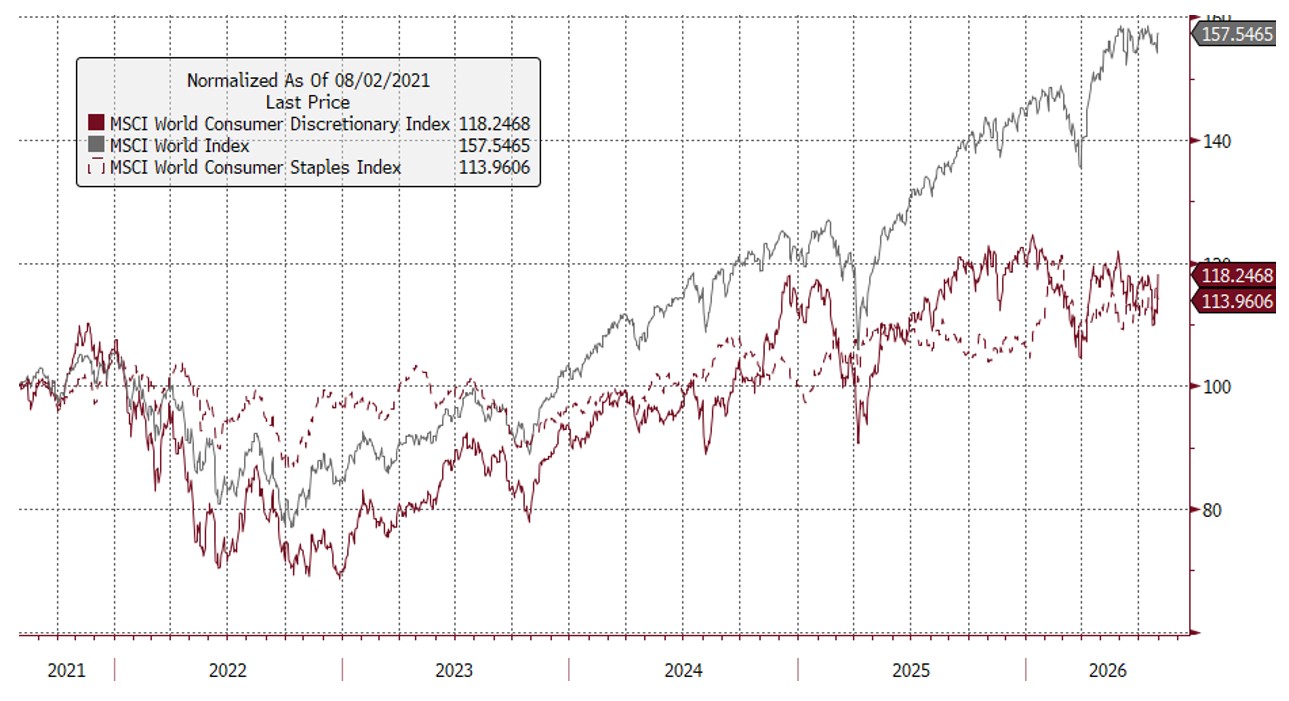
Commençons par une anomalie révélatrice. Malgré un très bon début d’année, la consommation sous-performe le marché tout en voyant ses multiples se maintenir voir se tendre. C'est la signature typique d'un afflux défensif, et non d'un secteur en bonne santé. Deux forces s'opposent. Les bénéfices stagnent: les volumes de biens s'affaissent, le mix se déplace vers les services, et l'ombre des GLP-1 pèse sur l'alimentaire. Dans le même temps, les cours tiennent, portés par des rotations sectorielles allégeant la tech et l'IA pour se réfugier dans la sécurité et le rendement. La consommation discrétionnaire reste atone proche de 0% et le secteur se traite à un discount de 16% par rapport à la moyenne de ses multiples sur 5 ans. En Europe les multiples de valorisation se sont tendus sur la consommation discrétionnaire quand la consommation de base se traite à un discount de 15%. Quand le prix résiste et que le bénéfice fléchit, le multiple s'étire, mais c'est un multiple payé pour la protection et le dividende, pas pour la croissance. Nous sommes plus près du piège à valeur que de la revalorisation.
Une ligne relie toutes les géographies. Les biens non essentiels ne progressent plus que de 0,8% depuis 2023 contre 2,3% avant la pandémie, tandis que le marché des expériences de voyage retrouve son rythme d'antan à 4,4%. Le luxe expérientiel via l’hôtellerie surperforme à +6%. La preuve la plus concrète est immobilière: en 2025, les propriétaires américains ont loué davantage de surfaces à des enseignes de bien-être, fitness, concepts expérientiels, qu'à des commerçants traditionnels.
Aux Etats-Unis, les dépenses de consommation des ménages restent largement dominées par les services (~70%), qui continuent de porter la grande majorité de la croissance de la consommation, tandis que les dépenses en biens affichent des progressions plus restreintes ou en dents de scie. En juillet les dépenses de services ont bondi de 86.2 milliards de dollars quand celles de biens reculaient de 49.9 milliards de dollars. Le voyage capte le flux: plus de 1 300 milliards de dollars attendus en 2026, avec Delta et United affichant des chiffres d'affaires records (+14-16%), mais des bénéfices en baisse sous l’effet d’une flambée des prix du carburant. Le divertissement en direct suit, Live Nation clôturant une année record en 2025 à 20,9 milliards de dollars (+10%) pour ses concerts et 159 millions de fans (+5%). Cependant, cette croissance a été portée par l'international, notamment l'Europe, le Mexique et l'Asie. Les consommateurs continuent de payer pour l'expérience premium et différenciée (IMAX bat ses records de 2019), tandis que la fréquentation de masse du cinéma reste durablement en dessous des niveaux d'avant-Covid. C'est le même schéma que chez les compagnies aériennes, le premium tire tout et dans la consommation en général les services et les expériences captent la croissance. L'économie est désormais en K. Les ménages aisés dépensent librement en voyages et loisirs, quand les autres défendent l'essentiel. L'illustration est saisissante: lors du Memorial Day (mai 2026), la part d'Américains prévoyant d'acheter est passée de 36% à 54%, mais le panier moyen a chuté de 289 à 86 dollars. Même économie, deux consommateurs.
Sur le Vieux Continent, l'attraction de l'expérience est encore plus vive. Les revenus de Live Nation progressait de 26% en Europe. Les budgets voyages d'affaires y progressent également plus vite (5,8% contre 4,9% aux Etats-Unis). C'est ici que le secteur du luxe raconte l'histoire la plus fine. Le luxe-objet stagne: Bain & Company estime les dépenses globales étales en 2024 comme en 2025, et LVMH n'a affiché qu'une croissance modeste au premier semestre 2026. Mais un basculement tectonique s'opère vers le luxe-expérience – hôtellerie, croisières, gastronomie. Les gagnants sont le «hard luxury» où la rareté tient les prix (Richemont porté par Cartier, Hermès et sa rareté délibérée) et les actifs hôteliers logés dans les conglomérats. Côté transport, la contrainte d'offre liée aux retards de livraison chez Boeing et Airbus offre un pouvoir de fixation des prix aux compagnies aériennes: Ryanair a signé un bénéfice record de 2,26 milliards d'euros, IAG son meilleur résultat historique.
En Asie, la Chine reconfigure le tableau mondial de manière plus subtile. Le consommateur chinois thésaurise et festoie à la fois: les dépôts des ménages atteignent un record de 160'000 milliards de yuans, mais les ventes de biens ne croissent que de 3,6% quand les services et expériences bondissent de plus de 12%. La preuve par le voyage est vertigineuse: 6,52 milliards de déplacements domestiques en 2025, et des réservations de vols pour le Nouvel An en hausse d'environ 400%. Pékin a lu le signal et redirige sa politique vers les services.
Les secteurs de consommation classique souffrent partout dans le monde. Parce qu'ils se trouvent du mauvais côté de cette bascule, leurs multiples n’est soutenus que par une quête de sécurité. Pour se positionner à la destination des flux plutôt qu'à leur origine il faut privilégier les secteurs exposés aux services premium comme les voyages et les expériences «live», éventuellement le streaming, en voie de maturité et récemment challengé par le cinéma IMAX. Le consommateur ne s'est pas volatilisé. Il a simplement décidé que la mémoire d'un concert valait mieux qu'un objet de plus dans le placard.