A première vue, la recherche des sociétés à la croissance exceptionnelle de ces deux dernières décennies s’apparente à un récit de la tech américaine, dominé par des acteurs tels que NVIDIA, Amazon et Tesla.
Les grands gagnants de ces vingt dernières années proviennent pourtant des quatre coins du monde: un spécialiste indien du crédit hypothécaire, un groupe français de cosmétiques, un producteur pétrolier brésilien et une société américaine de robotique chirurgicale.
L’enseignement est simple: la croissance exceptionnelle peut surgir de n’importe où, et il faut la chercher largement, car passer à côté d’une valeur d’exception coûte cher.
Si les futurs géants sont rares et, par nature, difficiles à repérer, nous devons mettre toutes les chances de notre côté pour les dénicher. Cela suppose d’élargir son entonnoir de recherche, et non son portefeuille.
Sur la piste des rendements
L’une des leçons à retenir est que des rendements exceptionnels peuvent échoir aux sociétés qui contrôlent des actifs rares ou occupent des goulets d’étranglement critiques dans leur secteur. Petrobras, par exemple, a tiré parti des vastes réserves de pétrole bon marché et de haute qualité du bassin de Santos, au Brésil.
Les équipements miniers d’Atlas Copco, à haute performance et essentiels aux opérations de ses clients, sont devenus une référence sectorielle: une excellence technique constante a permis à l’entreprise de distancer ses concurrents en matière d’innovation. Dans les deux cas, ces sociétés occupaient une position privilégiée au sein de leur chaîne de valeur.
À la recherche des goulets d’étranglement de l’IA
Nous sommes désormais entrés dans une ère technologique très différente, mais, s’agissant de l’intelligence artificielle, la question d’investissement reste la même: où se situent les capacités rares susceptibles de générer durablement des rendements supérieurs? NVIDIA, TSMC et ASML jouissent d’avantages concurrentiels redoutables qui les placent à des points critiques de l’infrastructure sous-jacente. Et à mesure que les investissements se diffusent le long de la chaîne d’approvisionnement de l’IA, nous poursuivons la recherche des prochains goulets d’étranglement, là où demande structurelle et avantage concurrentiel durable pourraient se conjuguer pour entretenir une croissance exceptionnelle.
Chez les fabricants de mémoires comme SK Hynix ou l’acteur chinois CXMT, récemment introduit en bourse, la demande paraît soutenue, mais le risque de substituabilité, et ses conséquences sur les rendements à long terme, incite à la prudence.
Explorer les industries adjacentes à l’IA
Des sociétés comme Howmet Aerospace – dont l’expertise, forgée sur une décennie, s’est affinée dans la production d’aubes de turbine de haute précision pour l’aéronautique – pourraient voir ce savoir-faire devenir de plus en plus transposable à un nouveau débouché: les turbines à gaz appelées à couvrir les besoins colossaux en électricité des centres de données dédiés à l’IA.
Un secteur voisin intéressant a également retenu notre attention: la fabrication d’équipements de gravure des plaquettes de silicium avec Lam Research. À mesure que les puces gagnent en complexité et en tridimensionnalité, le savoir-faire de Lam en matière de gravure et de dépôt pourrait en faire un goulet d’étranglement de plus en plus décisif pour la prochaine phase d’innovation du secteur.
Se demander où se logera la valeur
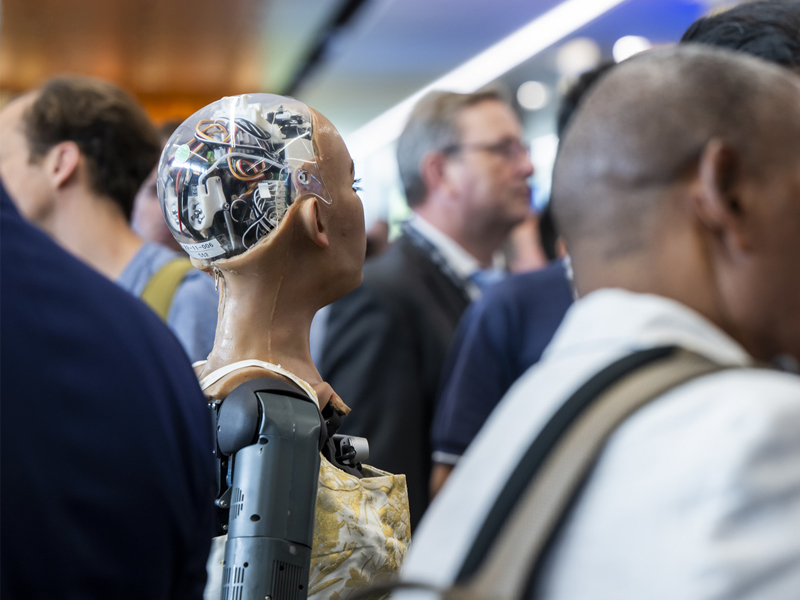
Décortiquer la question de savoir où se créera la valeur à long terme dans l’IA vaut aussi pour la robotique humanoïde. Selon certaines estimations, près d’un milliard de robots humanoïdes pourraient être en service d’ici 2050, soit une multiplication par quelque 100'000 par rapport à 2025. La Chine conserve une longueur d’avance, avec environ 80% des déploiements, portés par un écosystème de plus de 150 entreprises dans ce domaine.
Si les prouesses de ces robots sont de plus en plus spectaculaires (au début du mois, un humanoïde blanc sans tête baptisé Tiangong Ultra a battu de 0,19 seconde le record d’Usain Bolt sur 100 mètres), il faut avancer prudemment dans cet écosystème mouvant pour cerner où la valeur pourrait effectivement se créer.
Sur le plan matériel, des sociétés telles qu’Unitree, Galaxea, Deep Robotics, Tianji et TARS illustrent le dynamisme chinois de la robotique humanoïde. Du côté des logiciels, ShengShu (modèles du monde), Lightwheel (données de simulation) et BrainCo (interfaces cerveau-machine) posent la même question: où se logera, in fine, la valeur économique créée?
De nombreuses voies vers une croissance exceptionnelle
Le champ de recherche s’étend toutefois bien au-delà de l’IA. Circle, par exemple, dont la franchise USDC (US Dollar Coin, une monnaie numérique indexée sur le dollar) conjugue confiance, liquidité et crédibilité réglementaire, pourrait devenir une infrastructure de premier plan à mesure que les stablecoins gagnent les paiements transfrontaliers, les actifs tokenisés et, à terme, le commerce de machine à machine.
Kratos Defense ouvre un tout autre terrain. L’attrait ne tient pas seulement à la hausse des budgets de défense, mais à la possibilité que les Etats-Unis renouvellent en profondeur leur façon de s’équiper, en privilégiant des systèmes moins coûteux, autonomes, développés plus vite et produits à grande échelle.
Ses capacités de production, ses relations déjà nouées avec le Pentagone et son modèle à bas coûts pourraient positionner Kratos entre les grands maîtres d’œuvre historiques et une nouvelle génération d’acteurs de la défense.
Alnylam Pharmaceuticals, enfin, mise sur l’interférence ARN, une méthode d’une précision inhabituelle pour réduire au silence les gènes à l’origine de maladies. La société a consacré des décennies à bâtir l’expertise scientifique nécessaire pour administrer efficacement ces traitements.
Ses succès dans le domaine hépatique sont déjà notables, mais son attrait repose sur un gain potentiel bien plus vaste: étendre cette capacité au système nerveux central et à d’autres tissus.
Un large spectre sans rotation du portefeuille
Une autre société, le fabricant chinois de batteries CATL, illustre comment la taille peut devenir un atout en soi. Son envergure alimente la recherche et le développement, enrichit ses données propriétaires, affine sans cesse la chimie des batteries, abaisse le coût par kWh et renforce la fiabilité. Ces facteurs, à leur tour, améliorent l’équation économique pour les clients, accroissent encore l’échelle et élargissent continuellement l’éventail des applications.
Parti des batteries pour véhicules électriques, le groupe étend désormais son champ au stockage sur réseau, aux centres de données, aux camions, aux navires, à l’échange de batteries, au recyclage et, potentiellement, à l’aviation.
Mettre les chances de son côté
Plus de deux décennies d’investissement ont confirmé une leçon simple: les rendements à long terme se joueront sur un petit nombre de sociétés d’exception, et l’essentiel du métier de gérant d’actifs consiste à maximiser les chances de les repérer.
Chercher large ne vise pas à détenir large, mais à multiplier les occasions d’appliquer une exigence de croissance élevée: cette société peut-elle voir sa valeur se multiplier, dispose-t-elle d’un avantage capable de soutenir cette croissance, mérite-t-elle d’être détenue assez longtemps pour que cela compte?
La prochaine grande valeur de croissance ne ressemblera sans doute guère à celles qui l’ont précédée. C’est précisément pourquoi il faut continuer d’élargir le filet.