Les rendements des bons du Trésor américain ont fortement augmenté la semaine dernière, les données économiques solides ayant renforcé les anticipations selon lesquelles l’inflation s’avérera persistante et la Réserve fédérale (Fed) devra relever davantage ses taux à court terme. Ce mouvement s’est concentré sur la partie longue de la courbe, où les investisseurs ont exigé une prime de temps plus élevée, et le rendement des bons du Trésor à 10 ans a dépassé les 5,1%, son plus haut niveau depuis 2007.¹ Les marchés ont avancé leurs anticipations concernant la prochaine hausse, la faisant passer de décembre à octobre. Les commentaires des responsables de la Fed ont renforcé une position «plus élevée plus longtemps» visant à ramener l’inflation à l’objectif de 2%. A notre avis, la réévaluation des taux à long terme a été le thème marquant de la semaine (voir le graphique de la semaine).
Les cours du pétrole sont restés volatils mais ont terminé la semaine stable, voire en baisse, grâce aux espoirs d’un accord visant à rouvrir le passage par le détroit d’Ormuz.
Les chiffres de l’indice des directeurs d’achat (PMI) de septembre ont été solides sur l’ensemble des marchés développés. En Europe, la reprise a été généralisée. La flambée des cours du pétrole en mars et avril avait pesé sur l’activité, en particulier dans les services, mais la dynamique est désormais de retour à tous les niveaux. Les composantes liées aux prix reflètent toutefois la répercussion de la hausse des coûts énergétiques. Il en résulte une activité soutenue, accompagnée d’une pression croissante sur les prix. En Allemagne, l’indice ifo du climat des affaires a confirmé le signal donné par le PMI. Le plan de dépenses budgétaires du gouvernement soutient les commandes et la production manufacturière, offrant ainsi une meilleure visibilité aux entreprises allemandes.
La situation aux Etats-Unis était similaire. Les PMI de l’industrie manufacturière et des services ont tous deux surpris à la hausse, et là encore, les composantes liées aux prix ont augmenté tant pour les intrants que pour les extrants. Les commandes de biens durables se sont également révélées solides, les commandes hors défense et hors transport ayant progressé de 1,6% en glissement mensuel.
Les spreads de crédit ne se sont que légèrement élargis malgré la hausse des taux, soutenus par la résilience des fondamentaux de croissance américains. L’ampleur de la hausse des rendements commence toutefois à peser sur les valorisations des spreads, car des rendements plus élevés se traduisent par des coûts de refinancement plus élevé pour les émetteurs d’entreprise. Les facteurs techniques se sont également affaiblis. L’offre primaire a été abondante en septembre après un mois d’août déjà chargé, et la performance négative depuis le début de l’année a entraîné des sorties de capitaux modérées.
La saison des résultats du troisième trimestre débute dans environ deux semaines et devrait recentrer l’attention des investisseurs sur les fondamentaux des entreprises. Les stratèges actions semblent dans l’ensemble s’attendre à ce que le marché termine l’année en hausse.
Au cours de la semaine à venir, le rapport sur l’emploi de septembre devrait faire état de la création d’environ 100’000 emplois.² Nous observerons également si l’indice manufacturier de l’Institute for Supply Management (ISM) confirme le signal donné par l’indice PMI.
Selon nous, la partie courte de la courbe a désormais intégré les hausses de taux directeur anticipées et pourrait offrir des opportunités intéressantes. La volatilité sur la partie longue de la courbe devrait persister tant que les perspectives géopolitiques resteront incertaines. Les discussions entre les Etats-Unis et l’Iran lors de l’Assemblée générale des Nations unies (ONU) ne semblent pas avoir abouti à des progrès tangibles.
Graphiques de la semaine: variation hebdomadaire des rendements des bons du Trésor américain sur l’ensemble de la courbe des échéances
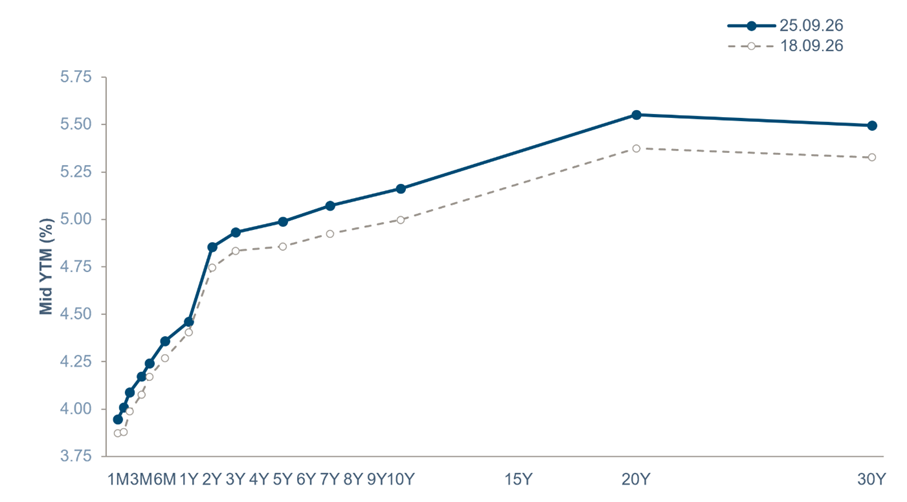
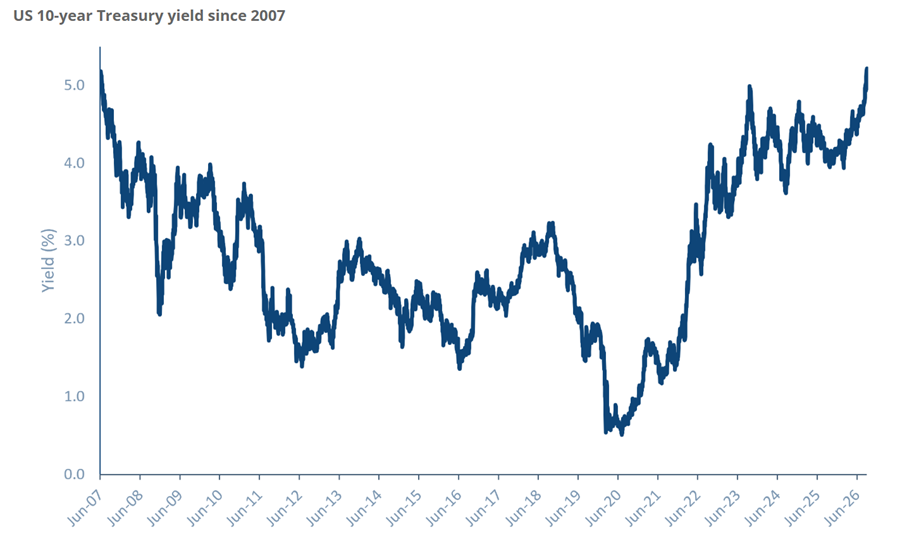
Source: Bloomberg, au 25 septembre 2026. Les points de vue et opinions de Muzinich sont susceptibles d'évoluer. Ces informations sont fournies à titre indicatif uniquement et ne doivent en aucun cas être interprétées comme un conseil en investissement ou une invitation à s'engager dans une quelconque activité d'investissement.
1 Bloomberg, au 25 septembre 2026
2 Bloomberg, au 25 septembre 2026