L’économie a mieux résisté que prévu à la guerre en Iran et à la hausse des prix de l’énergie. L’inflation a augmenté moins qu’anticipé, mais sa persistance incite les autorités monétaires à rester vigilantes. Les banques centrales ont donc durci le ton, ce qui s’est immédiatement reflété dans les rendements obligataires. Le dynamisme de l’activité devrait soutenir les bénéfices des entreprises, mais il atténue également la pression en faveur d’un assouplissement monétaire, alors que l’inflation demeure trop élevée.
Après le rallye du mois d’août, nous sommes devenus plus prudents. Les fondamentaux des entreprises confortent nos convictions d’investissement, mais le niveau plus élevé des rendements nous conduit à nous montrer plus exigeants dans notre prise de risque. Par conséquent, nous avons protégé une partie des gains et ajusté nos expositions sans modifier sensiblement nos allocations.
Un choc plus faible, mais une pression plus durable
L’économie est parvenue à contourner en partie les perturbations. Le réacheminement, le recours aux stocks et l’offre de pétrole en dehors du Moyen-Orient ont atténué l’impact des problèmes de transit à travers le détroit d’Ormuz et la péninsule arabique. L’investissement a également bien résisté: aux Etats-Unis, les dépenses d’investissement se diversifient au-delà de l’intelligence artificielle, tandis qu’en Europe, les résultats des enquêtes de conjoncture auprès des entreprises et les anticipations de demande se sont améliorés.
Cette adaptation contribue à expliquer pourquoi l’activité a surpris positivement des deux côtés de l’Atlantique. Mais la contrainte énergétique n’a pas disparu pour autant. Les goulets d’étranglement dans le raffinage maintiennent le coût des carburants à un niveau élevé, tandis que la faiblesse des stocks de gaz en Europe rend la région vulnérable à l’approche de l’hiver. Ainsi, le prix du brut n’est pas le seul coût qui touche les entreprises et les ménages. Les indicateurs de confiance des consommateurs commencent à refléter ces tensions, incitant à suivre de plus près le redressement du pouvoir d’achat à l’approche de l’hiver.
L’activité économique surprend à la hausse des deux côtés de l’Atlantique, mais continue de décevoir en Chine
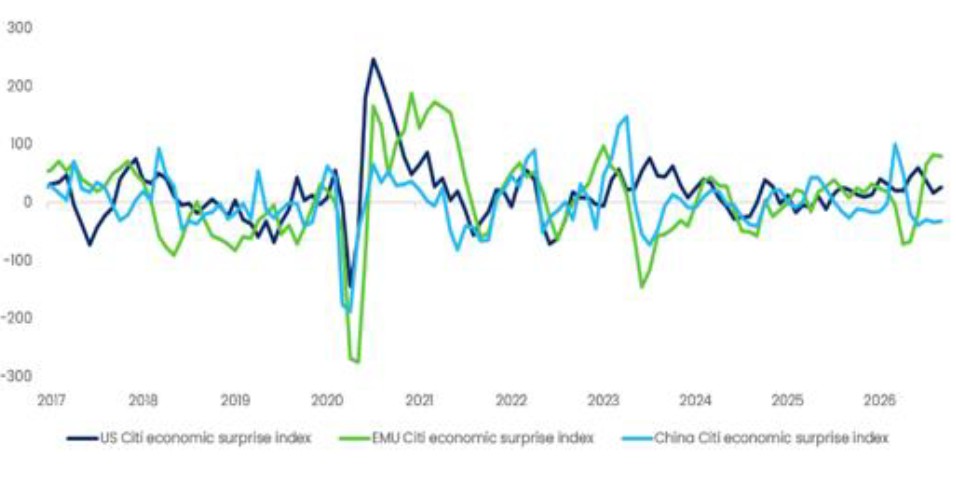
Sources: Candriam, LSEG Datastream, Bloomberg©. Ce graphique montre l’évolution des surprises économiques aux Etats-Unis, en zone euro et en Chine dans la dernière décennie. On observe que l’activité économique européenne a résisté bien mieux que prévu au choc pétrolier.
La persistance de l’inflation mérite désormais autant d’attention que son pic. Les pressions sur les prix s’atténuent progressivement, mais les coûts de l’énergie restent élevés et la croissance est suffisamment solide pour inciter les banques centrales à agir. Le calendrier et le rythme d’un reflux significatif de l’inflation détermineront jusqu’où les banques centrales devront aller.
Notre scénario central reste celui d’une poursuite de l’expansion, avec une croissance du PIB légèrement supérieure à 2% aux Etats-Unis et une reprise modérée en Europe, où la croissance du PIB avoisinerait 1%. L’investissement contribue largement à cette dynamique. La consommation aux Etats-Unis repose en partie sur l’épargne des ménages, tandis que la reprise en Europe s’appuie encore fortement sur la dépense publique en Allemagne. En Chine, la faiblesse de la demande intérieure renforce l’intérêt de distinguer les entreprises qui bénéficient de la dynamique d’investissement de celles qui dépendent d’un rebond généralisé de la consommation.
Les bénéfices offrent un soutien bien réel
Les résultats du deuxième trimestre ont renforcé l’attrait des actions. La croissance des bénéfices s’est élargie au-delà de la technologie et les estimations ont augmenté dans les principales régions. Les entreprises ont continué d’afficher des résultats solides malgré le choc énergétique. Cela nous incite à maintenir notre exposition, même si la hausse des taux d’intérêt relève le niveau de rendement exigé.
La prochaine saison des résultats permettra de savoir si cette dynamique bénéficiaire peut se prolonger en 2027. Les attentes se sont accrues avec la hausse des marchés, laissant moins de place aux déceptions. Nous verrons si la hausse des coûts énergétiques commence à éroder les marges et si les équipes dirigeantes maintiennent leurs plans d’investissement.
La croissance des bénéfices devrait rester robuste en 2027 (%)
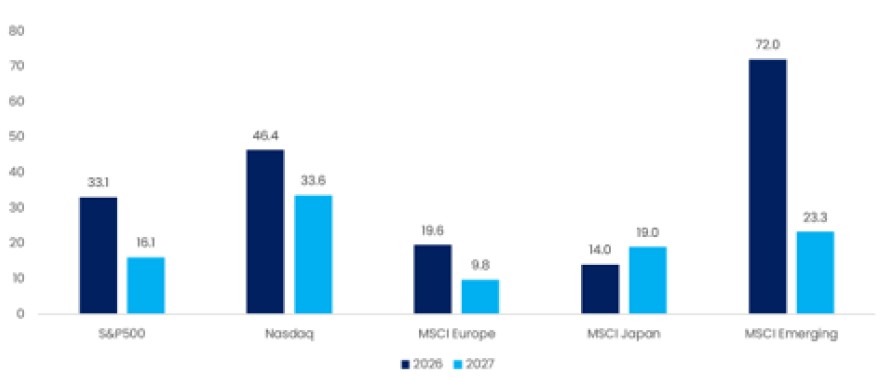
Sources: Candriam, BofA, LSEG Datastream, Bloomberg, ©. Ce graphique montre les prévisions de croissance des BPA en 2026 et 2027 (%) pour les principaux indices boursiers.
Sur le segment de l’IA, la capacité à convertir les commandes en chiffre d’affaires et en flux de trésorerie sera scrutée de près. Les carnets de commandes des hyperscalers augmentent plus vite que leur chiffre d’affaires, mais les investissements continuent de peser sur les prévisions de flux de trésorerie disponibles. Les fournisseurs positionnés sur des segments où les capacités sont rares peuvent capter une partie de ces dépenses avant que les entreprises qui les financent n’en tirent un rendement. La mémoire, le conditionnement de pointe et les infrastructures électriques restent des domaines attrayants. Le rebond du secteur des logiciels récompense déjà les entreprises qui monétisent l’IA. Il reste à prouver que ces revenus peuvent augmenter.
La dynamique bénéficiaire s’étend au-delà des leaders technologiques habituels. L’électrification, l’automatisation et certains segments industriels bénéficient des programmes d’investissement, mais aussi de l’amélioration de la demande d’équipements conventionnels. Un nouvel élargissement des bénéfices donnerait à la progression des actions une base plus large. Toutefois, détenir le même thème d’investissement sur plusieurs marchés ne permet pas nécessairement de diversifier les risques.
MSCI USA – Contribution à la croissance des BPA 2026
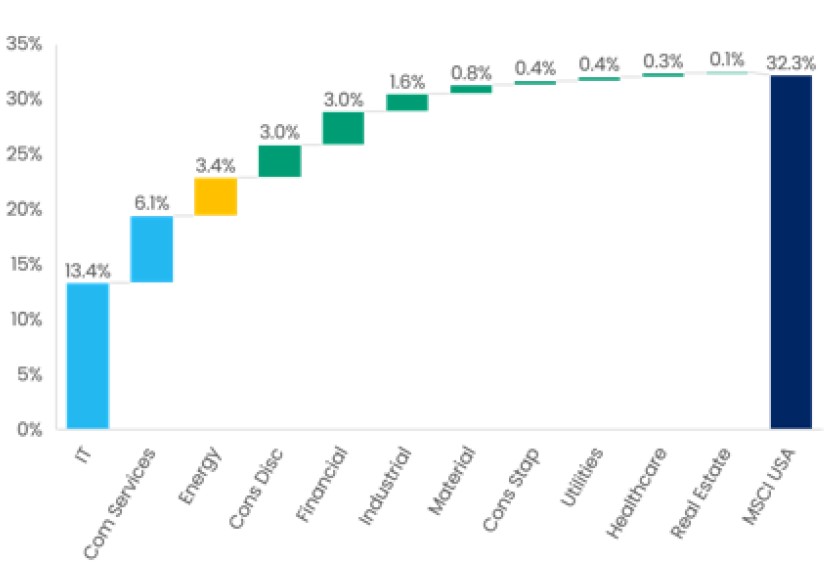
Sources: Candriam, LSEG Datastream, Bloomberg©. Ce graphique présente les prévisions du consensus concernant la croissance des bénéfices par action (BPA) en 2026 pour les principaux secteurs de l’indice MSCI USA
La hausse des rendements change la donne
La hausse des rendements a d’autres causes que la politique monétaire. En effet, les Etats continuent d’emprunter massivement, tandis que les émissions obligataires des entreprises augmentent à mesure que leurs besoins d’investissement s’accroissent. Les marchés obligataires doivent absorber ces deux flux d’émission.
La hausse des rendements offre de meilleurs points d’entrée sur certaines échéances de dette souveraine. Nous restons globalement neutres sur les obligations et privilégions les obligations souveraines «core» de la zone euro, où les prix de marché intègrent déjà un resserrement monétaire significatif. Ce positionnement sélectif sur la duration s’accompagne d’une attention particulière au coût de la protection offerte.
Nous sommes plus réservés à l’égard du crédit. Une grande partie de l’amélioration des fondamentaux se reflète déjà dans le resserrement des spreads. D’autre part, si les investisseurs en actions peuvent participer à la hausse des bénéfices, les détenteurs d’obligations ont un potentiel plus limité quand les spreads sont déjà serrés. Nous préférons le segment investment grade européen à son homologue américain, restons prudents à l’égard du haut rendement américain et conservons une opinion positive sur la dette émergente en devise locale. Le portage peut jouer un rôle, mais il n’efface ni le risque de taux ni le risque de refinancement.
L’offre d’obligations d’entreprise augmente plus vite que celle des bons du Trésor américain, se posant désormais en rival sur les échéances ultra-longues (mds USD)
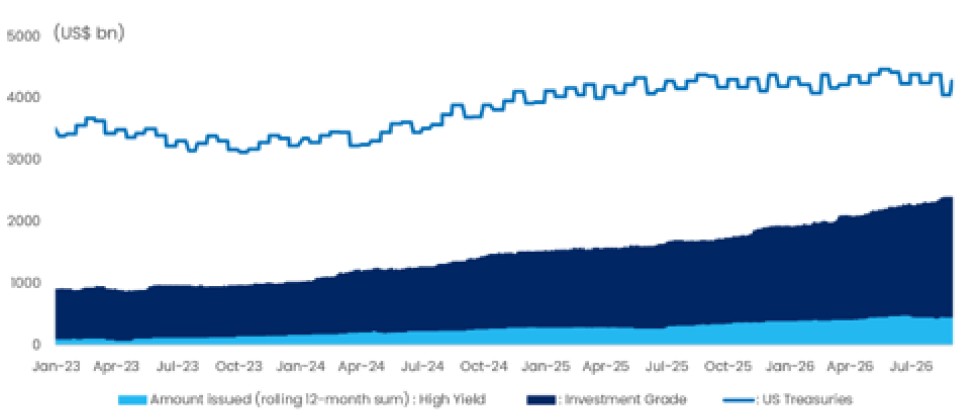
Sources: Candriam, JP Morgan©, Bloomberg©. Ce graphique montre, pour le Trésor américain et les émetteurs privés Investment Grade et High Yield, les émissions cumulées de dette sur un an en dollar.
Certains gains doivent être protégés
Nous surpondérons légèrement les actions, avec une préférence pour le Japon et les marchés émergents, tandis que nous sommes neutres vis-à-vis des Etats-Unis et de l’Europe. Le Japon offre une exposition au cycle d’investissement en cours, une amélioration de la gouvernance et un contexte domestique favorable. La dynamique des bénéfices et les valorisations asiatiques soutiennent l’allocation aux marchés émergents, mais la faiblesse de l’économie intérieure chinoise nécessite une certaine sélectivité.
La dépendance énergétique de l’Europe reste une contrainte forte pour nos choix d’allocation. Le renforcement de l’activité n’a pas éliminé cette vulnérabilité, ce qui conforte une certaine préférence pour l’exposition aux Etats-Unis dans le cadre de nos récents ajustements. Dans l’ensemble des portefeuilles, nous avons limité le risque après le rallye, tout en conservant nos convictions d’investissement. La saisonnalité historiquement défavorable de septembre lors des années d’élections de mi-mandat aux Etats-Unis renforce cette prudence, tout comme le positionnement et la hausse des rendements. Cependant, si le calendrier guide le calibrage de nos expositions, il ne détermine pas notre thèse d’investissement.
Nous restons exposés aux métaux précieux, soutenus par nos convictions sur la thématique de la rareté, ainsi qu’à certaines stratégies alternatives liquides. Plusieurs types d’actifs étant exposés à la hausse des rendements, la diversification doit viser à contenir les risques communs à l’ensemble du portefeuille. Pour l’heure, nous continuons de cibler les entreprises en croissance et procédons à des prises de bénéfices partielles là où les marchés ont récompensé nos choix. De fortes convictions n’empêchent pas de réduire le budget de risque.