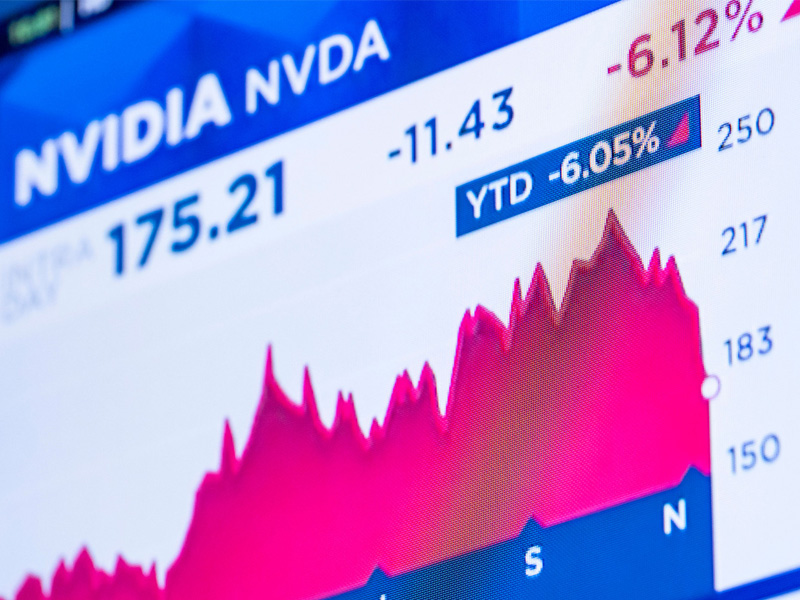
Depuis le 6 octobre 2026, date à laquelle le S&P 500 a inscrit son dernier sommet avant la correction automnale, l'indice américain a reculé d'environ 7% à 8% au 6 novembre. Dans le même temps, les «Magnificent 7» ont vu s'évaporer près de 1800 milliards de dollars de capitalisation boursière, soit une baisse d'ampleur comparable en pourcentage, mais représentant une destruction de valeur exceptionnelle concentrée sur un nombre très limité de valeurs technologiques dominantes.
Les plus fortes contributions à ce mouvement proviennent de Nvidia (-22,0%), Alphabet (-18,1%), Meta Platforms (-17,4%) et Tesla (-5,9%), dont les replis ont largement éclipsé la résilience relative d'Apple, d'Amazon et de Microsoft. A elle seule, Nvidia a effacé près de 1000 milliards de dollars de capitalisation boursière, illustrant l'ampleur du mouvement de décompression observé sur les grandes valeurs technologiques. Plus spectaculaire encore, Intel Corporation a vu son cours de bourse être pratiquement divisé par deux sur la période, effaçant près de 300 milliards de valeur boursière.
Si les publications de résultats du troisième trimestre, notamment chez Alphabet, Meta Platforms et Tesla, ont servi de catalyseur à la correction, elles n'en constituent probablement pas l'unique explication. La remontée des taux d'intérêt a sans doute aussi joué un rôle dans ce mouvement de correction. Après plusieurs années durant lesquelles les valeurs de croissance ont bénéficié d'un environnement de taux réels historiquement faibles, la hausse des rendements obligataires a mécaniquement accru le taux d'actualisation appliqué aux flux de trésorerie futurs. Les sociétés technologiques à forte duration, dont une grande partie de la valeur repose sur des bénéfices attendus à long terme, sont particulièrement sensibles à ce phénomène.
Dans ce contexte, la compression des multiples de valorisation observée sur de nombreuses valeurs technologiques apparaît autant comme un ajustement aux nouvelles conditions financières que comme une réaction aux résultats trimestriels. Comme souvent sur les marchés, les prix ont commencé à se contracter avant même que n'émerge un récit consensuel pour justifier le mouvement. En d'autres termes, les marchés réévaluent d'abord, les narratifs s'ajustent ensuite.
Derrière ce constat se cache la question qui taraude aujourd'hui nombre d’investisseurs: sommes-nous à l’aube de la fin d’un long cycle haussier ou face à une correction normale après plusieurs années d’euphorie boursière? La difficulté réside dans le fait qu’un changement de régime ne se révèle qu’à posteriori. Sur le moment, correction et retournement empruntent les mêmes traits. Comme le souligne Warren Buffett, «dans le monde des affaires, le rétroviseur est toujours plus clair que le pare-brise».
Dans ce genre de situations, il est sage d'ouvrir le «Livre d'Histoire» afin de s'inspirer du passé pour essayer de comprendre le présent. A l'époque, l'un des quatre leaders technologiques mondiaux, avec une capitalisation boursière de plus de 500 milliards, affiche un free cash-flow par action de presque 0,60 dollar, en hausse de plus de 1000% en seulement cinq ans. Tous les spécialistes s'accordent sur le fait que les résultats opérationnels et le free cash-flow par action de cette entreprise devraient continuer de progresser au cours des années à venir, ce qui s'avérera d'ailleurs exact. Sur le papier, difficile d'imaginer un investissement plus prometteur. Pourtant, le cours de bourse s'effondrera et mettra …plus de 25 ans à retrouver son niveau initial. Les anciens auront reconnu l'histoire de Cisco Systems, entre les années 2000 et 2025.
La leçon est aussi simple qu'intemporelle: la qualité d'une entreprise ne garantit pas la qualité d'un investissement. Car si les fondamentaux de Cisco Systems étaient exceptionnels, son prix l'était tout autant. Le marché valorisait alors la société sur la base d'hypothèses de croissance quasi parfaites pour de très nombreuses années, laissant peu de place à la moindre déconvenue. Lorsque ces anticipations se sont normalisées, la contraction des multiples de valorisation a plus que compensé la croissance pourtant remarquable du free cash-flow, rappelant qu'en bourse, même une entreprise exceptionnelle peut s'avérer un mauvais investissement lorsqu'elle est achetée à un prix excessif.
L'analogie avec Cisco Systems doit évidemment être maniée avec prudence. Les leaders technologiques d'aujourd'hui disposent de modèles économiques plus diversifiés et, dans la plupart des cas, de valorisations moins extrêmes que celles observées en l’an 2000 au sommet de la bulle Internet. Toutefois, un autre défi émerge: l'ordre de grandeur. Les montants engagés atteignent une dimension jamais observée dans l'histoire du secteur, et la promesse de croissance s’accompagne d’une inflation continue des besoins d’investissement. Le free cash-flow est massivement réalloué aux centres de données, aux capacités de calcul et aux semi-conducteurs, au détriment du rendement immédiat pour l’actionnaire. Sans même évoquer la circularité des dépenses entre les acteurs du secteur, dont la dépendance mutuelle rend l’ensemble de l’édifice plus vulnérable qu’il n’y paraît.
Dans un tel contexte, une fois que tous les investisseurs séduits par la révolution de l'intelligence artificielle ont déjà pris position, la demande marginale se tarit. Et si la confiance commence à vaciller, les cours peuvent corriger brutalement faute de nouveaux entrants capables d'absorber les ventes. L'histoire ne se répète pas, mais elle rime souvent. Comme le chantaient en duo Ray Charles et Nora Jones, «Here We Go Again».