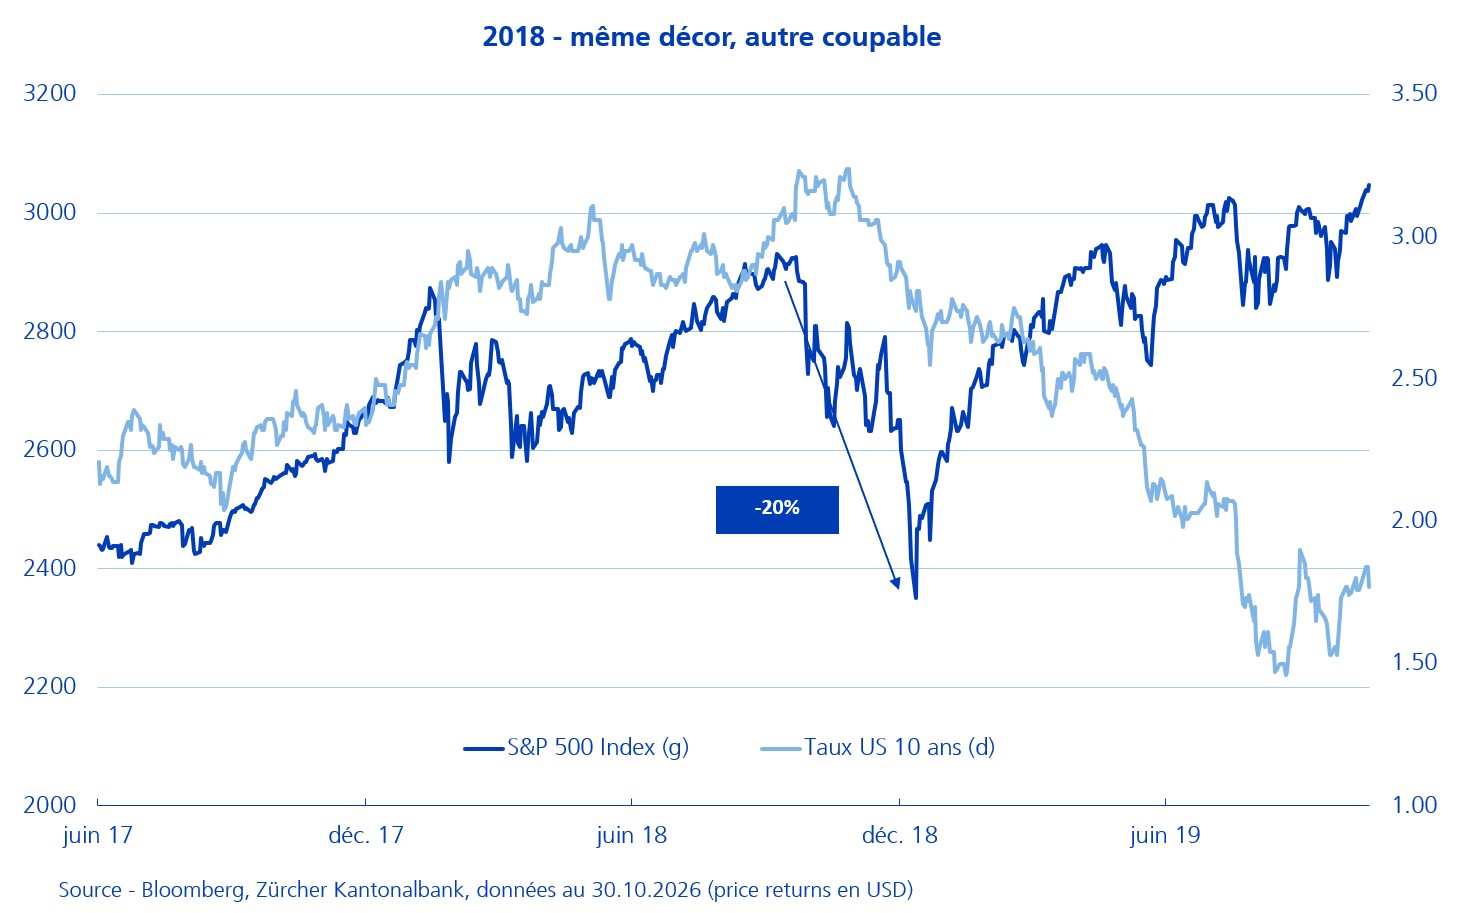
Les observateurs n'auront pas manqué la similitude entre l'automne 2018 et la phase que traverse aujourd'hui les marchés américains. Dans les deux cas, Donald Trump aborde des élections de mi-mandat, l'économie tourne à plein régime – 3,4% de croissance annualisée au troisième trimestre, un rythme proche de celui de l'été 2018 – et la Réserve fédérale relève ses taux alors que les indices flirtent avec leurs sommets.
La comparaison s'arrête pourtant là où 2018 avait basculé. Jerome Powell resserrait alors sur deux fronts, avec l'inflation pour cible: quatre hausses de taux et une réduction du bilan qu'il disait, le 19 décembre, en «pilote automatique». Le marché y avait vu une erreur de politique monétaire, et le S&P 500 avait cédé 20% en concluant sur une semaine de Nöel catastrophique. Puis le pivot de fin d'année répara les dégâts, ce qui valut au président de la Fed le surnom de «Pivot Powell».
Kevin Warsh hérite lui de la situation inverse: le QT a pris fin en décembre 2025 et une inflation à 3,7% justifie la hausse de septembre. Le risque de faux pas s'est cependant déplacé vers sa communication, sanctionnée lors de ses premières conférences de presse. Dans le contexte actuel, la vraie fragilité est ailleurs. La chute de 12,6% d'Alphabet jeudi, la pire de son histoire, rappelle que l'investissement dans l'IA porte à la fois les bénéfices des géants de la bourse et une part de la croissance américaine. Si son rendement déçoit, l'impact est double et d'autant plus marqué alors que se précise l'IPO d'Anthropic. En 2018, la Fed avait provoqué la correction puis l'avait effacée d'un discours; en 2001, aucune baisse de taux n'avait suffi à ranimer l'enthousiasme des investisseurs pour les Dotcoms.