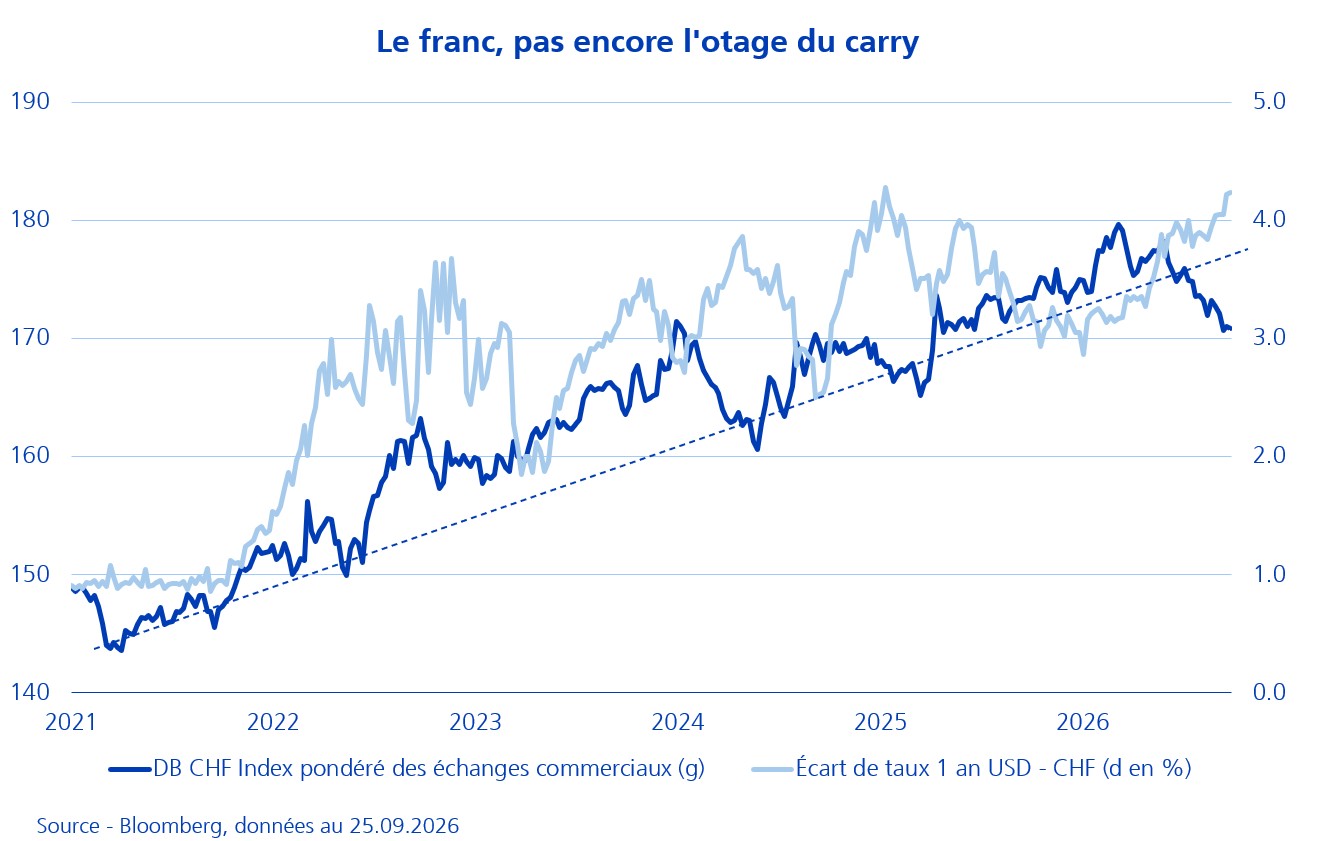
Le franc traverse une zone de turbulence qui n'a, en réalité, rien d'inédit. L'écart de taux à un an face au dollar avoisine ses plus hauts niveaux depuis 2021, un terrain qui, historiquement, a toujours pesé sur le CHF à court terme — la devise helvétique cède alors du terrain le temps que l'écart se résorbe.
La BNS y ajoute sa part. Pour la cinquième fois consécutive, elle a laissé son taux directeur à 0%, un président Schlegel serein face à une inflation jugée avant tout énergétique et transitoire. Pendant ce temps, la BCE a encore resserré en septembre, creusant l'écart avec les grandes banques centrales. Les rendements suisses à 10 ans, toujours proches de zéro, n'offrent quant à eux aucun argument de carry pour attirer des capitaux.
Sur le papier, tous les ingrédients d'un franc structurellement affaibli semblent réunis — le scénario qui a longtemps caractérisé le yen, victime régulière du carry trade. Mais la comparaison s'arrête là: rigueur budgétaire, stabilité politique et inflation durablement plus faible qu'ailleurs continuent de soutenir une tendance haussière de fond que le différentiel de taux ne fait, pour l'instant, que tester sans la renverser.
Reste la volatilité. Chaque accès de nervosité sur les marchés a, par le passé, ramené des flux conséquents vers le CHF — un réflexe qui pourrait vite reprendre le dessus si les tensions politiques, notamment en Europe (Allemagne, France) venaient à s'aviver d'ici la fin d'année. Le franc n'a jamais eu besoin d'un différentiel favorable pour redevenir valeur refuge.