Le principal constat de notre dernière enquête sur la santé des entreprises est que leurs fondamentaux restent étonnamment solides, alors même que les tensions de fin de cycle continuent de s’accumuler.
Les indices de diffusion des analystes crédit (CANDI) de septembre 2026 font ressortir une amélioration des anticipations de marges bénéficiaires, des perspectives de crédit plus favorables et peu de signes de difficultés généralisées au sein des entreprises. Toutefois, les coûts des intrants et de la chaîne d’approvisionnement ont de nouveau fortement augmenté, l’endettement a poursuivi sa hausse et les appréciations de la santé financière des consommateurs sont restées réservées. Ces résultats suggèrent que l’économie poursuit son expansion, mais qu’elle pourrait se rapprocher de la phase de fin du cycle du crédit.
Les fondamentaux restent favorables
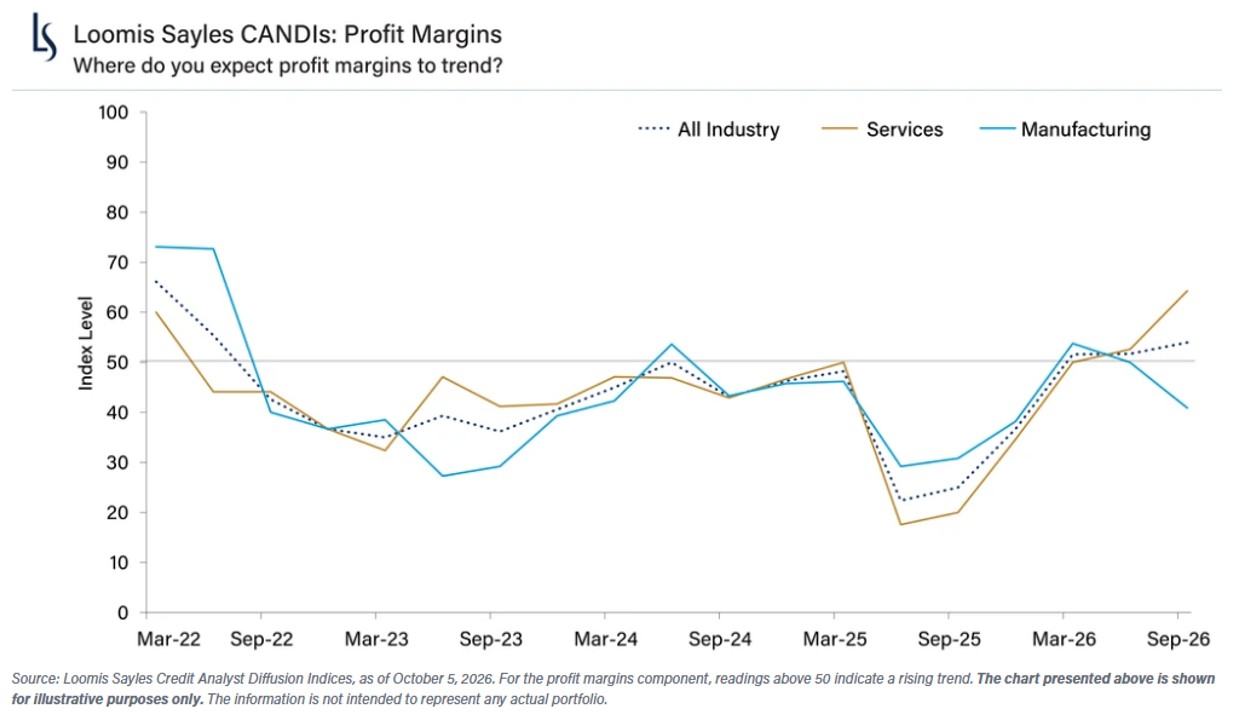
Notre optimisme repose sur des résultats solides dans deux domaines que nous jugeons essentiels à la santé des entreprises: la rentabilité et les perspectives de crédit. Les perspectives de crédit des analystes se sont redressées, retrouvant un niveau qui indique une tendance à l’amélioration. Les anticipations de marges bénéficiaires ont également progressé.
Pris dans leur ensemble, ces indicateurs suggèrent que les entreprises continuent de bénéficier d’une demande soutenue et d’une évolution favorable des bénéfices. Même après plusieurs trimestres d’incertitude économique, les analystes crédit de Loomis Sayles s’attendent globalement à ce que les fondamentaux des entreprises restent solides ou s’améliorent au cours des six prochains mois.
Les pressions sur les coûts persistent
Le changement le plus marquant de cette dernière enquête est la nette accélération des hausses de coûts attendues. Les anticipations relatives aux coûts des intrants et de la chaîne d’approvisionnement ont bondi pour atteindre l’un de leurs niveaux les plus élevés depuis le lancement de l’enquête en 2022. Une hausse des coûts est attendue dans toutes les branches de l’industrie manufacturière au cours des six prochains mois.
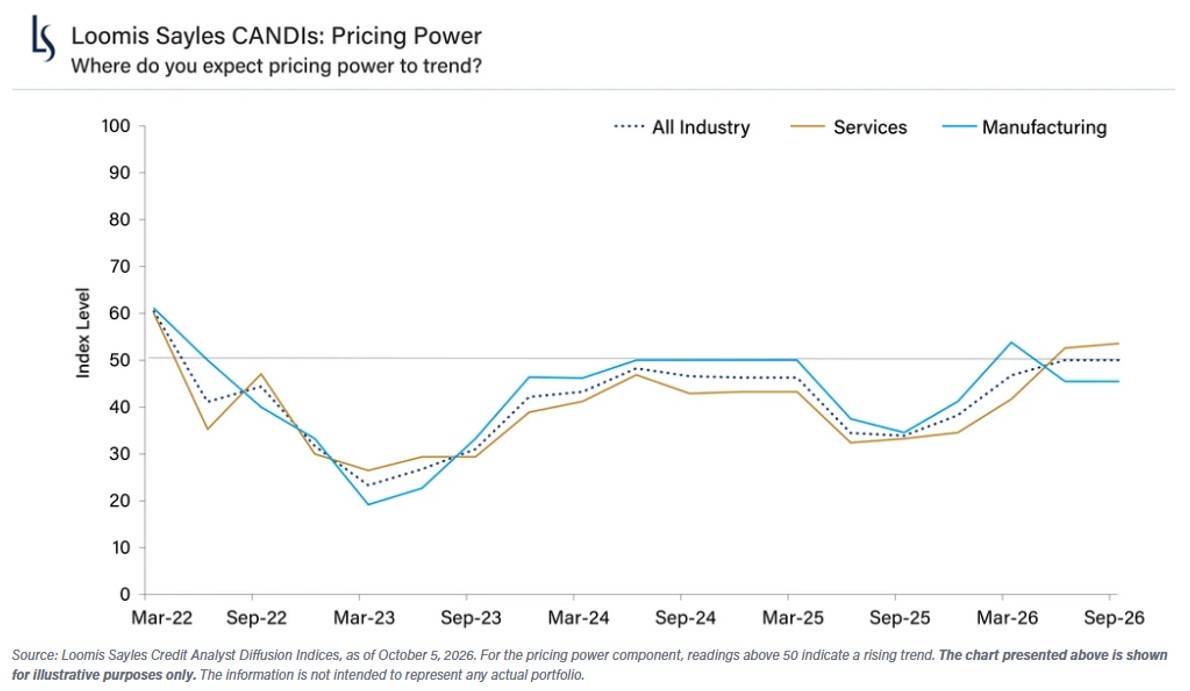
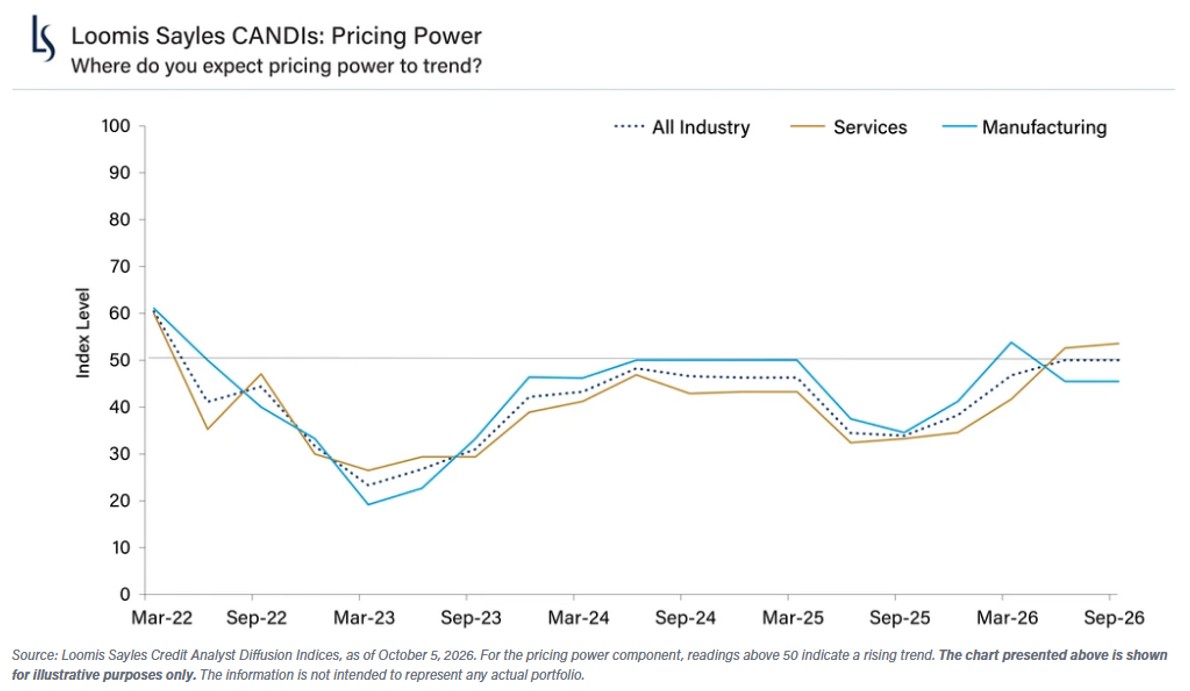
En revanche, le pouvoir de fixation des prix est resté inchangé, ce qui indique que les entreprises pourraient ne pas être en mesure de répercuter l’intégralité des hausses de coûts sur les utilisateurs finaux. Les pressions sur les coûts s’avèrent persistantes, même si leur incidence finale sur l’inflation pour les consommateurs reste incertaine. Ce point mérite une attention particulière, car les entreprises peuvent mieux gérer la hausse des coûts lorsqu’elles peuvent la compenser par des prix plus élevés. Si leur pouvoir de fixation des prix ne progresse plus, leurs marges bénéficiaires pourraient être mises sous pression.
L’endettement mérite attention, mais les difficultés restent limitées
La hausse de l’endettement est caractéristique des phases de fin de cycle. L’indicateur d’endettement de l’enquête a continué de progresser, signe que les analystes s’attendent à une augmentation de la dette au cours des six prochains mois. Cette progression reste toutefois graduelle et n’a rien d’alarmant. L’indicateur de crise suggère que les analystes observent peu de signes de tensions financières généralisées ou systémiques. Les bilans méritent d’être surveillés, mais ne constituent pas encore une menace significative pour la santé des entreprises.
Un contraste révélateur entre les services et l’industrie manufacturière
L’un des constats les plus frappants est la divergence croissante entre les services et l’industrie manufacturière. Les anticipations de marges bénéficiaires des analystes du secteur des services ont fortement progressé, tandis que celles des analystes de l’industrie manufacturière ont nettement reculé, après avoir atteint des niveaux indiquant une expansion.
Les analystes de l’industrie manufacturière restent néanmoins relativement optimistes quant aux conditions d’activité à venir. Les indicateurs de perspectives du secteur ont fortement augmenté, dépassant largement ceux des services, ce qui suggère que la demande devrait rester soutenue. Ce contraste traduit des inquiétudes face à l’intensification des pressions sur les coûts, susceptibles d’éroder les marges bénéficiaires.
La résilience appelle à la vigilance, sans imposer une posture défensive
Nos perspectives sur le crédit restent favorables, mais sont moins optimistes qu’en début d’année 2026. Alors que la Réserve fédérale a renoué avec le resserrement monétaire et que les coûts d’emprunt augmentent, les valorisations ne paraissent plus particulièrement bon marché. Nous estimons toutefois que les fondamentaux restent suffisamment solides.
Les CANDI suggèrent que le cycle du crédit entre dans une phase plus avancée, où les bénéfices et la demande restent porteurs, mais où les pressions inflationnistes et la hausse des coûts d’emprunt créent de nouveaux défis. Pour l’heure, ces pressions appellent à la vigilance et à la sélectivité plutôt qu’à une posture défensive. La solidité des fondamentaux peut permettre aux investisseurs en crédit de continuer à percevoir les revenus de portage tout en cherchant à renforcer leur exposition lors d’épisodes de volatilité liés à la conjoncture macroéconomique.