Pendant près de quinze ans, les investisseurs ont vécu dans un monde où le capital ne coûtait presque rien. Des taux réels négatifs, des banques centrales acheteuses de dette et des obligations souveraines offrant davantage de sécurité que de rendement. Cette époque semble révolue. Mais la remontée spectaculaire des rendements obligataires annonce-t-elle un nouveau régime durable, ou les taux commencent-ils déjà à atteindre leurs limites?
L’ampleur du retournement est impressionnante. Tombé à 0,5% au pire de la pandémie, le rendement du Treasury américain à dix ans avoisinait encore 1% en 2021. Il a atteint 4% fin 2022, fluctué autour de ce niveau jusqu’au début de 2026, avant de dépasser 5% récemment. Le mouvement est mondial, touchant également l’Allemagne, le Royaume-Uni et le Japon.
Mais le plus frappant est ailleurs. Le rendement réel américain à dix ans est passé de -1,2% à l’été 2021 à plus de 2% fin 2022, avant de reprendre son ascension en 2026 pour atteindre récemment près de 3%, contre 2,7% aujourd’hui. Pendant ce temps, les anticipations d’inflation mesurées par les breakevens à dix ans sont restées proches de 2,3%.
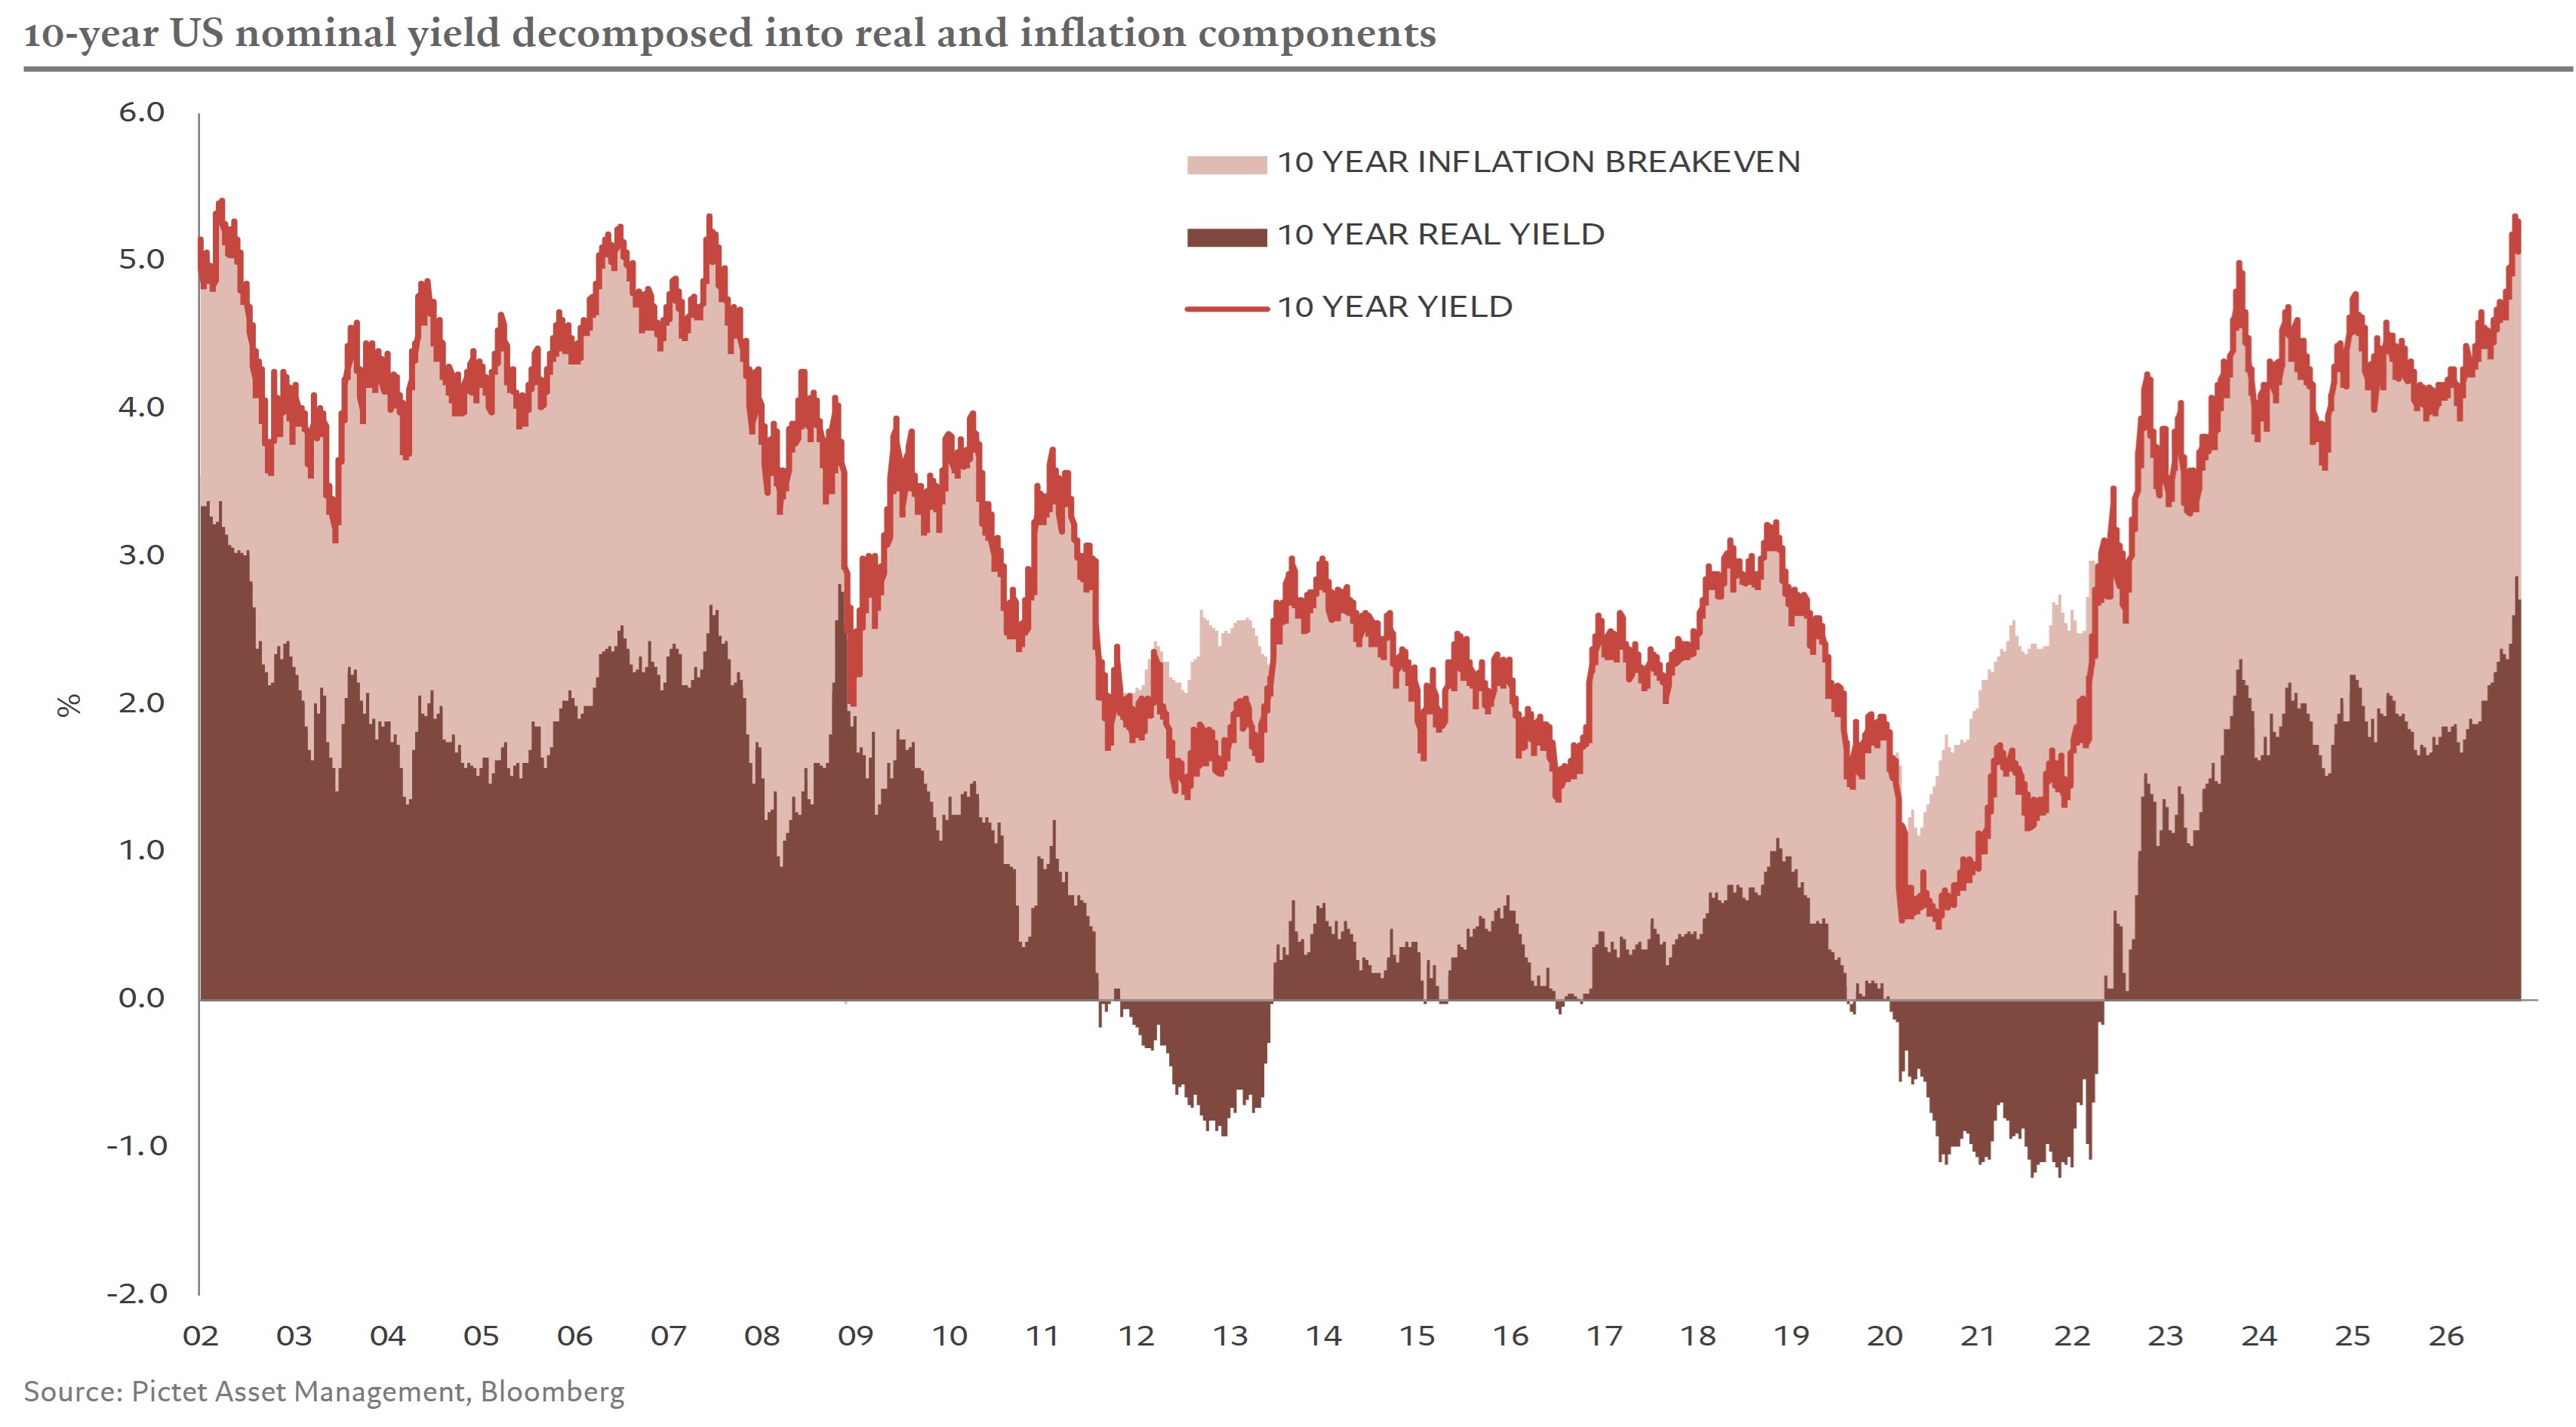
Ce n’est donc pas principalement l’inflation qui explique la hausse des rendements, mais une réévaluation spectaculaire du prix réel du capital. Encore faut-il distinguer le changement structurel de son amplification cyclique. Une distinction essentielle pour anticiper la direction des taux et leurs implications financières.
La première transformation concerne l’équilibre mondial entre épargne et investissement. Pendant deux décennies, une épargne abondante, notamment asiatique, rencontrait une demande d’investissement relativement modérée. Aujourd’hui, l’économie mondiale entre dans une phase d’investissements massifs: intelligence artificielle, infrastructures énergétiques, défense et réindustrialisation. Les cinq grands hyperscalers américains consacraient au deuxième trimestre 2026 quelque 1’100 milliards de dollars en rythme annualisé à leurs investissements et à leur recherche et développement, en hausse de plus de 60% sur un an. Surtout, ces dépenses, longtemps autofinancées, mobilisent désormais massivement les marchés de capitaux.
Deux mécanismes distincts sont à l’œuvre: une augmentation du taux réel d’équilibre et une diminution de la prime de rareté des obligations souveraines.
Or, contrairement à la révolution technologique des années 1990, ce boom privé ne s’accompagne pas d’une consolidation des finances publiques. Les Etats continuent d’accumuler d’importants déficits, amplifiés par le vieillissement et les dépenses sociales. Public et privé se disputent une épargne qui n’augmente pas nécessairement au même rythme. Le mécanisme d’ajustement est simple: le taux réel d’équilibre augmente.
Une seconde transformation renforce cette pression. Pendant des années, les investisseurs acceptaient une rémunération particulièrement faible sur les obligations souveraines en contrepartie de leur sécurité, de leur liquidité et de leur statut privilégié de collatéral. Cette prime de rareté, ou convenience yield, était amplifiée par les achats massifs des banques centrales. Aujourd’hui, l’offre croissante de dette et le retrait des banques centrales érodent cet avantage, poussant les rendements souverains à la hausse, indépendamment de l’évolution du rendement économique du capital.
Deux mécanismes distincts sont donc à l’œuvre: une augmentation du taux réel d’équilibre et une diminution de la prime de rareté des obligations souveraines. A cela s’ajoute la normalisation des primes de terme, longtemps comprimées par les politiques monétaires.
Quelques estimations permettent d’apprécier l’ampleur de ces forces.
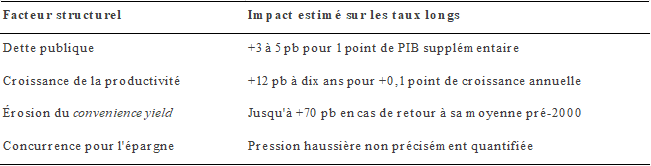
Ces estimations ne sont pas directement cumulables, mais elles donnent une idée des forces en présence. Depuis 2019, le rendement réel américain à dix ans a augmenté d’environ 180 points de base. Sur cette période, la dette publique a progressé de près de 20 points de PIB, ce qui correspondrait, en appliquant les estimations historiques, à une contribution théorique d’environ 80 points de base. Une accélération supposée de 0,3 point de la croissance annuelle de la productivité représenterait quelque 36 points de base supplémentaires. Enfin, la compression d’environ 60 points de base du spread entre les taux OIS et les rendements souverains à dix ans fournit un indice de l’érosion du convenience yield. Ces ordres de grandeur se recoupent partiellement et ne constituent pas une décomposition causale, mais ils illustrent combien les forces structurelles peuvent contribuer à expliquer la hausse des taux réels.
Le retournement a commencé dès 2021-2022, initialement sous l’effet de l’inflation et du resserrement monétaire. Mais la persistance des taux réels élevés, puis leur nouvelle accélération en 2026, suggèrent que des forces plus durables ont progressivement pris le relais. Le monde des taux réels durablement nuls ou négatifs semble désormais appartenir au passé.
Cela ne signifie pourtant pas que la dernière hausse soit entièrement structurelle. La guerre en Iran, le choc énergétique, la résilience de l’activité et les anticipations de nouvelles hausses des taux directeurs ont amplifié le mouvement. L’incertitude monétaire a également contribué à relever les primes de terme.
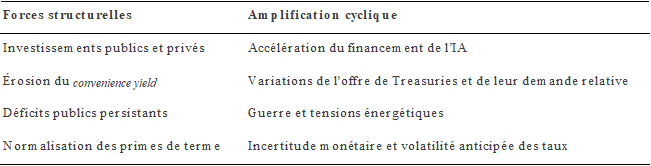
Là encore, la hausse est avant tout réelle: depuis février 2026, près de 90% de l’augmentation du rendement nominal américain à dix ans provient de sa composante réelle, selon les rendements des TIPS et les breakevens. Une décomposition économétrique plus fine confirme la prédominance des facteurs réels, malgré l’incertitude entourant leur mesure. L’amplification cyclique ne remet donc pas en question la prédominance des facteurs réels, mais elle montre que toute leur hausse ne peut être assimilée à celle du taux d’équilibre.
Reste une question fondamentale: les forces qui justifient des taux réels structurellement plus élevés sont-elles capables d’en supporter durablement le coût?
Tout dépend largement de la productivité. Une hausse des taux réels résultant d’investissements plus rentables n’est pas nécessairement une mauvaise nouvelle. Le capital coûte davantage parce que son rendement attendu progresse. Si l’IA accélère effectivement la productivité, la croissance et les bénéfices, des taux réels plus élevés seront justifiés, voire bienvenus pour la soutenabilité des dettes publiques et privées.
Mais le décalage temporel est considérable. Les investissements sont réalisés aujourd’hui, tandis que les gains de productivité sont attendus demain. Ces derniers restent encore difficiles à identifier dans les statistiques agrégées. L’accumulation de capital est bien réelle; l’amélioration durable de son efficacité reste à démontrer.
C’est précisément ce décalage qui pourrait limiter la poursuite de la hausse des taux. Car ceux-ci peuvent finir par freiner les investissements qui les ont fait monter. A mesure que le coût du financement augmente, l’écart avec le rendement attendu des nouveaux projets se réduit. Certains deviennent moins rentables, les dépenses sont reportées et la demande de capital ralentit. Cet écart entre rendement et coût réel du capital se rapproche déjà de niveaux historiquement associés à un essoufflement de l’investissement.
Surtout, la remontée des rendements obligataires constitue elle-même un resserrement des conditions financières. Ménages et entreprises empruntent plus cher, tandis que les valorisations financières subissent la hausse des taux d’actualisation. Les taux longs accomplissent ainsi une partie du travail que les banques centrales auraient autrement dû effectuer.
Toute la difficulté est de savoir si les conditions financières sont déjà restrictives. Un rendement réel de 2,8% paraît élevé, mais ne l’est pas nécessairement si le taux réel d’équilibre a lui-même augmenté. A l’inverse, si une part importante de la remontée provient des primes de terme et du resserrement monétaire, l’économie pourrait déjà subir une restriction significative. Le risque serait alors que les banques centrales ajoutent un frein supplémentaire au moment où la hausse du coût du capital commence à produire ses effets.
Pour les investisseurs, cette incertitude pourrait néanmoins devenir une opportunité. La remontée des taux redonne aux obligations ce qui leur avait longtemps manqué: du rendement réel, du portage et une meilleure protection contre de nouvelles hausses. Les primes de risque peuvent certes encore progresser, mais l’asymétrie devient plus favorable.
Surtout, les obligations pourraient retrouver leur fonction de diversification. En 2022, le choc inflationniste avait pénalisé simultanément actions et obligations. Aujourd’hui, un ralentissement du boom de l’IA pourrait produire l’effet inverse: déception sur les bénéfices, modération de l’investissement, détente des taux réels et appréciation des obligations. La corrélation négative entre les deux classes d’actifs pourrait ainsi réapparaître, même si une nouvelle poussée inflationniste ou une crise budgétaire compromettrait ce scénario.
Depuis plusieurs années, diversifier les portefeuilles consiste surtout à réduire leur concentration sur les actions américaines, leurs mégacapitalisations technologiques et le dollar, au profit notamment de l’Europe et des marchés émergents. Cette logique devrait bientôt s’étendre à la répartition entre classes d’actifs. Après avoir longtemps constitué une source de risque, les obligations pourraient redevenir une véritable alternative aux actions.
Le paradoxe est donc peut-être le suivant: le retour d’un prix du capital structurellement plus élevé pourrait créer les conditions de son propre reflux cyclique. Non pas parce que le changement de régime serait terminé, mais parce que les taux pourraient bientôt être suffisamment élevés pour freiner les forces qui les ont fait monter. Et redonner, au passage, tout leur intérêt aux obligations.