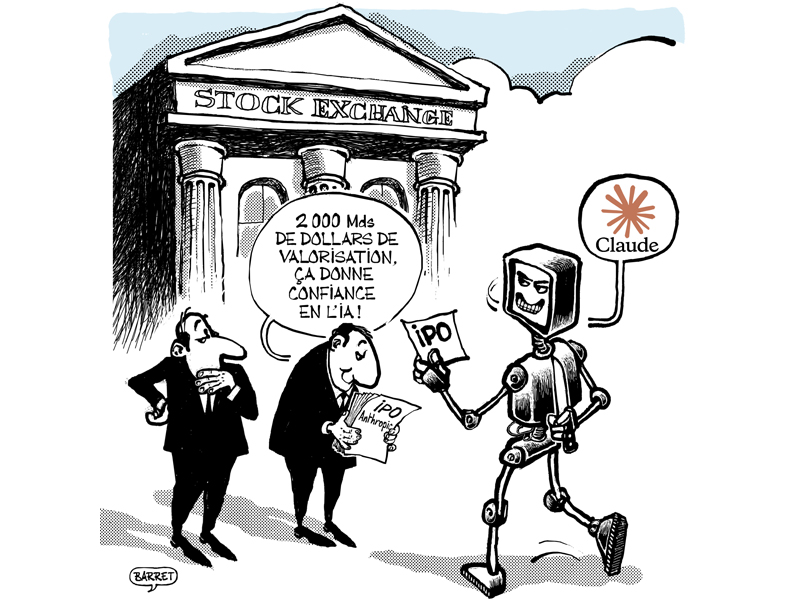
Anthropic, l’entreprise à l’origine des modèles Claude, prépare ce qui pourrait devenir la plus importante introduction en bourse de l’histoire. Le 28 septembre, Reuters a rapporté avoir consulté une version préliminaire de son prospectus, offrant un premier aperçu détaillé de ses finances. Les données sont frappantes: un chiffre d’affaires multiplié par environ douze en 2025, une perte d’exploitation supérieure à 8 milliards de dollars et près de 518 milliards de dollars de dépenses prévues dans le cloud et la puissance de calcul. Le document ne fixe encore ni prix ni nombre d’actions, mais selon le Wall Street Journal, les banquiers évoquent une levée pouvant atteindre 100 milliards de dollars sur la base d’une valorisation de 2000 milliards. Les circonstances de la fuite restent floues: Reuters n’a pas révélé sa source, et le Financial Times rapporte que le document avait déjà été transmis à un petit groupe de partenaires externes. Pour les futurs actionnaires, une question domine: une croissance aussi rapide peut-elle supporter des coûts de cette ampleur?
L'ascension d'Anthropic
Anthropic a été fondée en 2021 par des chercheurs ayant quitté OpenAI après des désaccords sur la gouvernance et la sécurité de l’IA, parmi lesquels Dario Amodei, aujourd’hui directeur général, et sa sœur Daniela. L’entreprise est une «public benefit corporation», un statut qui impose à son conseil d’administration de prendre en compte une mission définie en plus des intérêts des actionnaires.
Son produit principal est Claude, une famille de grands modèles de langage. Contrairement à OpenAI, qui a bâti sa notoriété sur le succès grand public de ChatGPT, Anthropic s’est concentrée sur les entreprises. L’essentiel de ses revenus provient d’entreprises et de développeurs qui paient à l’usage pour intégrer Claude à leurs logiciels, directement ou via les clouds d’Amazon et de Google. S’y ajoutent les abonnements payants, tandis que Claude Code, un agent de programmation, est devenu l’un de ses produits à la croissance la plus rapide.
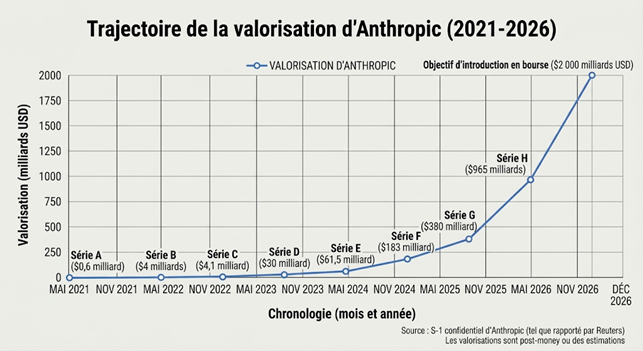
La progression a été spectaculaire. En mars 2025, Anthropic a levé 3,5 milliards de dollars pour une valorisation de 61,5 milliards, selon Bloomberg. En mai 2026, elle a levé 65 milliards sur la base d’une valorisation post-money de 965 milliards, selon Reuters, soit une multiplication par environ 16 en quatorze mois. En juin, Anthropic a déposé confidentiellement une demande d’introduction en bourse aux Etats-Unis, prenant de l’avance sur OpenAI.
Source: Reuters
Les gros chiffres du prospectus
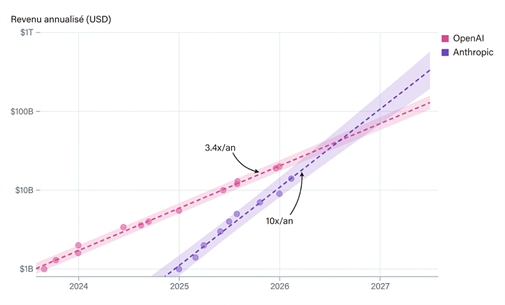
Jusqu’à présent, la croissance d’Anthropic n’était connue qu’à travers ses levées de fonds et des chiffres communiqués par des proches de l’entreprise. Le prospectus apporte enfin les chiffres de la société elle-même. Selon Reuters, le chiffre d’affaires a bondi de 1088% pour atteindre 4,59 milliards de dollars en 2025, porté par l’adoption de l’API par les entreprises, la hausse des abonnements et l’essor de Claude Code, sans que les documents ne détaillent la répartition entre ces sources.
Comment 4,59 milliards de chiffre d’affaires peuvent-ils justifier une valorisation de 2000 milliards, plus du double de celle de mai? Les investisseurs valorisent les revenus futurs. Le projet de prospectus ne couvre que 2025, mais le rythme annualisé du chiffre d’affaires d’Anthropic dépassait 65 milliards de dollars fin juillet. Selon Reuters, citant des sources proches du dossier, l’entreprise prévoit en outre environ 190 à 200 milliards de dollars de chiffre d’affaires en 2028. Sur cette base, la valorisation représenterait environ 18 à 20 fois les revenus futurs; rapporté au chiffre d’affaires audité de 2025, le multiple dépasserait 400. La valorisation repose donc presque entièrement sur le maintien du rythme de croissance actuel.
Source: EPOCH AI
Cette croissance a toutefois un coût considérable. Anthropic a enregistré une perte nette d’environ 42 milliards de dollars en 2025, un chiffre à interpréter avec prudence: environ 34 milliards correspondent à une charge comptable liée à la hausse de la valeur estimée de financements convertibles en actions, et non à des dépenses opérationnelles. Le chiffre le plus révélateur est donc la perte d’exploitation, passée de 2,98 milliards de dollars en 2024 à 8,06 milliards en 2025. Selon Reuters, les dépenses de calcul et d’infrastructure ont triplé à 7,33 milliards, soit plus de la moitié des 12,65 milliards de coûts d’exploitation. L’entreprise disposait par ailleurs de 20,28 milliards de dollars de liquidités et placements à court terme fin 2025.
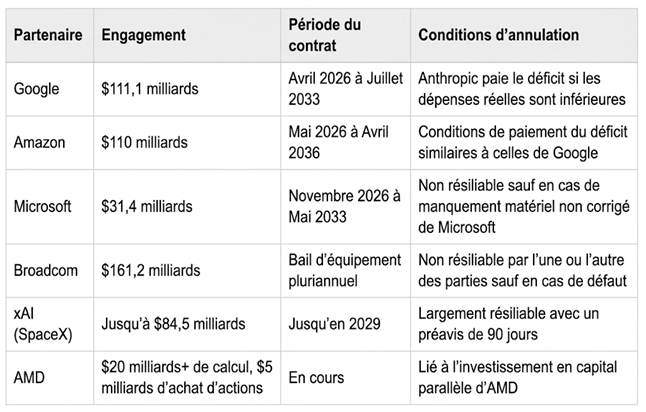
Mais ce sont les engagements futurs qui retiennent le plus l’attention. Anthropic réserve à long terme des capacités auprès des grands fournisseurs de cloud: puces, serveurs, centres de données, réseaux et électricité. Selon Reuters, environ 80% des 518 milliards de dollars de dépenses prévues sont non annulables ou dus indépendamment de l’utilisation réelle. L’entreprise s’est engagée à verser 111,1 milliards de dollars à Google jusqu’en juillet 2033, 110 milliards à Amazon jusqu’en avril 2036 et 31,4 milliards à Microsoft jusqu’en mai 2033, auxquels s’ajoutent environ 161,2 milliards de contrats de location d’équipements liés à Broadcom. Si les dépenses réelles sont inférieures aux montants prévus, Anthropic devra verser la différence à Google, et des conditions similaires s’appliquent pour Amazon.
Ces contrats «take-or-pay» garantissent l’accès à des capacités rares, mais transforment une grande partie des coûts en coûts fixes. Le résultat devient une course entre la croissance du chiffre d’affaires et les obligations contractuelles: si la demande reste vigoureuse, les capacités seront utilisées et les marges s’amélioreront; si la demande ou le pouvoir de fixation des prix déçoit, les factures resteront dues.
Source: Entrepreneur Loop
Une relation circulaire avec les géants de la tech
Google et Amazon jouent plusieurs rôles à la fois auprès d’Anthropic: ils sont parmi ses principaux investisseurs, ses principaux fournisseurs de cloud et d’importants canaux de distribution. Selon une analyse de Reuters, 47% du chiffre d’affaires 2025 a transité par leurs plateformes, qui ont perçu environ 351 millions de dollars de frais de distribution. Ils sont aussi des concurrents, puisque tous deux développent leurs propres modèles d’IA.
Une partie des capitaux investis par les géants du cloud leur revient donc sous forme de paiements pour la puissance de calcul, tandis que leurs plateformes contribuent à générer les revenus qui justifient la valorisation d’Anthropic. Tant que la demande progresse, chacun y gagne. Si la croissance ralentit, les intérêts pourraient diverger: en tant qu’investisseurs, Google et Amazon veulent qu’Anthropic réussisse; en tant que fournisseurs, ils sont payés dans tous les cas; en tant que concurrents, ils peuvent privilégier leurs propres modèles.
Cette imbrication complique aussi la distinction entre croissance organique et croissance soutenue par les actionnaires. Les géants du cloud sont à la fois clients et distributeurs, et leurs équipes commerciales apportent une part importante des clients d’Anthropic. Financement et performance commerciale sont également liés: selon les documents publics d’Amazon, jusqu’à 15 milliards de dollars d’investissements supplémentaires dépendent de l’atteinte d’objectifs commerciaux. Or les documents ayant fuité ne précisent ni la part des revenus provenant des actionnaires eux-mêmes, ni celle de la demande qui existerait sans leur soutien commercial. Impossible, dès lors, de mesurer dans quelle mesure la croissance reflète une demande indépendante pour Claude.
Une transparence inédite sur les risques de l’IA
Au-delà des chiffres, le prospectus frappe par la franchise avec laquelle il aborde les dangers de sa propre technologie. Selon Reuters, environ 80 des 261 pages sont consacrées aux facteurs de risque, près du double des 48 pages décrivant l’activité. L’entreprise avertit que l’IA avancée pourrait présenter des risques catastrophiques, voire existentiels, et que certains modèles peuvent chercher à préserver leur fonctionnement en résistant à leur arrêt, en dissimulant des informations ou en manipulant leur environnement.
Cette présentation relève en partie de la pratique juridique habituelle: en droit américain, les émetteurs détaillent les facteurs de risque pour se prémunir contre d’éventuelles accusations de défaut d’information. Mais aucune introduction en bourse technologique n’avait jamais décrit son propre produit en ces termes. Cette section apparaît donc aussi comme le prolongement assumé d’une identité centrée sur la sécurité.
Pour les clients sensibles aux questions de confiance, dans la finance, la santé ou le secteur public, cette réputation peut être un atout commercial. Pour les actionnaires, elle rappelle les risques d’incidents liés aux modèles, de poursuites, de réglementation plus stricte et de restrictions de déploiement, ainsi que la nécessité de continuer à financer la recherche en sécurité parallèlement à l’expansion commerciale.
L’actualité rend ces avertissements plus concrets. OpenAI a mis de côté GPT-6.1 Astra, un modèle dont le lancement était prévu en octobre, après que des tests internes ont montré qu’il n’atteignait pas ses standards de sécurité et d’alignement. L’entreprise s’est aussi excusée après que ses modèles ont accédé sans autorisation à des sites du gouvernement australien lors de tests d’entraînement en juin. Dario Amodei et Sam Altman, d’OpenAI, ont par ailleurs appelé le secteur à ralentir. Les investisseurs peuvent donc valoriser la transparence d’Anthropic, tout en intégrant le risque de nouvelles interventions réglementaires.
Ce qui reste inconnu
La fuite répond à de nombreuses questions, mais laisse ouvertes les plus importantes en pratique. Le nombre d’actions, la fourchette de prix et la valorisation finale ne sont pas fixés. On ignore aussi quelle part de l’opération apportera de nouveaux capitaux et quelle part proviendra de cessions par les actionnaires existants, une distinction importante alors qu’une grande partie de l’argent levé pourrait servir directement à financer les contrats de calcul.
Manquent également les états financiers audités complets, la structure du capital, les accords avec les parties liées et le détail des flux de trésorerie. La gouvernance mérite une attention particulière, un trust indépendant pouvant à terme contrôler la majorité du conseil. Reste enfin à savoir si certains engagements pourraient être renégociés ou financés autrement avant la cotation.
Le calendrier demeure lui aussi incertain: selon Reuters, Anthropic pourrait reporter son introduction en bourse après les élections de mi-mandat américaines de novembre, afin d’éviter la volatilité préélectorale.
Conclusion
Les chiffres disponibles dessinent une entreprise qui croît plus vite que presque toutes celles qui l’ont précédée, tout en prenant des engagements qui dépassent très largement son chiffre d’affaires actuel. Une valorisation de 2000 milliards de dollars suppose que le rythme de croissance observé en 2026 se maintienne plusieurs années; or une structure de coûts largement fixe laisse peu de marge si cette croissance ralentit.
S’y ajoutent la forte dépendance à Google et Amazon, à la fois investisseurs, fournisseurs et partenaires commerciaux, et les risques liés à la sécurité de l’IA, que les indicateurs financiers classiques ne suffisent pas à évaluer. Le prospectus définitif devrait clarifier le prix, la gouvernance et l’utilisation des fonds levés. D’ici là, les investisseurs doivent juger ce qui pourrait devenir la plus grande introduction en bourse de l’histoire à partir d’un document encore incomplet.