A moins de trois semaines des élections de mi-mandat aux Etats-Unis, tout porte à croire que les démocrates reprendront le contrôle de la Chambre des représentants et que la lutte pour le contrôle du Sénat sera très serrée. Les républicains restent vulnérables face à une conjoncture marquée par une inflation élevée, des prix de l’énergie élevés, l’incertitude liée aux droits de douane, un moral des consommateurs en berne et la cote de popularité du président au plus bas. Si l’issue de nombreuses courses électorales individuelles reste très incertaine, la tendance électorale générale est devenue de plus en plus défavorable au parti au pouvoir.
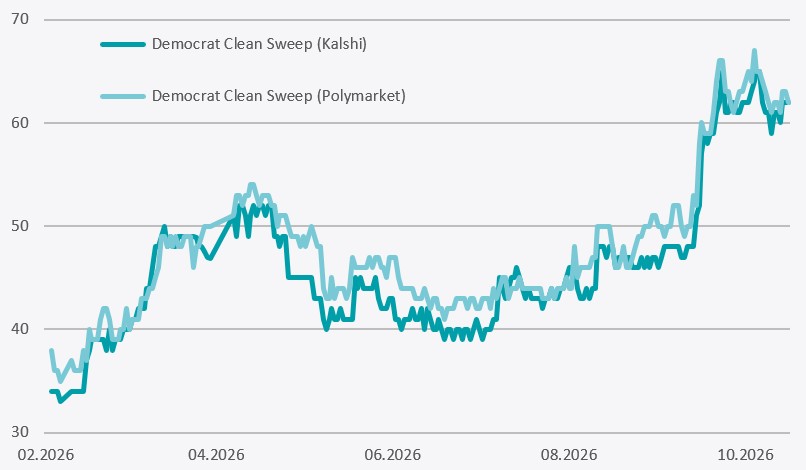
Depuis que les démocrates ont pris l’avantage sur les républicains au printemps 2025, leur avance dans les sondages n’a cessé de se creuser et, au cours des dernières semaines, aucun sondage n’a donné le parti du président Trump en tête. Les marchés de paris se sont également orientés de manière assez nette en faveur de l’opposition. Comme le montre le graphique ci-dessous, Kalshi et Polymarket indiquent tous deux une probabilité croissante que les démocrates remportent une victoire écrasante dans les deux chambres du Congrès. Même si les résultats réels seront probablement moins tranchés que ne le suggèrent ces marchés prédictifs, compte tenu du fait que les sondages d’opinion indiquent une course bien plus serrée, les républicains sont en passe de perdre le contrôle du pouvoir législatif.
Pour les investisseurs, le régime politique qui découlera des élections reste un sujet de préoccupation. Mais, même en cas de victoire écrasante des démocrates au Congrès, la Maison Blanche conserverait son droit de veto, ce qui limiterait la marge de manœuvre pour des changements législatifs majeurs. Le scénario le plus probable est donc une période de gouvernement divisé, caractérisée par des affrontements politiques, voire politiciens, notamment des procédures de destitution à l’encontre du président, un renforcement du contrôle parlementaire sur l’exécutif et une impasse législative.
Politique intérieure et étrangère
Cependant, la marge de manœuvre pour des changements radicaux en matière de politique intérieure semble limitée. Le régime fiscal existant, les incitations à l’investissement et les politiques industrielles devraient rester globalement inchangées. Les enquêtes du Congrès pourraient s’intensifier et les efforts visant à restreindre le pouvoir exécutif pourraient prendre de l’ampleur, mais la probabilité de changements majeurs en matière de politique budgétaire, de fiscalité des entreprises ou des ménages, ou de politique industrielle reste faible.
La politique étrangère, en revanche, relève de la prérogative de la Maison Blanche et constitue le seul domaine dans lequel le président Trump estimera pouvoir agir en toute liberté. Cela signifie que sa conception imprévisible et très personnelle de sa politique étrangère continuera de dominer la politique commerciale (notamment les droits de douane et les sanctions), la rivalité avec la Chine et la gestion des conflits, de l’Ukraine au golfe Persique, au moins dans les mois qui suivront les élections de mi-mandat.
Toutefois, une approche plus mesurée pourrait émerger par la suite. Une grande partie de la politique étrangère de Trump est profondément impopulaire auprès des électeurs, tant démocrates que républicains, et pourrait être considérée comme un handicap à l’approche de l’élection présidentielle de 2028. De plus, ce sont les deux conseillers les plus proches du président, JD Vance et Marco Rubio, qui sont en tête dans la course à l’investiture républicaine – ils seront donc susceptibles de prôner davantage de retenue en matière de politique étrangère.
Obligations du Trésor américain
L'élection ne devrait pas modifier les perspectives fondamentales du marché des obligations d'Etat. Si l'impasse politique peut réduire l'incertitude en matière de politique économique, elle ne résout guère les dynamiques budgétaires sous-jacentes auxquelles sont confrontés les Etats-Unis. Le déficit budgétaire structurel reste important, les dépenses de défense continuent de croître et les coûts du service de la dette s'envolent à mesure que la Réserve fédérale relève ses taux et que les rendements des obligations d'Etat s'envolent. Parallèlement, les investissements considérables liés à l'intelligence artificielle, aux infrastructures numériques et au «reshoring» industriel continuent d'exercer une pression à la hausse sur les taux d'intérêt réels.
Il est frappant de constater que les craintes inflationnistes n’ont eu qu’un impact limité sur les rendements des bons du Trésor ces derniers mois, malgré toutes les discussions autour de la hausse des prix de l’énergie. Comme le montre le graphique ci-dessous, les anticipations d’inflation issues du marché, telles que le «breakeven» à 10 ans, sont restées remarquablement stables tandis que les rendements réels ont grimpé en flèche.
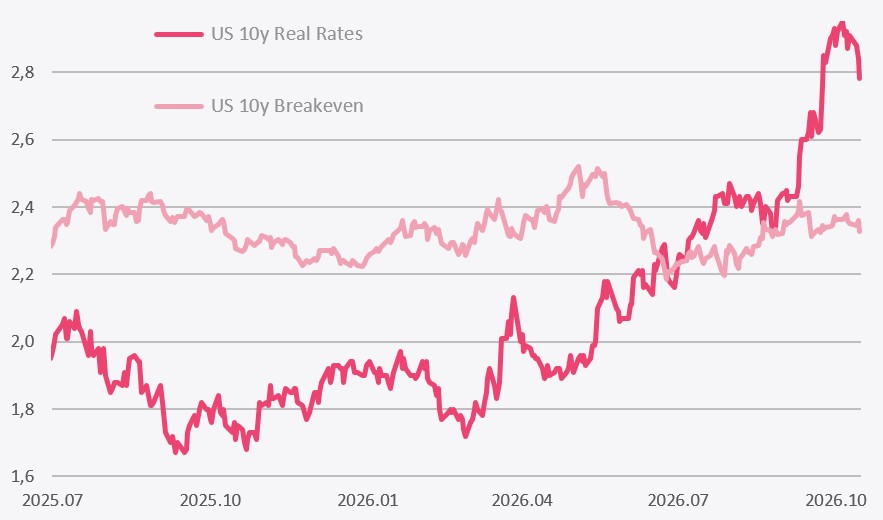
Toutefois, cette situation pourrait changer. Le rapport sur l’indice des prix à la consommation publié la semaine dernière a montré que les pressions sur les prix ne s’atténuent pas et si les anticipations d’inflation venaient à perdre leurs repères cela pourrait alimenter une nouvelle vague de hausse des rendements nominaux. La balance des risques reste penchée en faveur de rendements des obligations du Trésor durablement élevés.
Marché du crédit
Les perspectives pour le crédit d’entreprise semblent plus favorables que pour les obligations souveraines. Un gouvernement divisé préserverait un environnement globalement favorable aux entreprises tout en réduisant la probabilité d’initiatives législatives perturbatrices. Les bilans des entreprises restent globalement sains, la croissance nominale reste positive et l’investissement des entreprises continue d’être soutenu par les dépenses dans les technologies, les infrastructures, la défense et l’industrie manufacturière.
Toutefois, des signes de faiblesse commencent à apparaître. Les «hyperscalers» américains, qui généraient auparavant d’importants flux de trésorerie disponibles et procédaient à des rachats d’actions, sont devenus les plus gros emprunteurs privés, ce qui commence à exercer une pression sur la qualité de leur crédit. Les swaps de défaut de crédit (CDS) à 10 ans sur la dette de Microsoft ont augmenté régulièrement, passant de 60 pb avant les attaques contre l’Iran à 78 pb à la fin de la semaine dernière, tandis que les CDS d’Oracle ont bondi de 200 pb à 340 pb. De plus, les spreads ajustés en fonction des options sur les emprunteurs notés CCC ont grimpé de 6,2% à 10,3% au cours de la même période.
La principale menace pesant sur les marchés du crédit n’est donc pas d’ordre politique, mais financier. Si les rendements des bons du Trésor continuaient d’augmenter de manière significative, les coûts de refinancement s’en trouveraient accrus et la pression s’intensifierait sur les emprunteurs fortement endettés. Cela vaut tout particulièrement pour certains segments des marchés du financement à effet de levier et du crédit privé, où la hausse des coûts de financement commence à mettre à mal les structures de capital les plus fragiles.
Dans l’ensemble, les spreads de crédit devraient être principalement influencés par la conjoncture économique, la croissance des bénéfices et l’évolution des taux d’intérêt plutôt que par l’élection elle-même.
Marché actions
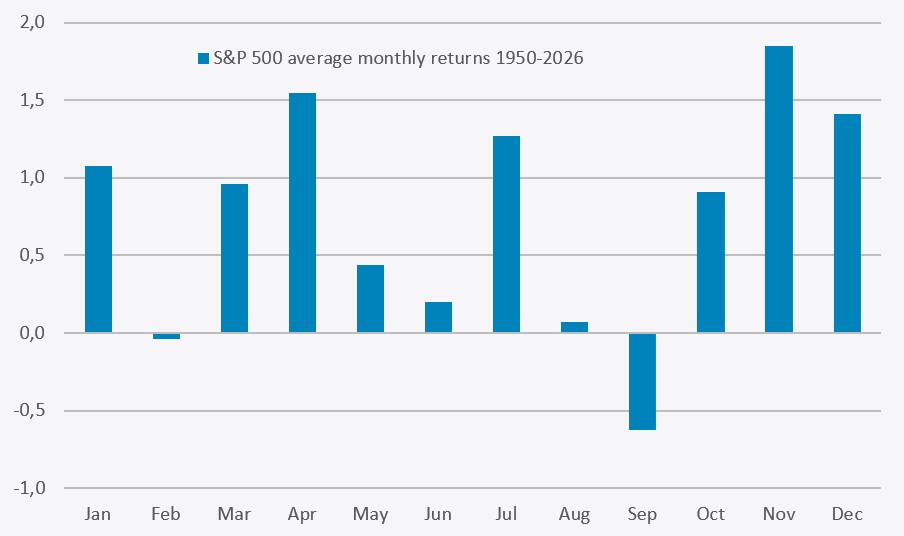
Historiquement, les marchés actions ont souvent réagi positivement une fois l’incertitude électorale levée. De plus, nous entrons dans la période de l’année qui est historiquement la plus favorable aux marchés actions. Septembre est souvent le mois le plus faible, comme le montre le graphique ci-dessous, mais il est suivi de la période de quatre mois la plus forte, d’octobre à janvier.
Les principaux moteurs de la performance des actions au cours de l’année à venir devraient rester les investissements liés à l’IA, la croissance des bénéfices et l’évolution des taux d’intérêt. Les deux premiers devraient constituer des facteurs favorables. Selon Goldman Sachs, les dépenses d’investissement des hyperscalers devraient atteindre 1200 milliards de dollars l’année prochaine, soit une hausse d’environ 50% par rapport aux investissements de 2026, tandis que le consensus FactSet table sur une croissance des bénéfices de 29,6% au troisième trimestre. Le troisième facteur, à savoir les taux d’intérêt, pourrait s’avérer plus problématique, comme décrit ci-dessus – les périodes de hausse des rendements sont synonymes de pression baissière sur les ratios de valorisation.
En résumé, le risque majeur pour les actions dans leur ensemble reste la hausse des rendements obligataires plutôt que les développements politiques, mais les tendances historiques, ainsi qu’une forte croissance du chiffre d’affaires et des bénéfices, devraient permettre une nouvelle progression dans les mois à venir.
Marché des changes
Les perspectives pour le dollar américain restent mitigées.
Le principal facteur de soutien reste les importants afflux de capitaux mondiaux vers les actifs financiers américains. La forte croissance des bénéfices, des marchés de capitaux profonds et liquides, le leadership avéré dans le domaine de l’intelligence artificielle et des écarts de rendement favorables continuent d’attirer les investissements internationaux. Cependant, les déficits budgétaires persistants représentent un défi à plus long terme, tout comme l’utilisation du billet vert comme arme («weaponisation»), qui pousse de nombreuses banques centrales étrangères à renforcer leurs réserves stratégiques en or physique.
Un contexte post-électoral caractérisé par un gouvernement divisé et une continuité des politiques ne devrait guère modifier cette dynamique, et nous tablons sur une poursuite de la légère tendance haussière du dollar.
Conclusion
En conclusion, les élections de mi-mandat de 2026 devraient marquer le début d’une période de gouvernement divisé, de confrontation politique accrue et d’impasse législative, mais avec des implications limitées sur les perspectives économiques et boursières globales. Les principaux déterminants des rendements des actifs resteront l’inflation, les taux d’intérêt, la croissance des bénéfices et le rythme des investissements liés à l’intelligence artificielle, plutôt que les résultats électoraux. Alors que les actions et les obligations d’entreprises devraient continuer à bénéficier d’une croissance nominale robuste et des investissements technologiques, la combinaison de déficits budgétaires persistants, de besoins d’emprunt importants et de taux d’intérêt réels élevés suggère que la hausse des rendements obligataires reste le risque le plus important auquel sont confrontés les investisseurs.