Dans le cadre de nos perspectives de marché de fin d’année publiées mi-août, nous avions présenté nos arguments en faveur des hyperscalers (Alphabet, Amazon, Meta, Microsoft et Oracle) à un moment où le scepticisme des investisseurs à leur égard atteignait son paroxysme. Le secteur avait nettement sous-performé le marché dans son ensemble depuis septembre 2025, les investisseurs s’interrogeant sur la capacité des investissements massifs dans l’IA à générer des rendements suffisants. Notre conviction reposait sur une dynamique de croissance des revenus grâce à l’IA, alors sous-estimée, et sur la perspective d’un pic de croissance des dépenses d’investissement, qui demeurent aujourd’hui notre scénario central.
La dynamique des revenus devrait se poursuivre
La croissance des revenus du cloud chez Alphabet, Amazon, Microsoft et Oracle s’est accélérée, passant de 25% en 2024 à 48% au deuxième trimestre 2026.
Les résultats du deuxième trimestre de Microsoft avaient déjà contribué à restaurer la confiance : Azure a progressé de 43%, tandis que le nombre de licences payantes de Microsoft 365 Copilot a dépassé 30 millions. Ces chiffres apportent des éléments démontrant une monétisation efficace tant au niveau de l’infrastructure que des logiciels. Chez Meta, l’IA soutient les performances publicitaires, tandis que le lancement en septembre de l’agent Muse a renforcé l’optimisme quant à de nouvelles voies de monétisation.
Cela dit, la croissance des revenus ne suffit pas à elle seule à démontrer que ces investissements généreront des rendements adéquats. Il faudra davantage de patience avant que les bénéfices ne se reflètent pleinement dans les résultats, car la hausse des coûts opérationnels et des amortissements peut absorber une partie de la progression des revenus.
La capacité à convertir cette croissance en trésorerie constitue désormais le prochain test.
Pour les cinq principaux hyperscalers américains, la croissance des dépenses d’investissement devrait ralentir, passant de près de 100% cette année à 54% en 2027 et à 12% en 2028, selon le consensus des analystes. Combinée à une amélioration de la génération de trésorerie opérationnelle, cette évolution confirme notre anticipation selon laquelle le flux de trésorerie disponible devrait atteindre son niveau le plus bas en 2027.
La montée des oppositions publiques et politiques à l’encontre des centres de données pourrait paradoxalement s’avérer positive pour le secteur. Des restrictions telles que la suspension des autorisations à New York pourraient réduire le risque de surconstruction et accroître la valeur liée à la rareté des capacités existantes.
Des valorisations qui restent modérées
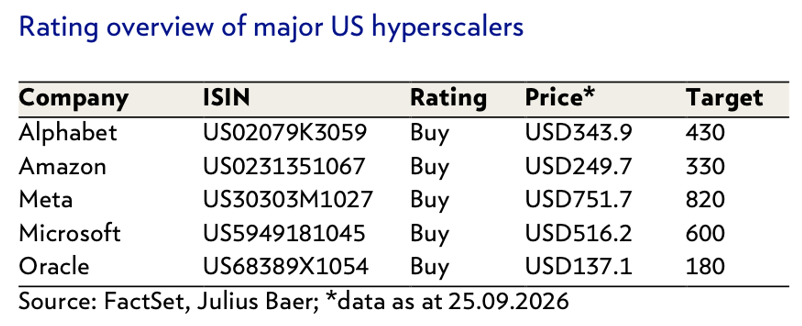
Malgré le rebond récent, l’ensemble du secteur des hyperscalers se négocie à environ 17,9 fois les bénéfices attendus sur 24 mois, soit l’une des primes les plus faibles par rapport au S&P 500 (valorisé à 16,6 fois) depuis dix ans. Nous conservons donc une opinion positive sur le secteur, les cinq principaux hyperscalers américains étant tous assortis d’une recommandation «Achat» par nos analystes.
Après la forte progression de Meta, la sous-performance relative d’Alphabet offre un potentiel de rattrapage, soutenu par plusieurs possibilités de monétisation de l’IA. Microsoft devrait également bénéficier de la reprise générale du secteur des logiciels. Notre équipe Next Generation conserve enfin une opinion positive sur l’ensemble de la thématique Cloud computing et IA.