Après avoir mieux résisté que le crédit en septembre, les obligations convertibles décrochent en octobre. Les réductions d’exposition des hedge funds accentuent leur désenchérissement, faisant apparaître de nouvelles opportunités sur le marché secondaire.
Octobre: une correction propre aux obligations convertibles
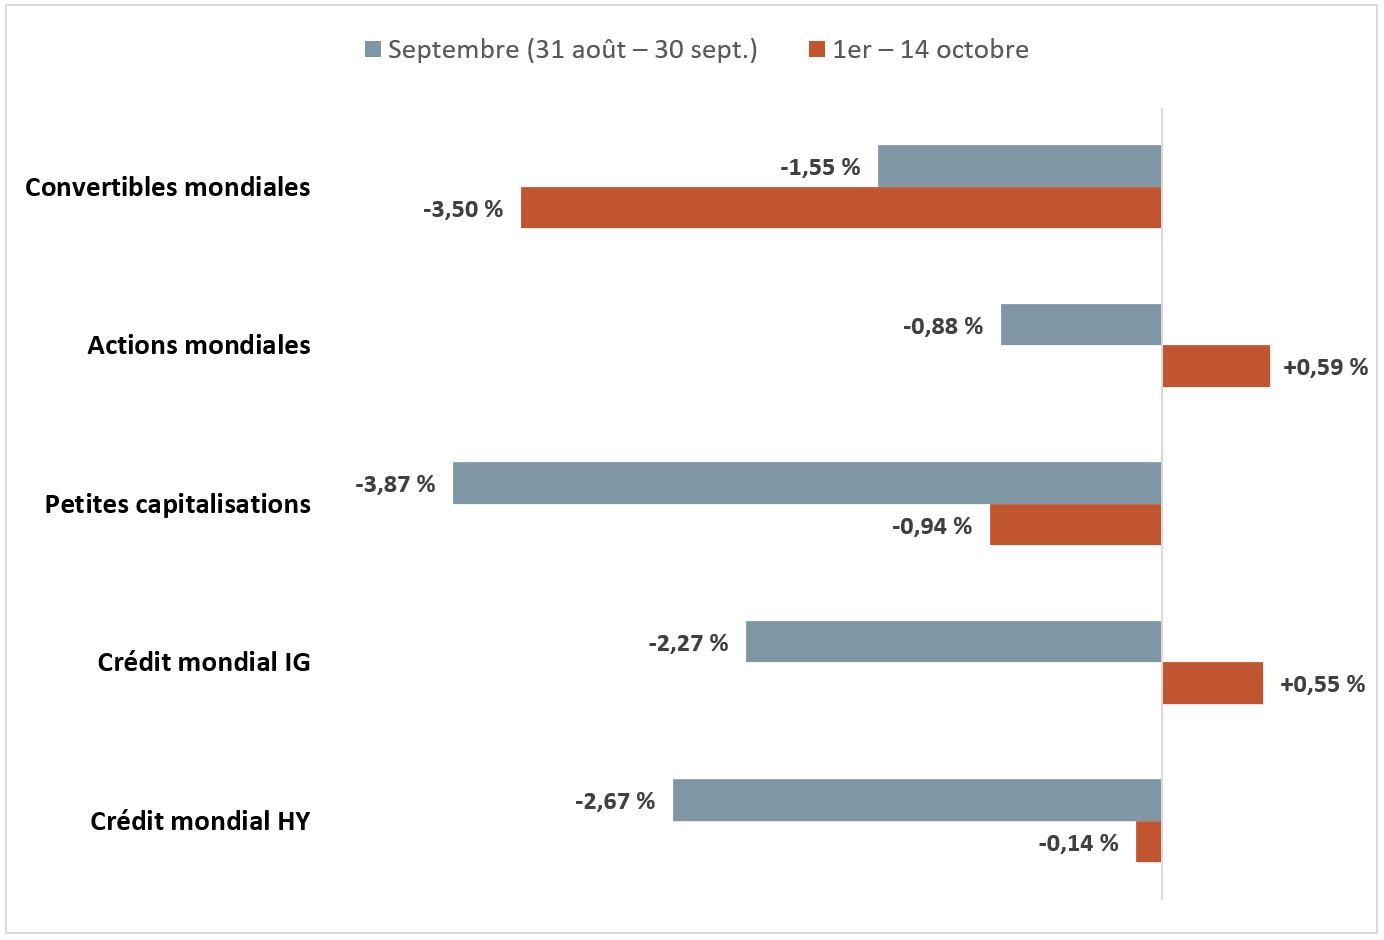
La remontée des taux a mis les marchés à l’épreuve en septembre. Les obligations convertibles avaient relativement bien résisté, reculant de 1,55%, contre 2,27% pour le crédit investment grade et 2,67% pour le high yield mondial.
Octobre marque une rupture. Entre le 1er et le 14 octobre, les convertibles mondiales ont perdu près de 3,5%, alors que le MSCI World progressait de 0,6% et que les marchés du crédit restaient globalement stables. Ce décrochage témoigne de pressions spécifiques à la classe d’actifs, qui ne s’expliquent pas uniquement par les mouvements des actions ou des taux.
Performances comparées des convertibles, des actions et du crédit, en septembre et du 1er au 14 octobre 2026. Performances totales en euros, risque de change couvert
Le désendettement des hedge funds pèse sur les valorisations
Après les tensions sur les marchés obligataires en septembre, octobre semble marqué par une réduction du levier des hedge funds. Selon nos observations de marché, plusieurs fonds multistratégies ont réduit leurs positions sur les convertibles après le déclenchement de leurs limites de risque. Des ventes similaires touchent également certaines situations spéciales du crédit.
Ces mouvements créent une forte pression vendeuse, sans nécessairement refléter une détérioration de la qualité de crédit des émetteurs. Ils peuvent ainsi provoquer des baisses de valorisation importantes, alors même que les grands indices actions et crédit restent relativement stables.
Ce désenchérissement fait émerger des opportunités sur certains segments du marché secondaire des obligations convertibles, notamment sur des entreprises dont les fondamentaux nous apparaissent très solides.
L'IA reste un moteur de croissance, mais la sélection devient essentielle
La remontée des taux américains intervient dans un contexte de croissance résiliente, soutenue notamment par les investissements dans l'intelligence artificielle. Nous anticipons la poursuite de ce cycle au cours des prochains trimestres, mais la hausse du coût du capital rend la solidité financière des entreprises plus déterminante.
Le gisement des convertibles offre une exposition privilégiée aux goulets d'étranglement de l'IA: puissance de calcul, semi-conducteurs, infrastructures numériques et besoins énergétiques. Parmi nos convictions figure notamment la révolution optique, qui permet d'accroître les capacités de transmission des données tout en améliorant l'efficacité énergétique des interconnexions.
Parallèlement, le gisement évolue rapidement. L'énergie et les matériaux, des secteurs jusqu'ici moins représentés, réapparaissent avec près de 23 milliards de dollars de nouvelles émissions depuis le début de l'année. Cette évolution offre aux gérants actifs de nouvelles opportunités de diversification.
Un marché primaire qui renouvelle la convexité
Les taux élevés renforcent l'attractivité des convertibles pour les émetteurs, qui peuvent réduire leurs charges financières grâce à des coupons inférieurs à ceux de la dette classique. Les coupons des nouvelles émissions remontent néanmoins: aux États-Unis, leur moyenne est passée de 1,92% au deuxième trimestre à 2,46% au troisième trimestre.
Le dynamisme du marché primaire reste exceptionnel: avec près de 204 milliards de dollars d'émissions à fin septembre, 2026 a déjà dépassé tous les précédents records annuels.
En parallèle, les remboursements et rachats de convertibles d'émetteurs dont les actions ont fortement progressé, comme Seagate et Western Digital, conduisent à une réalisation de gains sur des titres devenus très sensibles aux actions. Ce mécanisme entretient un cercle vertueux: le réinvestissement dans de nouvelles émissions permet de retrouver des profils plus équilibrés et de renouveler la convexité du gisement.
Le désenchérissement d’octobre renforce aujourd’hui l’attractivité de la classe d'actifs, en améliorant son asymétrie par rapport aux marchés d'actions. Le gisement mondial présente une sensibilité actions d’environ 45% et une duration limitée à 1,9 an limitant l'impact d'une éventuelle prolongation de la remontée des taux.