Investir dans le secteur de la défense comporte des risques spécifiques. Les revenus des entreprises dépendent fortement des budgets gouvernementaux, qui peuvent être réduits, retardés ou réorientés à mesure que les priorités politiques changent, et les contrats sont souvent concentrés sur un petit nombre de clients nationaux. Les actions peuvent réagir fortement aux événements géopolitiques – escalade et pourparlers de paix – ainsi qu’aux restrictions à l’exportation, aux sanctions et aux changements dans la politique d’approvisionnement. Et de nouveaux domaines tels que les drones, l’IA et l’espace continuent d’évoluer, de sorte que les gagnants d’aujourd’hui ne resteront peut-être pas en tête.
Lorsque les Etats-Unis et Israël ont lancé des frappes contre l’Iran le 28 février 2026, les valeurs de la défense ont d’abord rebondi. Au bout d’un jour ou deux, elles ont toutefois reflué, les investisseurs craignant que le conflit ne s’étende à l’ensemble du Moyen-Orient et ne fasse grimper les prix du pétrole.
Dans les semaines qui ont suivi, la baisse s’est poursuivie. En mars, les actions de la défense américaines ont enregistré un recul de près de -8% en dollars américains, tandis que les actions européennes présentes dans notre stratégie ETF de défense ont chuté de -11%. Dans le même temps, l’ensemble de notre portefeuille diversifié à l’échelle mondiale, n’a accusé qu’un repli relativement limité de -6,3%.
Malgré les performances décevantes de 2026, la tendance mondiale de hausse des dépenses de défense qui soutient le secteur reste intacte. Le budget fédéral américain proposé par la Maison-Blanche pour l’exercice 2027 prévoit ainsi 1500 milliards de dollars pour la défense nationale, soit une hausse de 44% par rapport au niveau de 2026, sous réserve de l’approbation du Congrès. L’objectif de l’OTAN, énoncé dans la Déclaration du Sommet de La Haye de juin 2025, de porter les dépenses à 5% du PIB d’ici 2035 marque la fin des «dividendes de la paix» hérités de la guerre froide. Enfin, le plan «ReArm Europe»/Préparation à l’horizon 2030 de la Commission européenne vise à mobiliser jusqu’à 800 milliards d’euros pour la défense.
Le leadership régional a changé d’une année à l’autre, influencé dans une certaine mesure par les changements de politique qui pèsent sur les cours des actions. Depuis le début de l’année 2026, les valeurs de la défense d’Asie-Pacifique et d’Israël sont en tête, comme en 2025. Les actions européennes se classent en deuxième position en 2026 comme en 2025, avec de solides gains en 2025 portés par le boom du réarmement du continent. Les actions de la défense américaines ont connu leur heure de gloire en 2024, lorsqu’elles menaient le peloton.
De la prévisibilité des maîtres d’œuvre au dynamisme des drones
Pour mesurer la valeur de la diversification, il suffit d’observer l’écart de performance important entre les grands groupes de la défense et les entreprises de taille moyenne et plus petite, à la pointe de la guerre moderne. Alors que les premiers fabriquent du matériel traditionnel, tel que des chars, des missiles, des navires et des équipements électroniques, qui demeure essentiel pour les forces armées, les secondes sont pionnières dans les derniers équipements de drones et les logiciels d’IA.
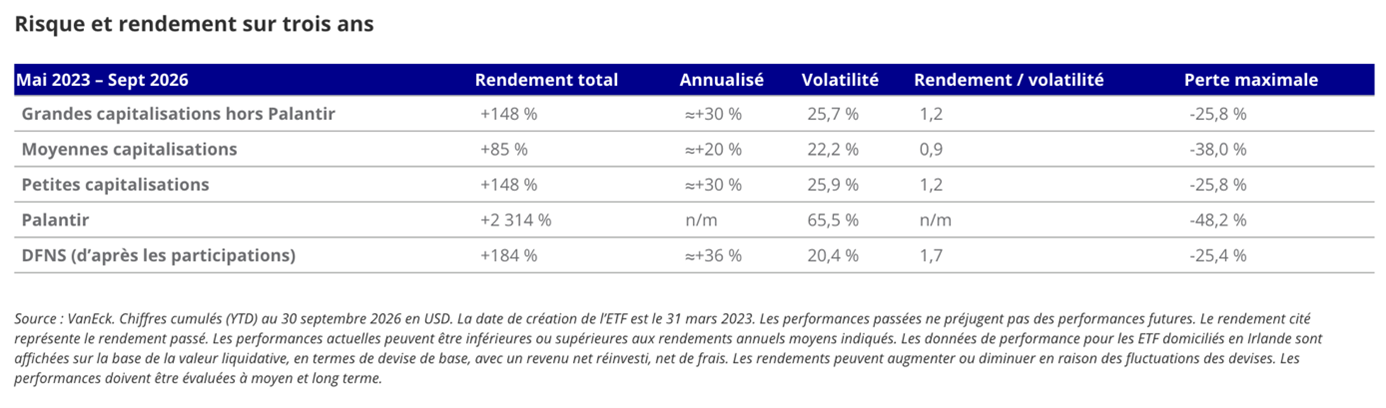
Là encore, rien ne permet de dégager une constance quant à ce qui tire le secteur d’une année à l’autre. Pour établir une comparaison pertinente, il convient d’exclure Palantir, société américaine majeure de technologie et de données pour la défense, dont les rendements boursiers exceptionnels faussent le tableau. Cela fait, les actions de petite et moyenne capitalisation de DFNS ont affiché de bons rendements en 2024, mais les titres de grande capitalisation ont fait mieux depuis (voir le graphique ci-dessous). Ce qui est certain, c’est que la stratégie de diversification de DFNS, sur l’ensemble des tailles de capitalisation, a abouti à un meilleur profil rendement-risque, c’est-à-dire un rendement par unité de risque (voir la colonne rendement/volatilité, résultat 1,7), que celui obtenu en s’appuyant sur une seule catégorie de taille.
Se positionner sur la tendance mondiale
La diversification dans la défense repose sur une logique fondamentale. Les grandes entreprises spécialisées, dont beaucoup sont basés aux Etats-Unis, disposent de carnets de commandes pluriannuels qui offrent de la visibilité sur les revenus. En 2026, ils sont le seul groupe de taille affichant un rendement positif. A l’inverse, les actions de petite et moyenne capitalisation offrent une exposition là où la défense évolue: drones, surveillance spatiale, IA et systèmes anti-drones.
Alors que les tensions géopolitiques restent vives, la tendance à la hausse des dépenses militaires se maintient également. Toutefois, les mouvements à court terme, comme la réaction au déclenchement de la guerre en Iran, sont plus difficiles à prévoir, tout comme les évolutions régionales, qui dépendent largement de la politique et de la géopolitique. De même que peu d’observateurs s’attendaient aux frappes contre l’Iran, quand la paix pourrait-elle arriver en Ukraine, et quelle serait son incidence sur les valeurs de la défense européennes?
Pour les investisseurs souhaitant s’exposer à la hausse des dépenses militaires, la tendance de fond est claire, mais les variations internes sont plus difficiles à évaluer. La diversification offre un moyen de gérer cette incertitude.