
En début d’année, notre analyse identifiait deux scénarios extrêmes à surveiller: une correction significative et, à l’opposé, un melt-up, soit une accélération haussière des marchés dans la continuité des années précédentes.
Les deux se sont, dans une certaine mesure, produits. La baisse observée en mars aura finalement été plus brève et moins importante qu’anticipé. Le melt-up, lui, s’est en partie matérialisé, porté notamment par la technologie et les espoirs considérables placés dans l’intelligence artificielle.
Mais l’année n’est pas terminée. Et elle pourrait encore nous réserver quelques surprises.
Le 10 ans américain au-dessus de 5%
Le rendement du Treasury américain à 10 ans a dépassé la barre des 5%, atteignant un niveau qui n’avait plus été observé depuis 2007. Le seuil est symbolique, mais n’en demeure pas moins symptomatique. Serait-ce le catalyseur de la prochaine correction?
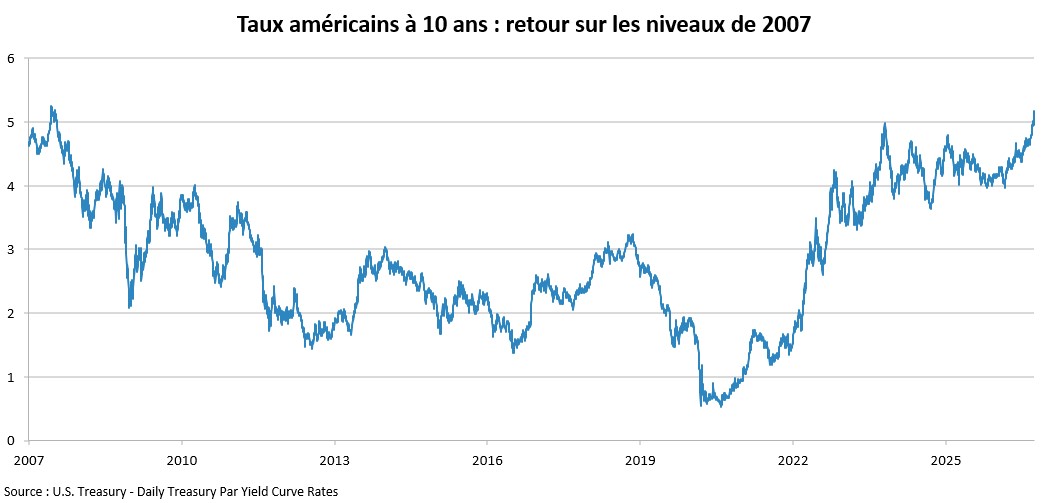
Si l’on veut se faire peur, on trouve dans l’actualité de nombreux sujets de préoccupation. Le contexte géopolitique reste tendu, avec notamment un conflit autour de l’Iran qui ne semble pas près de se terminer. Les valorisations des actions comme du crédit laissent peu de place à la déception. La Fed, confrontée à une inflation persistante, pourrait être contrainte de reprendre davantage la main après avoir été behind the curve. A cela s’ajoutent les interrogations autour du financement de la dette américaine et les initiatives jusqu’ici peu convaincantes du Trésor pour tenter de contenir la pression sur les taux longs, avec également, en toile de fond, le retour de la répression financière. Pourtant, l’économie résiste, du moins pour l’instant.
Des animal spirits toujours bien vivants
Les fameux animal spirits chers à Keynes restent particulièrement vivaces, notamment aux Etats-Unis.
Les ménages continuent de consommer, les entreprises d’investir et les investisseurs d’acheter des actifs risqués, portés par la conviction que l’intelligence artificielle va profondément transformer l’économie.
Les marchés semblent ainsi dopés par les promesses de l’IA et les gains de productivité qu’elle est supposée apporter. Peut-être auront-ils raison. Reste que les marchés anticipent par nature: la vraie question est de savoir si les cours n’intègrent pas déjà une bonne partie des miracles attendus de l’IA.
Ecouter ce que nous disent les taux
Historiquement, les marchés obligataires ont souvent eu une longueur d’avance sur les marchés actions lorsqu’il s’agit d’anticiper les retournements de cycle.
A nuancer cependant: le crédit, pour l’instant, n’envoie pas de signal d’alarme. Les spreads restent faibles et relativement stables.
La hausse des taux longs produit déjà ses effets
Les marchés privés (le Private Credit, l’Immobilier et, dans une moindre mesure, le Private Equity) sont directement exposés au coût du refinancement. Le Private Credit, après plusieurs années de croissance spectaculaire et son lot de refinancements parfois très spéculatifs, pourrait bien continuer à alimenter la chronique.
Il y a ensuite un effet purement mathématique: la hausse des taux d’actualisation réduit mécaniquement la valeur actuelle des cash-flows futurs et, avec elle, les valorisations.
Enfin, il y a le coût d’opportunité. Avec des Fed Funds autour de 4%, le cash et les instruments monétaires de qualité redeviennent une véritable classe d’actifs. Après quinze années durant lesquelles Cash is trash était presque devenu un dogme, on peut être tenté de penser que Cash is king again.
Alors, faut-il sortir des marchés?
La science du market timing reste, à nos yeux, particulièrement inexacte. Sortir des marchés oblige à prendre deux bonnes décisions: savoir quand vendre, puis savoir quand revenir.
La réponse nous semble ailleurs: revenir aux fondamentaux et remettre l’allocation en cohérence avec le cycle économique et le niveau des taux. Car c’est bien le rôle de la hausse des taux: ralentir l’économie pour juguler l’inflation, tout en tentant d’atteindre le saint Graal de l’atterrissage en douceur. Un savant dosage qui tient parfois presque de la chimère.
Cela signifie accompagner la rotation sectorielle déjà observée, avec moins de momentum et davantage de valeurs défensives dans les actions; une duration plus courte dans les obligations; plus de cash; plus d’or; et davantage de stratégies alternatives liquides susceptibles de bénéficier d’une éventuelle dislocation des marchés.
Personne ne peut prédire la prochaine correction, et nous ne faisons pas exception. Mais quand les taux et les actions racontent deux histoires différentes, mieux vaut écouter les taux.