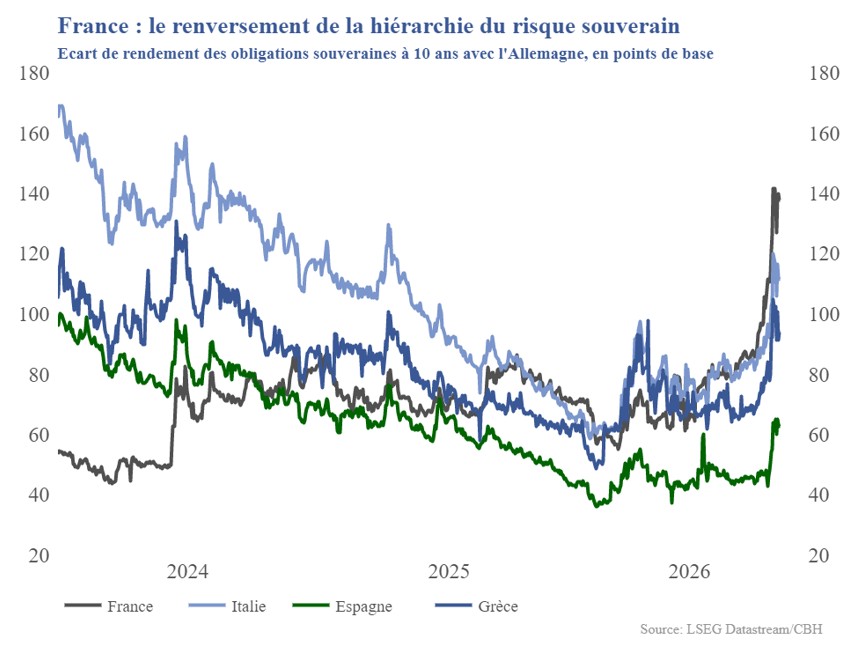
La France est-elle devenue le nouveau maillon faible de la zone euro? Avec une dette publique proche de 120% du PIB, un déficit supérieur à 5% et un écart entre les taux d’emprunt français et allemand ayant récemment dépassé 140 points de base, la question n'a plus rien de théorique. Paris emprunte désormais plus cher que l'Italie ou la Grèce. Un renversement spectaculaire de la hiérarchie du risque souverain européen. Mais les marchés sanctionnent autant la dérive des finances publiques françaises que l'incapacité politique à y remédier.
La comparaison avec la crise des dettes souveraines de 2011-2012 est pourtant trompeuse. Les pays périphériques cumulaient alors déséquilibres extérieurs, fragilités bancaires et, pour certains, risque de sortie de l'euro. La France présente un profil fondamentalement différent. Son économie est diversifiée, son système bancaire solide et sa capacité à lever l'impôt considérable. Avec l'un des niveaux de prélèvements obligatoires les plus élevés de l'OCDE, l'État dispose d'une assiette fiscale profonde et d'une administration efficace. Cela ne signifie pas que les marges pour augmenter les impôts sont illimitées. Mais la distinction est essentielle: le risque français réside moins dans une incapacité à honorer sa dette que dans la difficulté politique à en infléchir la trajectoire.
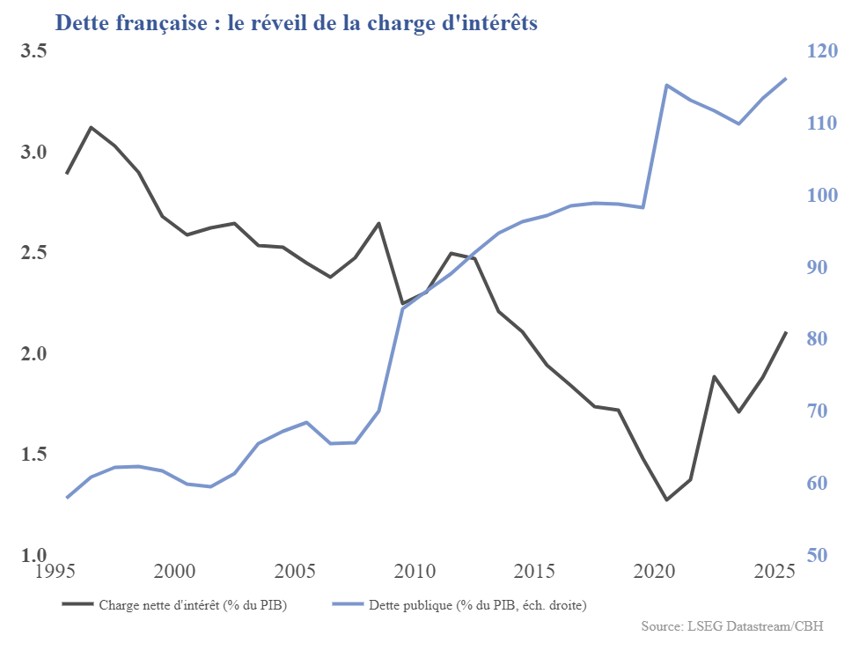
Cette résilience ne doit pas masquer une dérive structurelle. En quinze ans, la dette française a progressé d’environ trente points de PIB, tandis que celle de la zone euro se stabilisait. Avec des dépenses publiques représentant plus de 57% du PIB, le problème dépasse les crises successives. Les retraites en offrent une illustration: elles absorbent 14% du PIB, contre 11,5% en moyenne dans l’Union européenne. Les dépenses liées à l’âge représentent désormais plus de 40% des dépenses publiques, contre 29% en 1998. Et le vieillissement démographique ne fera qu’accentuer cette pression, au moment même où la France doit dégager des marges de manœuvre pour investir dans sa croissance future.
Le précédent britannique de 2022 offre un parallèle plus instructif que la crise grecque. En quelques semaines, le programme de baisses d’impôts non financées de Liz Truss avait provoqué une envolée des rendements des Gilts et une chute de la livre. La hausse brutale des taux avait également contraint certains fonds de pension, exposés à des stratégies à effet de levier, à vendre massivement leurs obligations, amplifiant la crise et forçant la Banque d’Angleterre à intervenir en urgence. Le Royaume-Uni n’était pas insolvable. Les marchés avaient perdu confiance dans la cohérence de sa politique économique. Les circonstances françaises sont différentes, mais la leçon demeure: la crédibilité budgétaire peut se dégrader bien avant que la solvabilité ne soit menacée. Et sa restauration peut imposer des ajustements plus brutaux que ceux initialement envisagés.
C'est précisément ce risque que reflète aujourd'hui l'élargissement du spread OAT-Bund1. À l'approche de l'élection présidentielle de 2027, la fragmentation parlementaire complique l'adoption d'une trajectoire budgétaire crédible. Chaque mesure d'économie devient un affrontement politique, tandis que les concessions nécessaires à l'obtention d'une majorité risquent de vider les projets budgétaires de leur substance. Les marchés sanctionnent moins les déséquilibres eux-mêmes que l'incapacité à les corriger durablement.
Pourtant, l'arithmétique de la dette française n'a rien d'insurmontable. Malgré un endettement historiquement élevé, le coût moyen de financement reste contenu, héritage des années de taux bas. Aujourd’hui, l'effort nécessaire pour stabiliser la dette serait inférieur à celui des consolidations des années 1990 et 2010. Mais cet avantage est temporaire: à mesure que la dette est refinancée à des taux plus élevés, la fenêtre d'ajustement se referme. Différer l'ajustement, c'est risquer d'en accroître le coût.
Le contexte macroéconomique reste néanmoins plus favorable qu'en 2012. À l'époque, les politiques d'austérité se généralisaient en Europe, amplifiant leurs effets récessifs. Aujourd'hui, l'expansion budgétaire allemande devrait soutenir la demande européenne. La BCE dispose également d'instruments pour contenir une fragmentation désordonnée des marchés souverains, même si leur activation demeure conditionnelle. La France dispose donc encore d'une fenêtre d'opportunité pour engager une consolidation progressive, mais crédible, sans compromettre davantage la croissance.
Les marchés n'exigent pas un retour immédiat à l'équilibre. Ils attendent une trajectoire de redressement lisible, suffisamment ambitieuse pour stabiliser la dette à un horizon raisonnable et, surtout, politiquement crédible. La France dispose des ressources économiques et institutionnelles pour y parvenir. Reste à démontrer qu'elle possède la capacité politique de les mobiliser.
La France de 2026 n'est pas la Grèce de 2012. Mais le précédent britannique rappelle qu'un Etat n'a pas besoin d'être insolvable pour perdre la confiance des marchés. Le véritable risque français est là: laisser une crise de crédibilité politique devenir une crise de financement.
1 Le spread OAT-Bund est l'écart de rendement entre l'Obligation Assimilable du Trésor (OAT) émise par la France et le Bundesanleihe allemand (Bund) de même maturité.