Depuis notre précédente analyse, l’argent a poursuivi sa phase de consolidation et demeure à la traîne, aussi bien face à l’or que par rapport aux métaux industriels. Le sommet historique de plus de 121 $US/oz, atteint le 29 janvier 2026, paraît aujourd’hui bien lointain: les cours évoluent désormais à moins de la moitié de ce seuil. Nous pensons qu’un redressement des prix de l’or viendra soutenir l’argent sur notre horizon de prévision. Néanmoins, les conditions industrielles difficiles risquent de freiner l’ampleur de cette reprise.
La demande structurelle fait face à des vents contraires à court terme.
La hausse des taux d'intérêt et le maintien de prix élevés de l'énergie limitent nettement les perspectives d'une reprise cyclique significative de la demande industrielle d'argent. Les facteurs structurels soutenant la demande demeurent, mais leur impact doit être nuancé par les initiatives déployées pour limiter l’usage de l’argent.
Selon Metals Focus, la demande industrielle d'argent pourrait encore diminuer de 3%, pour s'établir aux alentours de 640 millions d'onces (Moz) en 2026. L’économie pâtit de l’incertitude provoquée par les tensions géopolitiques et les politiques commerciales. Par ailleurs, l’envolée du prix de l’argent en début d’année a précipité la baisse des volumes utilisés et favorisé les substitutions. Les utilisateurs industriels s’efforcent de diminuer la quantité d’argent employée pour chaque application, voire de le remplacer lorsque la faisabilité technique et économique le permet.
Solaire: le déploiement et la demande d’argent divergent
Selon BloombergNEF, les installations solaires mondiales devraient enregistrer en 2026 leur premier repli annuel depuis près de vingt ans, annonçant ainsi une année moins soutenue pour le secteur. La croissance attendue sur les marchés émergents, en particulier en Inde, au Moyen-Orient et en Asie du Sud-Est, offrira un certain soutien; néanmoins, cela risque de ne pas compenser entièrement le ralentissement observé en Chine.
Les mises en service en Chine ont été avancées à 2025, les développeurs cherchant à finaliser les projets avant l’entrée en vigueur des modifications du tarif de l’électricité renouvelable. Cela crée une base de comparaison exigeante pour 2026 et a contribué à une activité d’installation plus faible.
Cependant, la demande intérieure ne suffit pas à expliquer à elle seule la consommation d’argent des fabricants chinois de panneaux solaires, qui alimentent aussi les marchés internationaux. La demande est fonction de la production mondiale de cellules ainsi que de la quantité d'argent incorporée dans chaque cellule.
Nous pensons que les initiatives en faveur d’une sécurité énergétique accrue et d’une diversification des sources continueront d’appuyer le développement de l’énergie solaire à long terme. Cependant, la diminution continue des teneurs en argent signifie que l’essor des capacités solaires ne se traduira pas forcément par une hausse proportionnelle de la demande d’argent.
L’or demeure le principal moteur des prix
Nos perspectives concernant l’argent demeurent étroitement alignées sur nos prévisions pour l’or. Les deux métaux ont subi une forte correction, perdant ainsi l’essentiel de leurs gains antérieurs. La hausse des rendements obligataires ainsi que le renforcement du dollar américain ont exercé une pression sur les prix. Toutefois, notre scénario table sur un affaiblissement progressif de ces vents contraires au fil de la période de prévision.
Nous anticipons que le prix de l’or pourrait avoisiner 4800 USD l’once d’ici au troisième trimestre 2027. Nous pensons que ce rebond profitera à l’argent, soutenu à la fois par son statut de métal précieux et par l’intérêt des investisseurs. Néanmoins, la faiblesse persistante du secteur industriel risque de freiner la progression de l’argent.
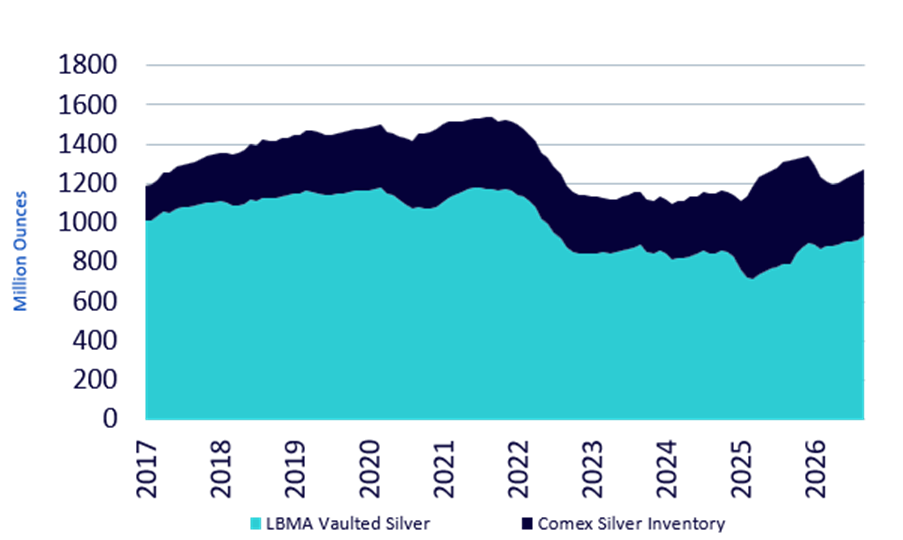
Les écarts de stocks tendent à se résorber, tandis que la menace des droits de douane demeure.
La dissipation des craintes immédiates liées aux droits de douane a diminué l’intérêt de maintenir des stocks d’argent exceptionnellement élevés aux États-Unis. Les stocks détenus dans les entrepôts du COMEX ont reculé par rapport aux niveaux élevés atteints en 2025, alors qu’à Londres, les réserves d’argent conservées en coffres ont progressé.
Graphique 1: Stocks d’argent LBMA et COMEX
Source: WisdomTree, London Bullion Market Association (LBMA), COMEX (marché à terme américain du groupe CME), Bloomberg L.P., janvier 2017 - septembre 2026. Les performances passées ne garantissent pas les résultats futurs; tout investissement comporte un risque de perte de valeur.
Ces évolutions vont dans le sens d’une réduction des déséquilibres de stocks entre les différentes régions. Cependant, une hausse des stocks globaux en chambre forte n’implique pas toujours que davantage de métal soit instantanément accessible sur le marché. En effet, une partie de ces stocks est mobilisée pour garantir des produits négociés en bourse, tandis qu’une autre appartient à des investisseurs peu enclins à vendre.
L’incertitude liée à la politique commerciale persiste également. En novembre 2025, l’argent a rejoint la liste américaine des minéraux critiques. La Proclamation 11001, signée par le président Trump le 14 janvier 2026, a enjoint d’engager des négociations portant sur les minerais critiques transformés ainsi que leurs produits dérivés, au lieu d’appliquer sans délai de nouveaux droits de douane dans le cadre de cette initiative.
La résurgence des tensions commerciales, en particulier avec des partenaires clés tels que le Mexique et le Canada, pourrait pousser certains acteurs à accélérer les expéditions vers les États-Unis, anticipant d’éventuelles restrictions. La disponibilité pourrait ainsi diminuer dans d’autres régions, sans pour autant que les stocks mondiaux évoluent.
La demande indienne est confrontée à des contraintes politiques.
L’Inde, acteur clé sur le marché des lingots, des pièces et des bijoux en argent, a porté les droits d’importation sur l’or et l’argent de 6% à 15% en mai 2026. Cette décision est intervenue dans un contexte où le pays faisait face à des tensions sur sa facture d’importation, sa monnaie ainsi que ses réserves de devises, tensions exacerbées par l’augmentation des prix de l’énergie due au conflit en Iran.
Le repli des prix de l'énergie, conjugué à une détente sur le front géopolitique, pourrait créer les conditions propices à une prochaine réduction des droits de douane. Cependant, nous n'intégrons pas une telle évolution dans nos prévisions.
La baisse des cours internationaux de l’argent devrait, par rapport au sommet atteint en janvier, en faciliter l’accès; toutefois, les prix sur le marché intérieur restent aussi tributaires de l’évolution de la roupie et des droits d’importation. Le prix de l’or, qui atteint des sommets historiques, pourrait encourager un report partiel de la demande vers la joaillerie en argent, apportant ainsi un soutien supplémentaire à ce marché.
Une réponse limitée de l’offre
La production minière mondiale d'argent devrait progresser de 3% sur un an, pour s'établir aux alentours de 847 Moz en 2025. L’augmentation de la production de sous-produits dans les mines de cuivre péruviennes, conjuguée à la montée en régime de la mine Prognoz en Russie, ont joué un rôle déterminant. Les performances positives observées au Maroc et en Chine ont, elles aussi, aidé à atténuer l’impact des pertes subies au Mexique et en Indonésie.
Metals Focus s’attend à une légère contraction de la production minière en 2026 ; une hausse du recyclage devrait toutefois compenser, au moins en partie, ce recul.
Au sein de l’offre minière, les perspectives varient selon la source. La production primaire d’argent devrait augmenter modérément en 2026 et 2027, de nouveaux projets venant compenser l’épuisement des ressources et la baisse des teneurs ailleurs. L’argent récupéré en tant que sous-produit de l’extraction de l’or devrait également augmenter, tandis que la production issue des opérations sur le cuivre devrait diminuer.
Le tableau d'ensemble est donc celui d'une croissance limitée de l'offre. Puisqu’une part importante de l’argent est extraite comme sous-produit d’autres métaux, une hausse des cours ne se traduit pas nécessairement par une progression rapide de l’offre.
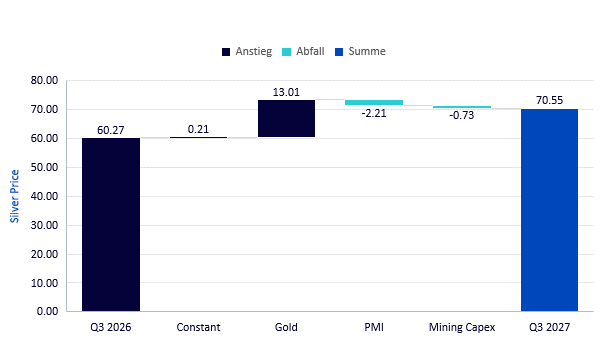
Une reprise progressive vers 70 USD
Dans l’ensemble, nous prévoyons que le cours de l’argent atteindra 70 USD l’once d’ici le troisième trimestre 2027; notre modèle fait ressortir une estimation précise à 70,55 USD/oz. La progression des cours de l’or demeure le facteur clé, tandis que l’essor de l’électrification des véhicules, le développement des réseaux de recharge et les investissements dans l’intelligence artificielle viennent soutenir la demande en toile de fond.
Cependant, une demande solaire moins soutenue, la poursuite de la baisse des teneurs et des phénomènes de substitution, l’essor du recyclage ainsi qu’un relâchement des tensions sur les stocks régionaux devraient freiner les possibilités d’appréciation.
Graphique 2: Attribution des prévisions
Source: WisdomTree. Octobre 2026. Les prévisions ne constituent pas un indicateur des performances futures et tout investissement est soumis à des risques et des incertitudes.