Depuis près de deux mois, les rendements obligataires connaissent une hausse particulièrement marquée, de l’ordre de 70 points de base depuis août.
Le mouvement touche l’ensemble de la courbe (avec une pression particulièrement forte sur les maturités courtes) et cela concerne l’ensemble du monde dit développé (la zone euro le subit autant que les Etats-Unis, malgré des dynamiques de croissance pourtant très différentes).
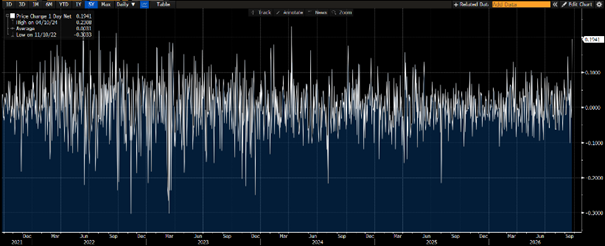
La séance d’hier a marqué une nouvelle accélération: le 5 ans américain a enregistré le plus fort mouvement journalier des deux dernières années, comparable à celui observé au moment de l’invasion de l’Ukraine, franchissant au passage le seuil des 5% (cf. graphique 1).
Pourquoi une telle tension? Trois forces poussent simultanément les taux à la hausse: croissance, inflation et financement des déficits.
- L’impact des problématiques d’offre sur l’inflation se renforcent avec la poursuite du conflit iranien et le discours du président iranien poussant à nouveau le pétrole au-dessus du seuil des 100 dollars.
- Dans le même temps, les préoccupations relatives à la demande et son impact sur l’inflation et les trajectoires futures de politiques monétaires. Les PMI ont surpris à la hausse en Europe, notamment en Allemagne et en France, tandis que le PMI composite américain a atteint 58, un plus haut de 5 ans.
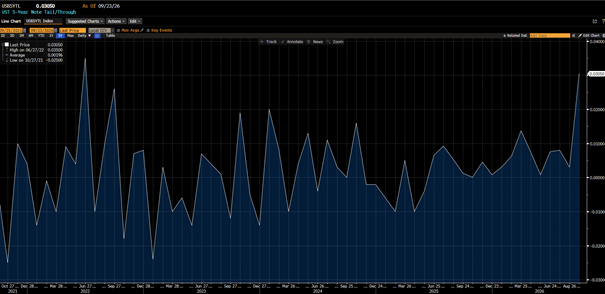
- Enfin, l’adjudication particulièrement faible du Treasury américain à 5 ans, avec un tail supérieur à 3 pb (le pire depuis 2022) a accentué la pression sur les taux (cf. graphique 2).
Réaction de marché
Malgré cette forte hausse des taux, les actifs risqués ont jusqu’ici remarquablement bien résisté. Les actions américaines évoluent globalement de manière latérale, tandis que les spreads de crédit ont peu bougé une fois corrigés du changement de série (la série S45 ne s’est écartée que de 5 bps).
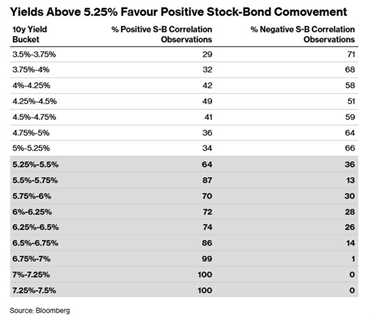
La corrélation entre prix des obligations et prix des actions redevient progressivement positive, mais l'ampleur du mouvement reste limitée. La remontée des taux, bien que significative, a été suffisamment progressive pour permettre aux actifs risqués de continuer à bénéficier d’un environnement économique porteur et de conditions financières toujours très accommodantes. Cette situation pourrait toutefois devenir plus fragile à mesure que les rendements atteignent des niveaux de taux historiquement plus contraignants (cf. graphique 3).
Notre positionnement
Dans ce contexte, nous avons commencé à renforcer certaines expositions aux taux cœur de la zone euro, considérant que la hausse des rendements apparaît trop uniforme au regard de situations économiques très différentes d’une région à l’autre. Nous avons également accru la convexité des portefeuilles, notamment sur le dollar, alors que la volatilité reste relativement contenue sur les actions, les taux et les devises.
Un ralentissement lié à l’IA ou un choc énergétique prolongé pourraient provoquer une dégradation plus marquée de l’activité économique, mais cela ne constitue pas notre scénario central. Nous continuons d’anticiper un environnement de croissance plus modérée mais résiliente, accompagné de pressions inflationnistes persistantes.
Cet environnement nous conduit à rester prudents sur les taux souverains, tout en cherchant à exploiter les divergences croissantes entre des anticipations de marché relativement uniformes et des réalités économiques de plus en plus différenciées. Nous conservons parallèlement une vue constructive sur les actions, la résilience de la croissance et de l’inflation soutenant la croissance nominale et, par conséquent, les résultats des entreprises. Enfin, nous privilégions l’utilisation d’options pour gérer nos expositions de change, notamment afin d’encadrer les risques extrêmes autour de notre scénario de faiblesse du dollar à long terme
Graph 1: movements quotidiens des taux 5 ans américains
Graph 2: US 5 year auction tail v. history
Graph 3: Correlation des prix des obligations et des actions