Deux années de droits de douane, de conflits au Moyen-Orient et de nouvelles guerres, d’effondrement des valeurs liées aux puces d’IA et de débâcle sur le marché obligataire ont mis en lumière une réalité dérangeante concernant les actifs que les investisseurs achètent habituellement pour se protéger. L’or, l’immobilier coté et les bons du Trésor américain ont ainsi reculé ensemble lors des chocs de taux de cette année, car tous trois reposent, au fond, sur un pari sur les taux d’intérêt. Contrairement aux idées reçues, et peut-être à l’expérience passée, le bitcoin est la seule alternative à s’être comportée différemment.
L’intérêt des actifs alternatifs repose sur une promesse simple: lorsque des épisodes de forte tension frappent le cœur du portefeuille, un autre actif doit tenir bon. En 2026, les diversificateurs traditionnels ont largement déçu. L’or a perdu 14% pendant une guerre dans le Golfe; l’immobilier coté a chuté de 7% en un seul mois de hausse des rendements; les bons du Trésor à long terme ont cédé 6 %. La cause commune était la duration. Lorsque le rendement à 10 ans est passé de 4,2% à 5,3%, son plus haut niveau depuis 24 ans, tous les actifs dont la valeur dépend du taux d’actualisation, directement comme les obligations et l’immobilier, ou par le biais du coût de détention comme l’or, ont reculé ensemble.
Deux années de chocs ont révélé de nouvelles dynamiques
Nous avons étudié douze épisodes distincts de forte tension sur les marchés, de la «baisse restrictive» (hawkish cut) de la Fed en décembre 2024 (une baisse de 25 points de base assortie d’orientations réduisant de moitié l’assouplissement prévu pour 2025, qui a fait monter les rendements et baisser les actions) jusqu’aux inquiétudes de ce mois-ci sur les dépenses d’investissement liées à l’IA, à partir des cours de clôture quotidiens et en mesurant le bitcoin au travers de son principal fonds coté aux Etats-Unis. Premier constat, sans surprise: lors des chocs de croissance et de liquidité, le bitcoin s’est comporté comme un actif risqué à bêta élevé. Il a chuté de 12% autour du «Liberation Day», tout comme le S&P 500, et a perdu une part importante de sa valeur lors de chacun des deux dénouements propres aux cryptoactifs, en novembre 2025 et en février 2026, tandis que les actions reculaient respectivement de 5% et de 2%. Il ne faut donc pas l’acheter comme une assurance contre un krach boursier; à vrai dire, ses partisans ne l’ont jamais défendu dans ce but.
Sur notre période d’observation, la tendance s’inverse lorsque les répercussions du choc initial font monter les rendements. Pendant la guerre entre les Etats-Unis et l’Iran et la flambée du pétrole de mars 2026, le S&P 500 a reculé de 8%, l’or de 14% et l’immobilier de 8%; le bitcoin a progressé de 1%. Lors de la correction obligataire de septembre et octobre, lorsque le rendement à 10 ans a gagné 55 points de base après la première hausse de taux de la Fed depuis 2023, l’or a perdu 8%, l’immobilier 7% et les bons du Trésor à long terme 6%; le bitcoin a gagné 5%.
Après chacune des trois plus fortes baisses des actions de la période, il a également rebondi plus rapidement que les actions ou l’or: +22% dans les dix jours suivant le point bas du Liberation Day, contre +8% pour le S&P 500 et +10% pour l’or.
Sous l’angle des facteurs, l’exposition obligataire du bitcoin est faible, voire négative
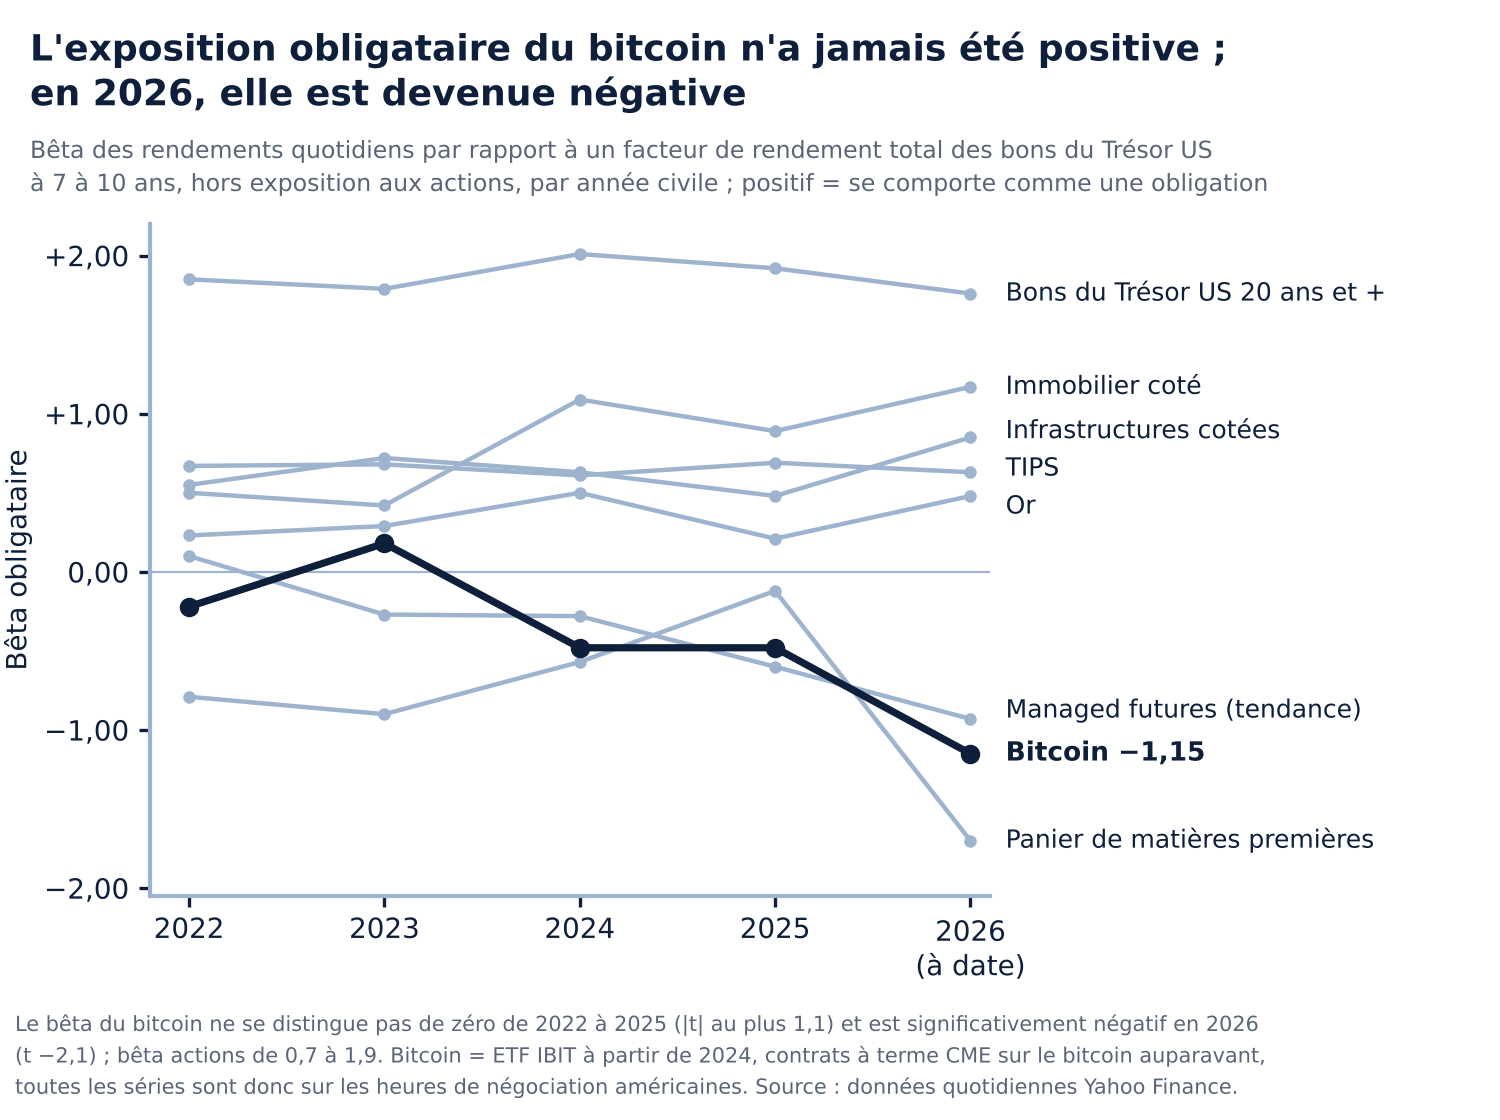
Rendements totaux quotidiens par année civile, de 2022 au 23 octobre 2026 (204 à 252 jours par année) ; régression à deux facteurs sur les rendements excédentaires de SPY et IEF; données Yahoo Finance.
La méthode habituelle pour caractériser un actif dans un cadre factoriel consiste à déterminer quelle part de son rendement peut être répliquée à l’aide des grands facteurs de marché, ici un indice actions et un indice de bons du Trésor, et quelle sensibilité il présente à chacun d’eux; c’est la méthode du Two Sigma Factor Lens et du facteur de terme de Fama et French. Selon ce critère, l’immobilier coté, les TIPS et les infrastructures présentent chaque année depuis 2022 une sensibilité obligataire positive et statistiquement nette, et l’or une sensibilité positive qui s’est estompée en 2025 et 2026. Celle du bitcoin ne s’est jamais distinguée de zéro avant 2026, avec des estimations ponctuelles comprises entre +0,2 et −0,5, y compris en 2022, l’année où il était qualifié d’«actif de longue duration»; en 2026, elle est devenue significativement négative, ce qui signifie que, hors son bêta actions élevé, il a évolué à l’inverse des prix obligataires. Sa chute de près des deux tiers en 2022 s’explique par son bêta actions et par un dénouement du crédit dans l’univers crypto, sans exposition obligataire supplémentaire ; son repli de 2026 provient du même cycle de levier, et non de la débâcle obligataire.
Diversifier les diversificateurs
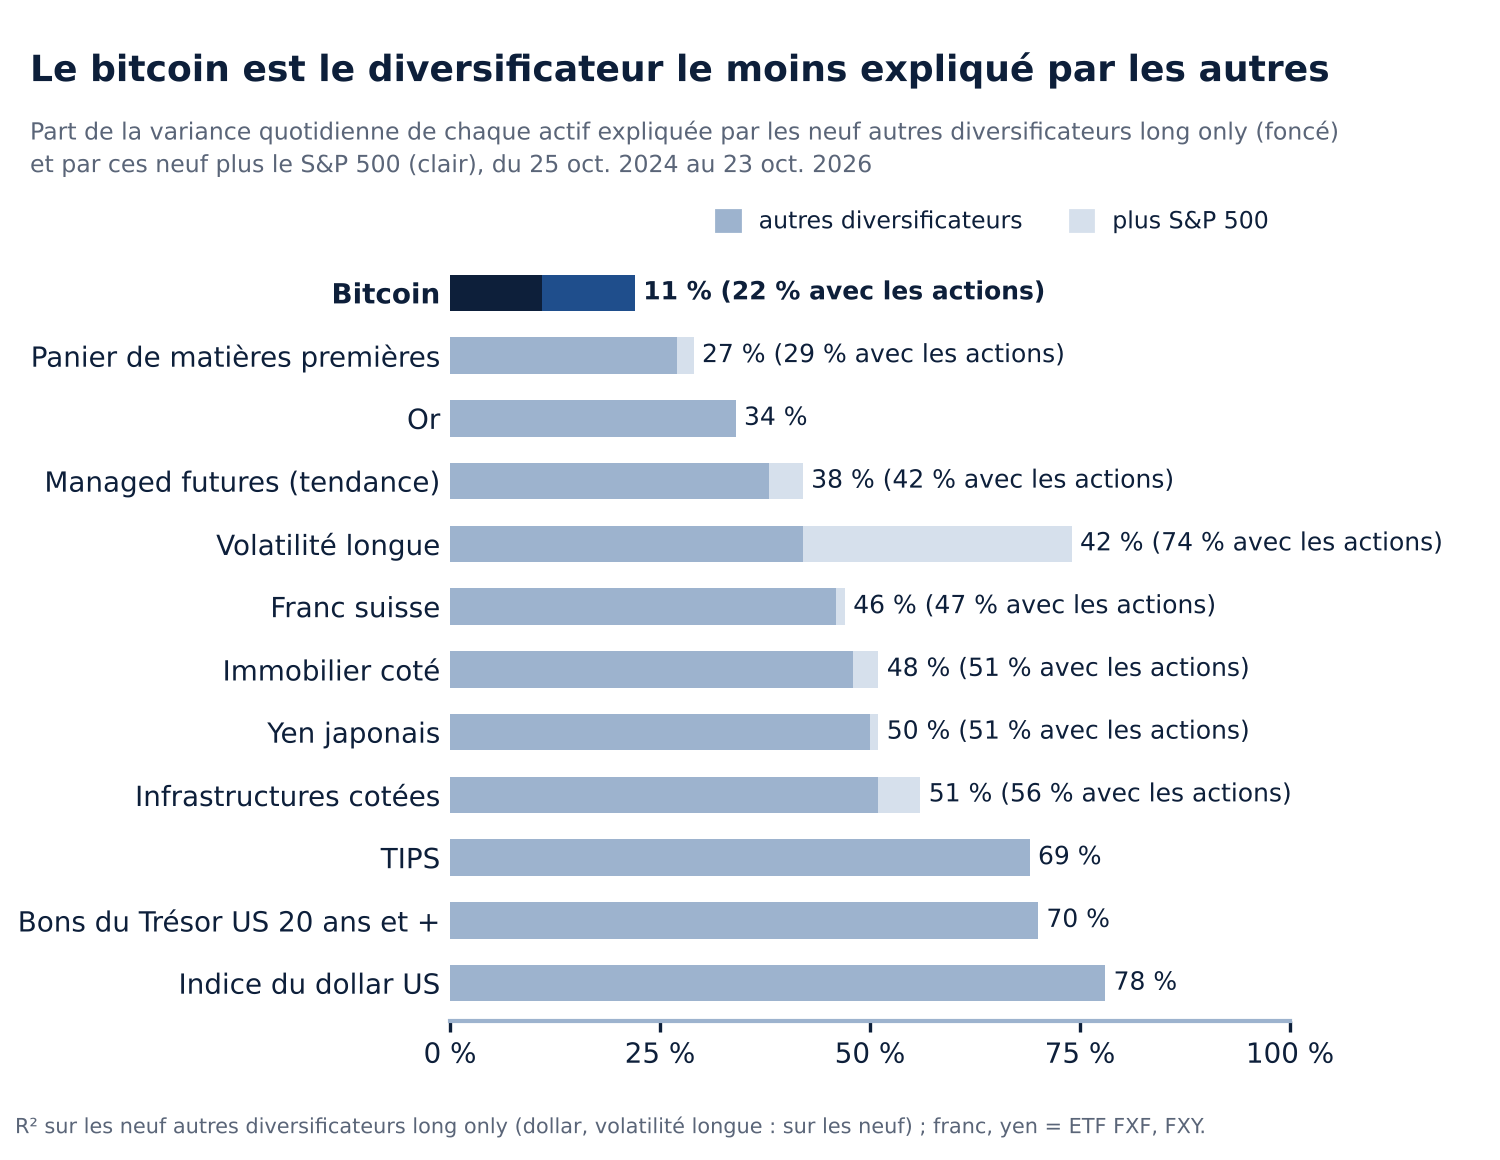
Rendements totaux quotidiens, du 25 octobre 2024 au 23 octobre 2026 (500 jours); bitcoin = IBIT; or, VNQ, GSG, TLT, TIP, DBMF, IGF, FXF, FXY, indice du dollar, VIXY; données Yahoo Finance.
La question pertinente n’est pas de savoir si le bitcoin diversifie les actions, ce qu’il ne fait que modestement, mais s’il diversifie les diversificateurs. Nous avons élargi l’univers à douze candidats, en ajoutant les TIPS, les managed futures, les infrastructures cotées, le franc suisse et le yen, avec le dollar et un fonds de volatilité longue en overlay, et nous avons mesuré quelle part des mouvements quotidiens de chaque actif est déjà reproduite par les neuf autres diversificateurs long only. Les bons du Trésor à long terme et les TIPS sont redondants à 70%; l’immobilier et les infrastructures à environ 50%; l’or à un tiers. Le bitcoin n’est redondant qu’à 11%, et l’ajout du marché actions ne porte ce chiffre qu’à 22%: près des quatre cinquièmes de son comportement ne s’expliquent ni par les autres diversificateurs ni par les actions. Le même classement prévalait en 2022. Ajouté à hauteur de 3% pondéré par le risque à une poche de sept diversificateurs, il porte le ratio de diversification de cette poche (la volatilité moyenne de ses composantes divisée par la volatilité de la poche, une mesure standard de la diversification apportée par un panier) de 1,78 à 1,87 et abaisse la corrélation moyenne entre ses composantes de 0,20 à 0,18, au prix d’une hausse de la corrélation de la poche avec les actions de 0,46 à 0,53. Classé selon sa corrélation moyenne avec tous les autres actifs de l’ensemble, actions et bons du Trésor compris, le bitcoin arrive en quatrième position, derrière seulement le dollar, la volatilité longue et les matières premières, et la seule corrélation notable qu’il présente est celle avec les actions. Autrement dit, son potentiel de diversification compte parmi les plus élevés.
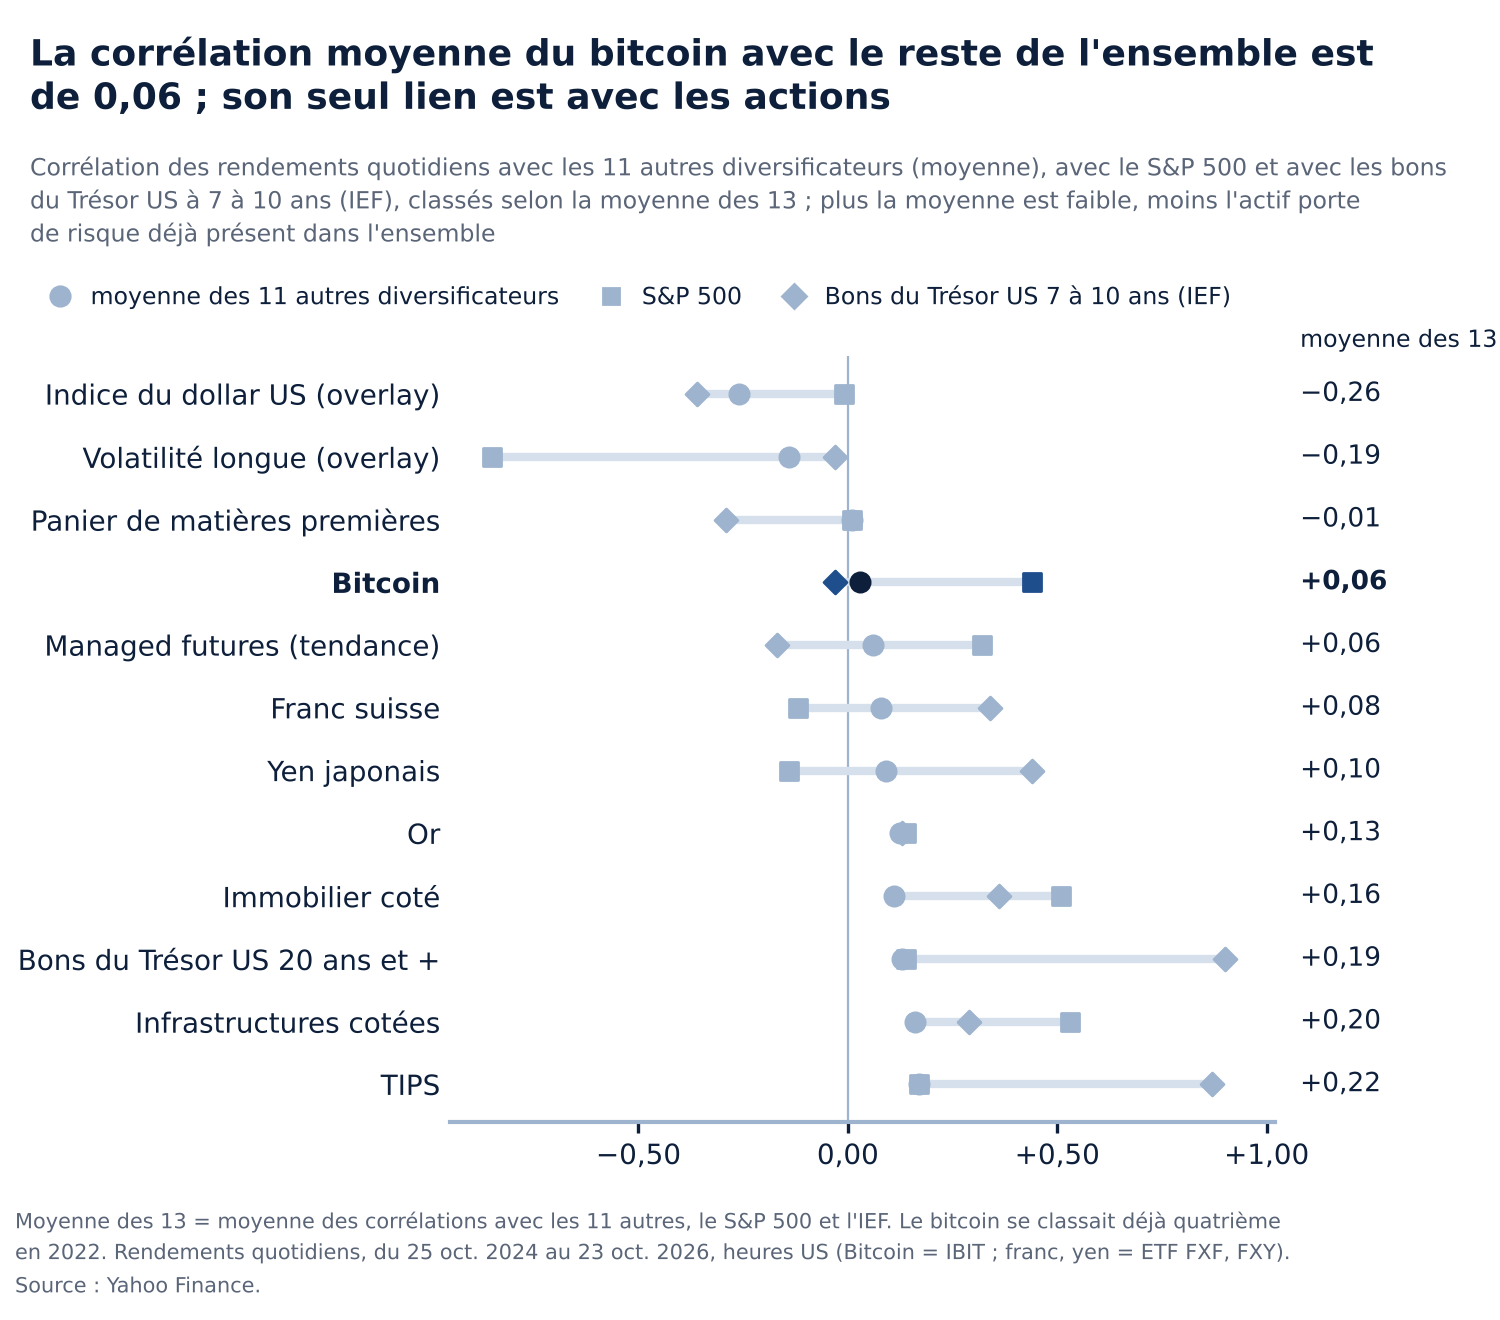
Rendements quotidiens, du 25 octobre 2024 au 23 octobre 2026 (500 jours); bitcoin = IBIT, franc et yen = ETF de devises FXF et FXY, indice du dollar et VIXY en overlay; données Yahoo Finance.
Ce que cela implique pour les allocataires et les investisseurs
Les positions institutionnelles ont convergé vers des allocations modestes, calibrées selon un budget de risque: BlackRock a réaffirmé une allocation de 1 à 2% financée par les actions après la baisse de cette année; Morgan Stanley plafonne les cryptoactifs à 2% dans les portefeuilles équilibrés et à 4% dans les portefeuilles opportunistes; Vanguard, qui n’en est pas un fervent partisan, montre qu’un budget de risque supplémentaire de 2% permettrait d’en détenir environ 3,5%; enfin, J.P. Morgan a publié sa première hypothèse de rendement à long terme, sans toutefois se prononcer sur une pondération précise.
Nos données y ajoutent trois règles.
- Dimensionner la position selon le risque, et non selon le capital: avec une volatilité de 45%, une pondération inversement proportionnelle à la volatilité de 3 à 5% de la poche alternative, soit environ 1% d’un portefeuille type, permet de capter le bénéfice de diversification sans qu’un seul actif domine le risque de la poche.
- La financer à partir des composantes redondantes de l’univers, l’immobilier et les infrastructures, et non à partir de l’or, du franc suisse ou des stratégies de suivi de tendance, qui sont précisément celles qui résistent lorsque les actions baissent: le franc et le yen ont progressé en moyenne lors de ces séances (et lors de six des dix pires), l’or est resté stable et le suivi de tendance a été payant en 2022, tandis que l’immobilier et les infrastructures ont reculé avec le marché.
- Enfin, lui attribuer le bon rôle: non pas celui d’une couverture contre un krach boursier, mais celui d’une exposition liquide sans duration, qui se comporte comme aucun autre actif de l’univers, et qui est le seul actif dont l’offre est véritablement limitée. L’offre de tous les autres actifs peut être augmentée; celle du bitcoin ne le peut pas.
Méthodologie. Données quotidiennes de Yahoo Finance, du 1er décembre 2021 au 23 octobre 2026. Le bitcoin est mesuré au travers de l’ETF IBIT à partir de janvier 2024 et des contrats à terme CME sur le bitcoin auparavant; le franc suisse et le yen sont mesurés au travers des ETF de devises FXF et FXY plutôt que des cotations au comptant de Yahoo, dont l’horodatage quotidien ne correspond pas aux clôtures américaines, de sorte que tous les actifs clôturent sur les horaires de négociation américains. L’exposition aux taux correspond au bêta par rapport à un fonds de bons du Trésor à 7 à 10 ans en rendement total (IEF), dans une régression à deux facteurs avec le S&P 500 (SPY), tous deux en excès du rendement des bons du Trésor à court terme (T-bills), selon la convention des facteurs négociables du Two Sigma Factor Lens. La redondance correspond au R² de chaque diversificateur sur les neuf autres. Positions institutionnelles citées : BlackRock, Re-underwriting Bitcoin (août 2026); Morgan Stanley GIC (octobre 2025); Vanguard (mai 2026); J.P. Morgan 2027 Long-Term Capital Market Assumptions (octobre 2026). La note de recherche complète et les tableaux de résultats sont disponibles sur demande.