Après un premier semestre déjà marqué par le retour du risque géopolitique, l’environnement obligataire s’est encore complexifié au cours de l’été. La prolongation du conflit au Moyen-Orient et la persistance des tensions sur les prix de l’énergie ont conduit les investisseurs à réviser à la hausse leurs anticipations d’inflation et de taux directeurs. Dans le même temps, l’économie mondiale, et notamment européenne, a fait preuve d’une résistance supérieure aux attentes.
Cette évolution a conduit les marchés à réévaluer leurs anticipations de politique monétaire. Les banques centrales ont maintenu un discours ferme face au risque inflationniste, conduisant les marchés à intégrer une trajectoire de taux directeurs plus élevée. Dans le même temps, les tensions budgétaires et politiques ont pesé sur certaines dettes souveraines, notamment en France.
Pour autant, le marché du crédit n’a pas basculé dans un régime de stress généralisé. Les fondamentaux des entreprises restent globalement solides et les niveaux de rendement atteints offrent désormais un portage plus important. Surtout, les dernières semaines du trimestre ont fait apparaître une différenciation plus nette entre les actifs risqués et les actifs sans risque. Dans ce contexte, la correction des taux a recréé de la valeur, tandis que la dispersion croissante sur le crédit renforce l’importance de la sélection des émetteurs.
Les banques centrales face à un équilibre délicat
La dynamique macroéconomique s’est révélée plus résistante qu’anticipé au cours du trimestre. En zone euro, l’indice PMI composite est passé de 52,0 en août à 53,1 en septembre, son plus haut niveau depuis près de trois ans et demi1. Dans le même temps, l’inflation annuelle est remontée de 3,2% en août à 3,8% en septembre, principalement sous l’effet de l’énergie, tandis que l’inflation sous-jacente s’est établie à 2,5 %2.
Face à cette configuration, les banques centrales sont engagées dans un exercice d’équilibriste : afficher suffisamment de fermeté pour contenir les anticipations d’inflation, sans durcir excessivement les conditions financières au risque de peser sur l’activité. La BCE a ainsi relevé son taux de dépôt de 25 points de base à 2,50% en septembre3. Aux Etats-Unis, la Réserve fédérale a également relevé ses taux directeurs de 25 points de base, portant leur fourchette cible à 3,75%-4,00%4.
La remontée des taux longs contribue elle-même au durcissement des conditions financières et peut ainsi limiter la nécessité pour les banques centrales de relever davantage leurs taux directeurs. Le changement de scénario ne tient donc pas à une rupture brutale de l’activité, mais à une combinaison moins favorable entre croissance, inflation et politique monétaire.
Le souverain retrouve progressivement son rôle protecteur
L’une des évolutions importantes du trimestre concerne le retour d’une différenciation plus nette entre les actifs sans risque et les actifs risqués. Pendant une grande partie de la remontée des taux, dette souveraine et crédit avaient tendance à évoluer dans la même direction, réduisant le pouvoir diversifiant des obligations d’Etat. Les dernières semaines de septembre ont fait apparaître une dynamique différente: lors des épisodes d’aversion au risque, la dette souveraine allemande a progressivement retrouvé son rôle protecteur, tandis que les segments les plus risqués du crédit ont davantage été pénalisés.
Cette évolution redonne de l’intérêt à la sensibilité obligataire dans la construction des portefeuilles. Les niveaux de taux atteints permettent désormais de bénéficier à la fois d’un rendement courant plus élevé et d’une protection potentielle en cas de dégradation de l’environnement macroéconomique ou de détente des anticipations monétaires.
La France illustre également cette différenciation croissante. Les incertitudes budgétaires et politiques ont entraîné un écartement significatif du spread entre l’OAT française et le Bund allemand, passé d’environ 85 points de base fin août à 127 points de base fin septembre5. Le crédit français s’est toutefois montré comparativement plus résilient. Les tensions se sont principalement concentrées sur les financières et, plus particulièrement, sur les dettes subordonnées. Nous restons néanmoins relativement sereins quant à la résilience et à la solvabilité des banques et assureurs français.
L’Investment Grade retrouve un profil particulièrement attractif
La hausse des taux et l’écartement de certaines primes de risque ont progressivement amélioré le niveau de rendement offert par le marché du crédit. À fin septembre, l’Investment Grade européen offrait un rendement proche de 4,3%, contre environ 6,8% pour le High Yield6. Dans cet environnement, l’Investment Grade nous paraît offrir un équilibre particulièrement intéressant entre rendement et qualité de crédit.
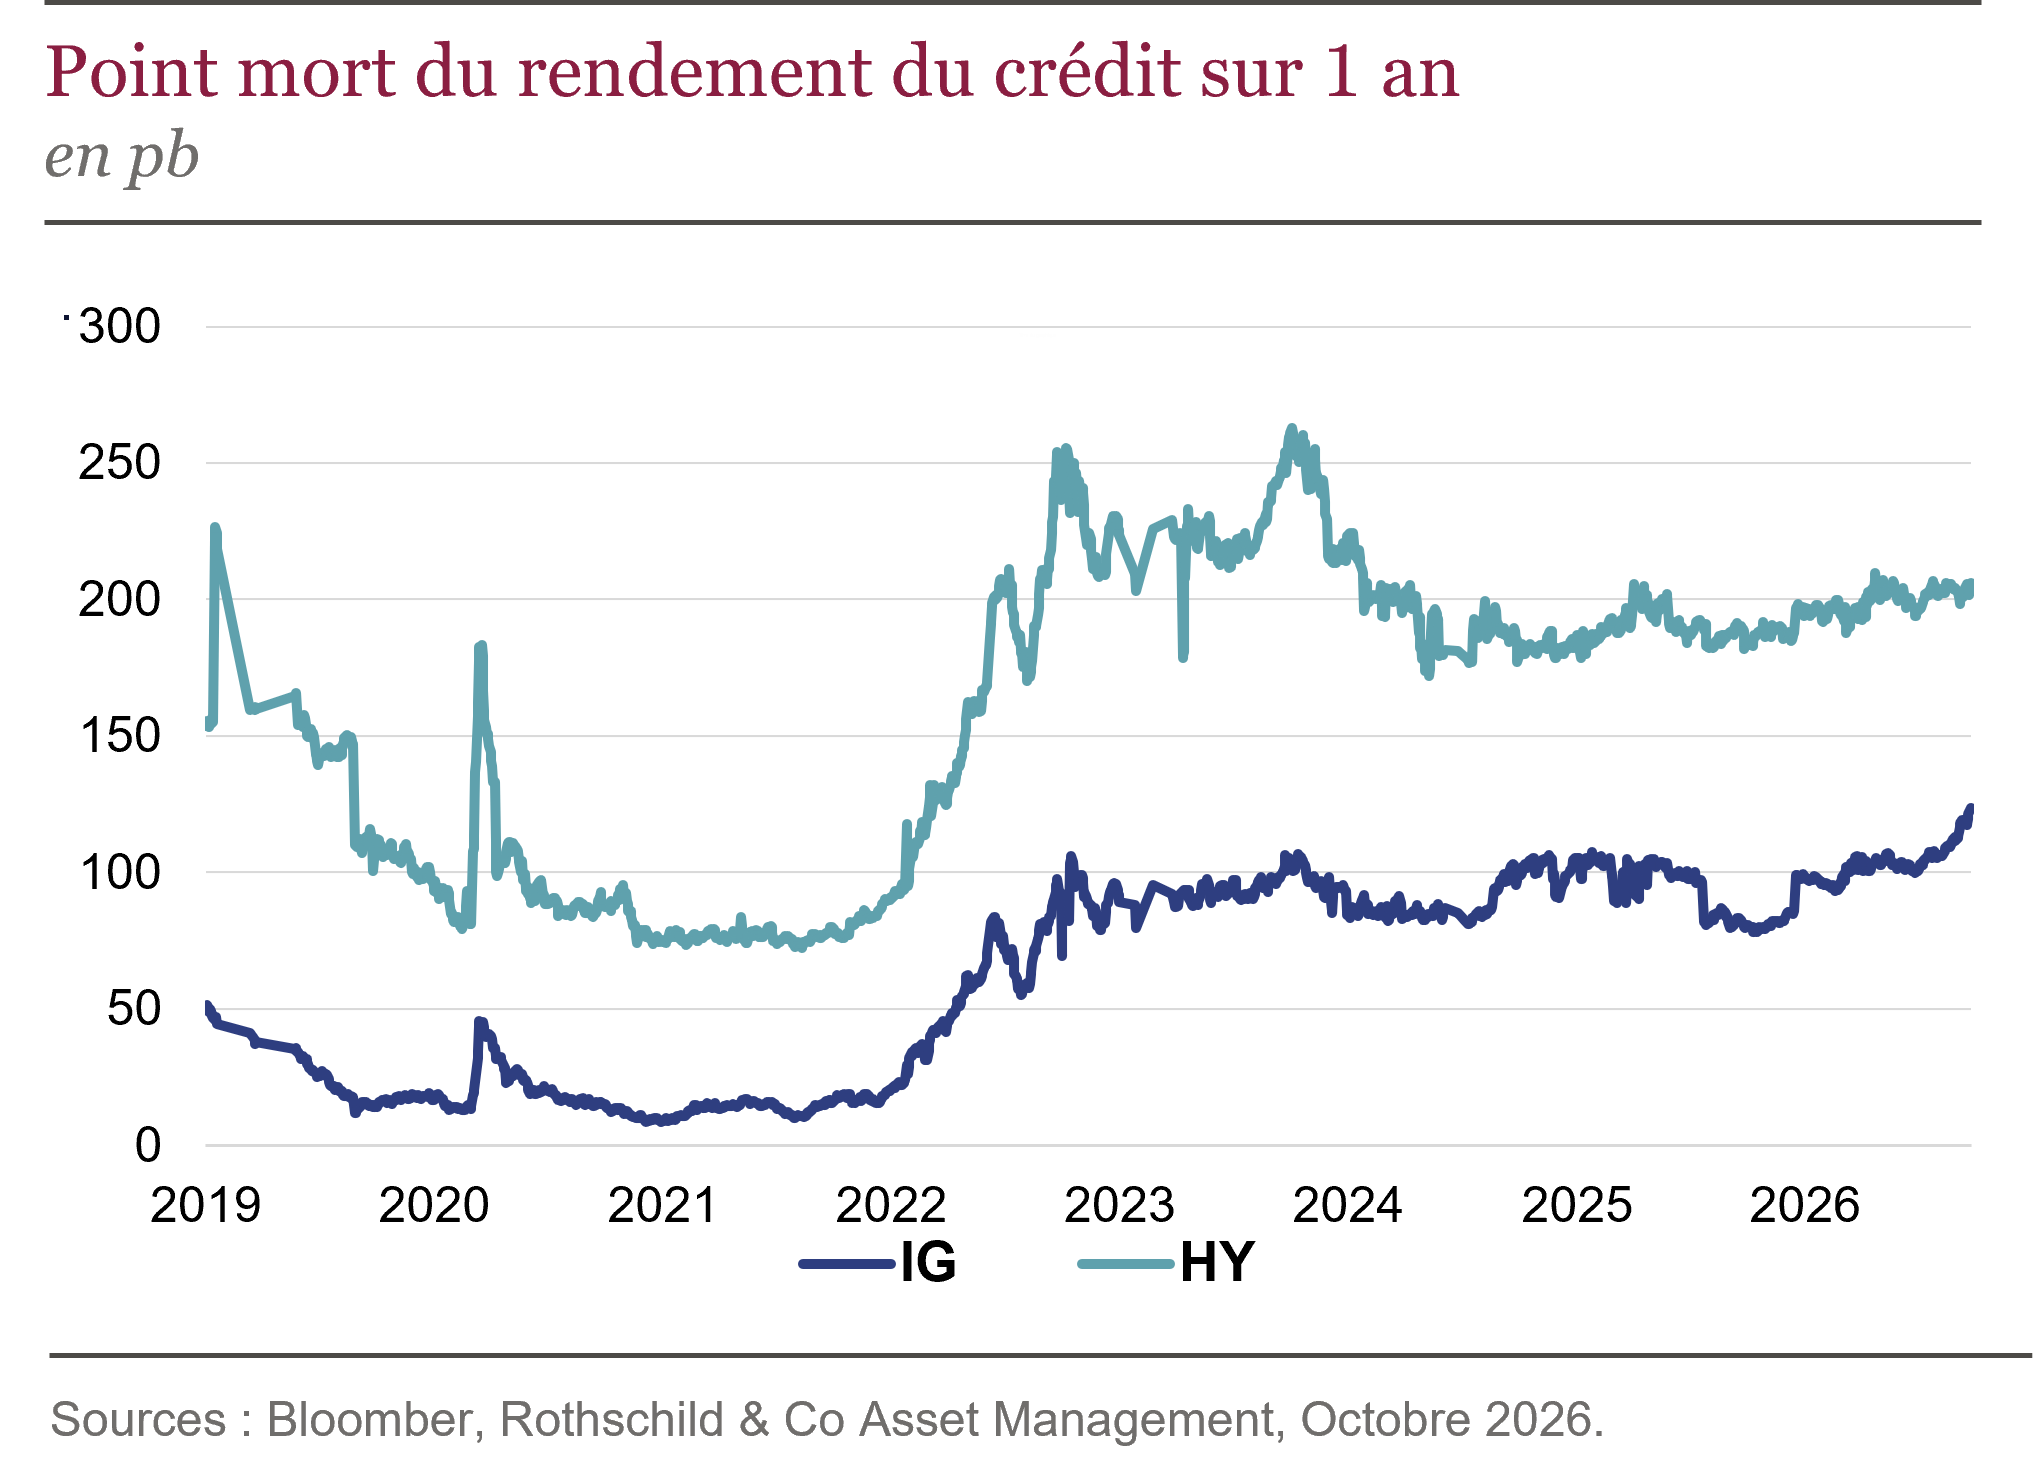
Au-delà du rendement lui-même, le niveau de portage constitue désormais un véritable coussin de protection. Plus celui-ci est élevé, plus le marché est en mesure d’absorber une remontée supplémentaire des taux ou un écartement des spreads avant d’afficher une performance négative. Sur l’Investment Grade, le break-even7 [LP1.1]est ainsi sensiblement plus élevé qu’au cours de la période de taux très bas. Il faudrait désormais plus de 100 points de base de hausse du rendement (via une hausse de taux ou un écartement de spread) pour annuler la performance procurée par le portage sur un horizon 1 an.
Dans ce contexte, nous privilégions davantage les émetteurs notés BBB. Les niveaux de rendement actuellement disponibles permettent selon nous de rechercher du portage tout en conservant une qualité de crédit élevée.
Le High Yield face au retour de la dispersion
La situation est plus contrastée sur le High Yield. Le segment continue d’offrir des rendements élevés, mais le durcissement des conditions financières commence à faire apparaître des écarts plus importants entre les émetteurs.
Les entreprises présentant les niveaux d’endettement les plus élevés deviennent particulièrement vulnérables. Cette pression ne concerne d’ailleurs plus uniquement les sociétés confrontées à un besoin de refinancement immédiat. Dans un environnement où le coût du capital reste durablement élevé, le marché peut rapidement sanctionner des structures trop endettées lorsque la génération de trésorerie ou les perspectives opérationnelles apparaissent insuffisantes. Les mouvements observés dans le secteur des télécommunications au cours des dernières semaines en constituent une illustration.
À l’inverse, les émetteurs ayant réduit leur levier, disposant de modèles économiques diversifiés et présentant des fondamentaux solides continuent de mieux résister. Cette dispersion renforce l’importance de l’analyse fondamentale et de la sélection des émetteurs.
Notre positionnement: retrouver de la sensibilité sans sacrifier la qualité
Notre positionnement repose sur quatre convictions principales.
Premièrement, nous avons progressivement renforcé la sensibilité des portefeuilles. La correction des taux a recréé de la valeur et redonne à la dette souveraine de qualité une fonction de protection en cas de ralentissement. Nous conservons néanmoins une approche prudente sur les maturités les plus longues, davantage exposées aux incertitudes budgétaires et à l’augmentation des besoins de financement.
Deuxièmement, nous maintenons notre exposition au crédit européen en privilégiant l’Investment Grade et notamment les signatures BBB sélectionnées. Les rendements actuels offrent un potentiel de portage attractif, alors même que les fondamentaux des émetteurs restent globalement solides.
Troisièmement, nous renforçons notre sélectivité sur le High Yield. Le segment continue d’offrir un portage élevé, mais la dispersion croissante et la pression exercée sur les entreprises les plus endettées justifient une approche prudente. Nous privilégions les signatures disposant de modèles économiques solides, de flux de trésorerie récurrents et d’un endettement maîtrisé.
Enfin, nous accordons une attention particulière à la diversification géographique. Nous restons notamment prudents sur l’ajout d’exposition française, non pas en raison d’une inquiétude particulière sur les fondamentaux des entreprises, mais afin de limiter la concentration des portefeuilles dans un environnement où la volatilité autour du risque souverain pourrait perdurer.
Dans cet environnement toujours incertain, la remontée des rendements redonne ainsi au marché obligataire plusieurs sources de protection: un portage plus élevé, une sensibilité susceptible de retrouver son rôle de diversification et une dispersion du crédit qui renforce l’intérêt d’une gestion active et sélective.
1Source: S&P Global, octobre 2026.
2Eurostat, octobre 2026.
3Banque centrale européenne, septembre 2026.
4Source: fED, septembre 2026.
5Source: Bloomberg, 30/09/2026.
6Sources: Bloomberg, ICE BofA, Rothschild & Co Asset Management, 30 septembre 2026.
7Le break-even correspond au niveau de hausse des taux ou d’écartement des spreads que le rendement d’une obligation peut absorber sur une période donnée avant que sa performance ne devienne négative.