Un siècle d’histoire des marchés remet en question les hypothèses concernant les spreads des obligations d’entreprise, révélant pourquoi les niveaux actuels sont susceptibles de persister plus longtemps que les investisseurs ne l’anticipent.
À la mi-2026, le rendement supplémentaire (ou spread) que les obligations d’entreprise en dollars offrent par rapport aux emprunts d’Etat était tombé près de son niveau le plus bas depuis près de 25 ans. D’autres marchés mondiaux d’obligations d’entreprise offrent des spreads tout aussi négligeables.
À première vue, cela rend les obligations d’entreprise très peu attractives comparées aux emprunts d’Etat, bien que les rendements globaux affichent des niveaux plus attractifs. Mais cette conclusion est en partie due à la période avec laquelle nous les comparons. Les données sur le spread de crédit des principaux indices d’obligations d’entreprises ne remontent qu’à la fin des années 1990 (par exemple, les indices ICE Bank of America et IHS Markit iBoxx).
Mais ce n’est pas tout. Dans cet article, nous examinons l’évolution des spreads de crédit sur un horizon bien plus long, remontant à 1919. Cette période couvre les «années folles», la crise de 1929, la Seconde Guerre mondiale, la reprise d’après-guerre et tous les événements ultérieurs.
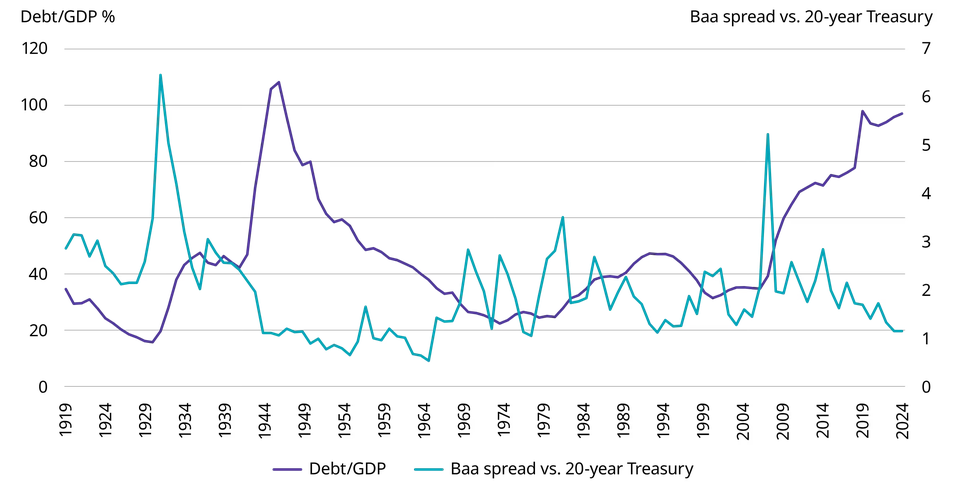
Sur cette base, la question de savoir si les spreads de crédit sont réellement coûteux d’un point de vue historique n’a pas de réponse simple. Plusieurs décennies durant, les spreads ont été plus serrés qu’aujourd’hui, de la fin des années 1940 au début des années 1970. L’enjeu dès lors pour les investisseurs qui se demandent s’ils doivent acheter, vendre ou conserver est de savoir si cela pourrait se reproduire.
Nous examinons les conditions à l’origine d’une telle situation et les comparons aux conditions actuelles, trouvant ce faisant un nombre surprenant de parallèles. Nous nous concentrons sur les spreads par rapport aux emprunts d’Etat tout au long de cette analyse.
Les spreads de crédit ont passé une grande partie des années 1940, 1950 et 1960 à des niveaux plus serrés qu’aujourd’hui
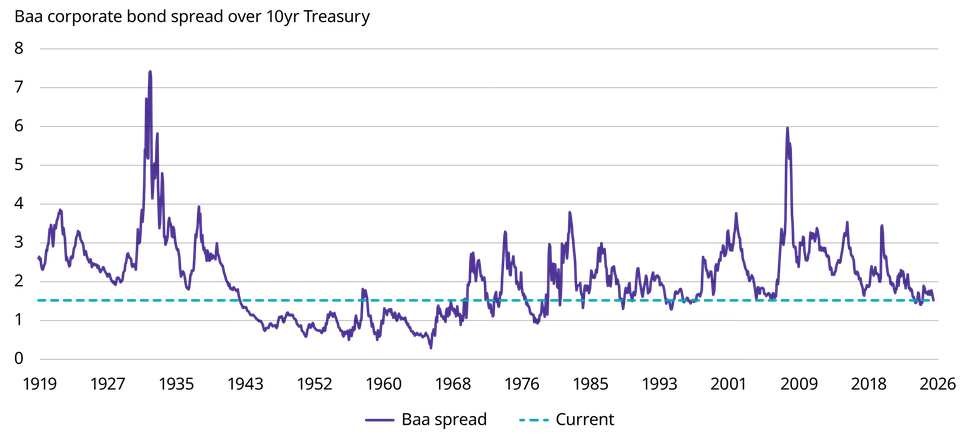
Spread des obligations d’entreprises notées Baa par rapport aux Bons du trésor à 20 ans.
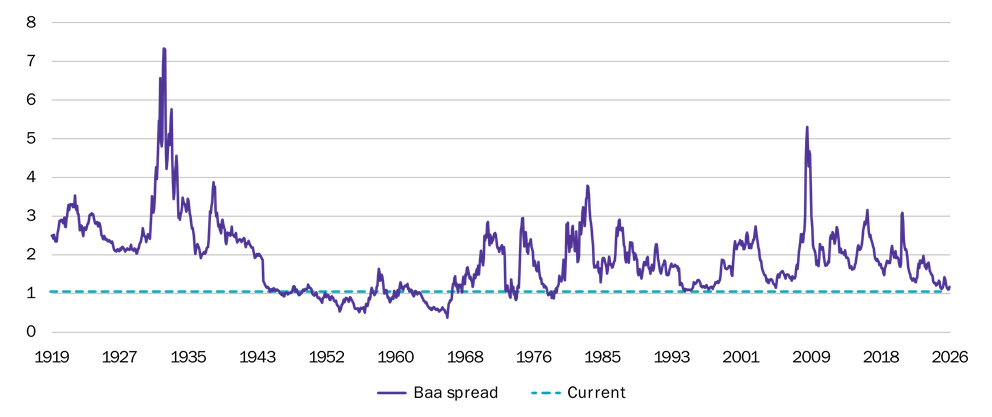
Le spread est calculé comme le rendement des obligations d’entreprises notées Baa moins t le rendement des emprunts d’Etat à 10 et 20 ans à échéance constante. Le rendement des obligations d’entreprises notées Baa est basé sur des obligations à échéance de 20 ans et plus, mais il est souvent présenté comme le spread par rapport aux bons du Trésor à 10 ans. C’est pourquoi les deux sont présentés dans cette analyse. Source: Moody’s, Conseil des gouverneurs du système de la Réserve fédérale (Etats-Unis), Robert Shiller, National Bureau of Economic Research, FRED, Federal Reserve Bank of St. Louis et Schroders.
Les niveaux de dette publique étaient élevés, réduisant les spread via un mécanisme de «rendement de commodité»
Des données montrent que les spreads des obligations d’entreprises sont plus faibles lorsque le ratio dette publique/PIB est plus élevé, comme ce fut le cas après la Seconde Guerre mondiale, et plus élevés lorsque les niveaux de dette sont plus faibles. La raison en est que de nombreux investisseurs achètent des bons du Trésor pour les avantages «pratiques» qu’ils offrent: liquidité (ils sont extrêmement liquides), neutralité (pas besoin de choisir entre une entreprise qui emprunte et une autre) et sûreté (attrait pour les investisseurs prudents). Ces avantages sont particulièrement pertinents pour les grands institutionnels tels que les banques centrales étrangères, les Etats et les collectivités locales.
Cette demande réduit les rendements des bons du Trésor par rapport aux autres obligations. Cela signifie aussi que la demande ne diminue pas autant qu’on pourrait l’espérer lorsque les rendements sont faibles et les prix élevés. En termes économiques, la demande présente une moindre élasticité-prix.
Il est sans doute plus facile d’apprécier la manière dont cela impacte les spreads de crédit dans la situation opposée à celle d’aujourd’hui, c’est-à-dire où les niveaux de dette publique sont plus faibles et les bons du Trésor relativement rares. Dans ce contexte, le «rendement de commodité» que de nombreux investisseurs sont prêts à payer augmente, faisant baisser les rendements des emprunts d’Etat par rapport à ceux des obligations d’entreprise, ce qui entraîne un creusement des spreads de crédit.
En revanche, lorsque les bons du Trésor sont abondants, comme après la Seconde Guerre mondiale et comme ils le sont encore aujourd’hui, ce rendement de commodité baisse. Les rendements des bons du Trésor augmentent par rapport à ceux des obligations d’entreprise et le résultat est un spread de crédit plus étroit.
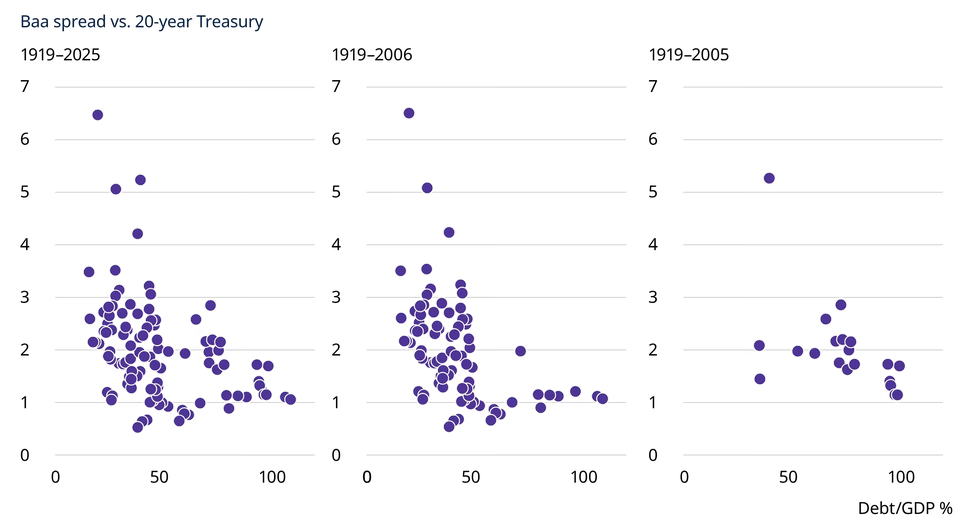
Krishnamurthy et Vissing-Jorgensen ont démontré cette relation statistiquement dans leur article de 2007, The demand for Treasury Debt. En utilisant des données de 1925 à 2005, ils ont constaté que le ratio dette/PIB présentait une corrélation négative avec les spreads de crédit, après prise en compte du risque de défaut des entreprises.
J’ai étendu leur analyse à 2025 et la présente de façon simplifiée ci-dessous. Contrairement à l’analyse académique, celle-ci ne prend pas en compte d’autres influences sur les spreads, notamment le risque de défaut. Malgré tout, la relation était relativement forte jusqu’à la crise financière, proche de la période couverte par l’article original. Elle se montre plus faible depuis, bien que les niveaux les plus élevés des spreads durant cette période reflètent en partie un risque de défaut plus élevé et n’invalident pas nécessairement l’argument.
Les spreads de crédit ont tendance à être plus faibles lorsque le ratio dette/PIB est plus élevé
Source: Henning Bohn, 2008. «The Sustainability of Fiscal Policy in the United States» (dans: R. Neck et J. Sturm, «Sustainability of Public Debt», MIT Press, pp.15-49, Moody’s, US Office of Management and Budget, FRED, Federal Reserve Bank of St. Louis, et Schroders.
Cette situation pourrait-elle se reproduire aujourd’hui?
Les parallèles sont frappants. Les niveaux d’endettement sont élevés et devraient continuer à augmenter, en partie parce que le vieillissement de la population aura pour effet d’accroître les coûts de la santé et des retraites. Par exemple, le Congressional Budget Office des Etats-Unis prévoit que le ratio dette/PIB américain passera d’environ 100% en 2025 à 156% en 2055. Beaucoup d’autres pays rencontrent des défis similaires. Si l’argument du «rendement de commodité» se confirme, cet environnement d’abondance d’emprunts d’Etat pourrait faire naître une période prolongée de spreads de crédit inférieurs aux niveaux auxquels les investisseurs sont habitués.
Non pas que les spreads ne grimperont pas lors de récessions ou lorsque le risque de défaut augmente. Ils se creuseront tout de même. Mais cela suggère que le niveau «naturel» auquel les spreads reviennent pourrait être inférieur à ce que les investisseurs attendent. C’est l’un des arguments les plus forts permettant de tabler sur des spreads plus bas pour une période prolongée.
Croissance économique historiquement forte et défauts de paiement nuls/proches de zéro
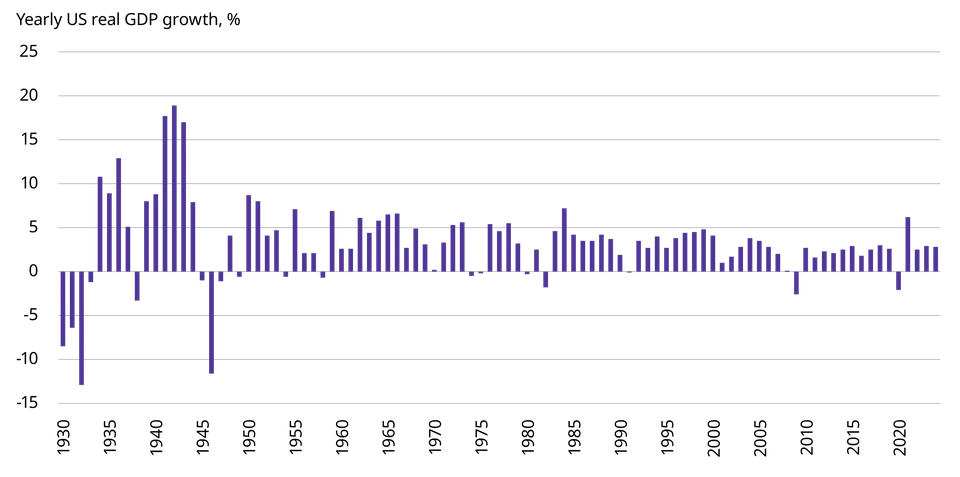
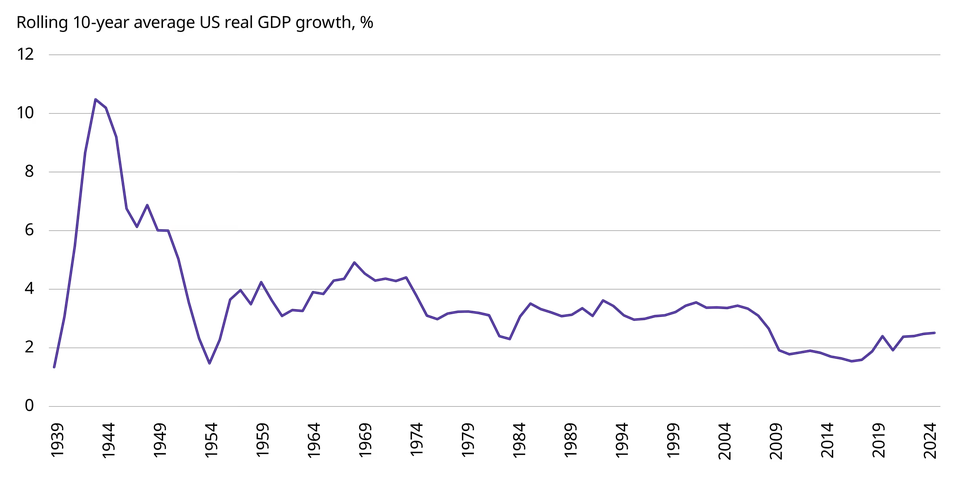
L’économie d’après-guerre offrait un contexte exceptionnellement favorable aux emprunteurs corporate. La croissance du PIB réel dépassait souvent 4% par an sur une période glissante de 10 ans. En excluant la profonde récession de 1946, elle a atteint en moyenne près de 4% par an entre 1947 et 1969. De ce moment jusqu’à la crise financière mondiale, la moyenne était d’environ 3%; depuis, elle est restée plus proche de 2%, ou de 2,5% si l’on démarre l’analyse en 2010.
Forte croissance dans la période d’après-guerre
Les performances passées ne préjugent pas des résultats futurs et peuvent ne pas se reproduire
Source : LSEG Datastream, Schroders.
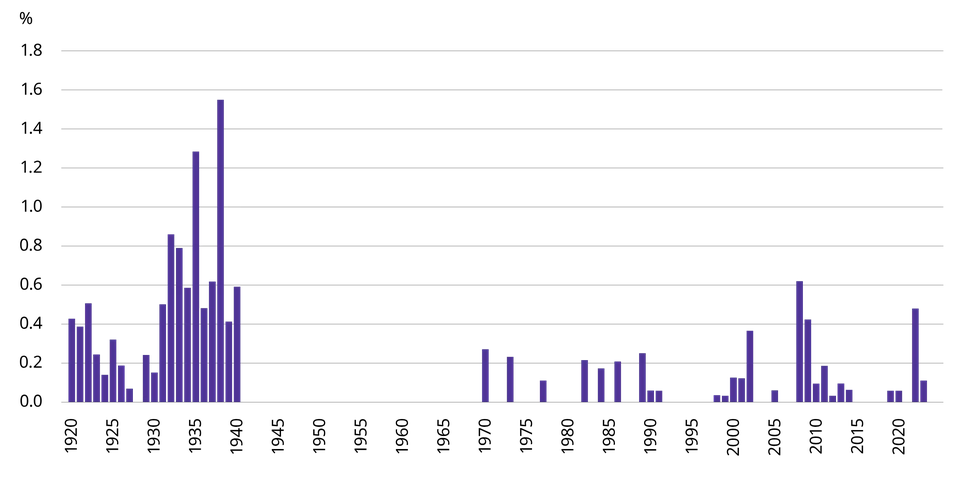
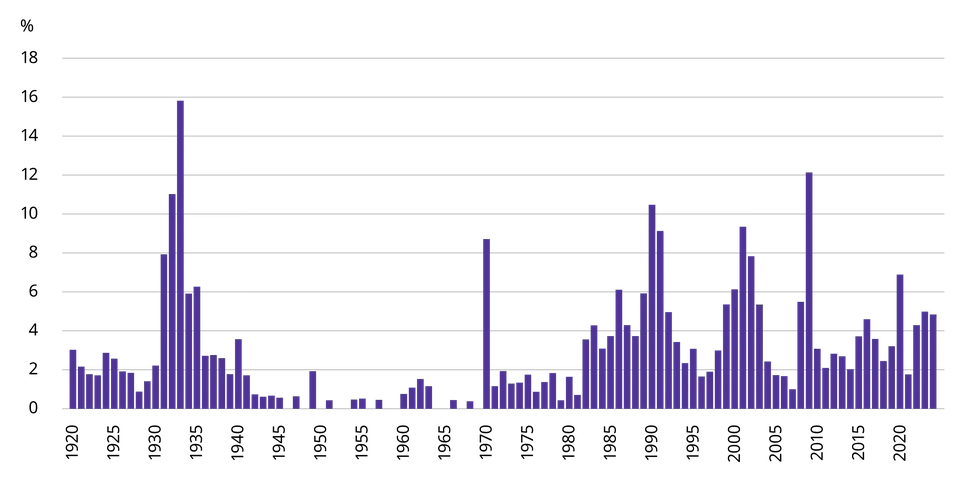
Une forte croissance s’est accompagnée de taux de défauts exceptionnellement faibles. Curieusement, aucun émetteur Investment Grade n’a fait défaut entre 1946 et 1969. Même sur le marché plus risqué des titres de qualité sub-Investment Grade, le taux de défaut n’a été en moyenne que de 0,4% par an, contre une moyenne à long terme de 2,9%. Sur la moitié de ces 24 années, aucun émetteur de catégorie sub-Investment Grade n’a fait défaut. En dehors de cette période, il n’y a jamais eu une seule année sans aucun défaut.
Taux de défaut des émetteurs Investment Grade
Taux de défaut des émetteurs sub-Investment Grade
Les performances passées ne préjugent pas des résultats futurs et peuvent ne pas se reproduire
Source: Moody’s.
La relation s’est ensuite auto-renforcée. Une forte croissance a soutenu les entreprises et maintenu les défauts de paiement à un niveau bas. Les investisseurs se sont alors moins inquiétés du risque de solvabilité et ont exigé une prime de risque plus faible. Des coûts d’emprunt plus bas ont encore réduit le risque de défaut. Comme souvent dans ce genre de situation, cette relation a bien fonctionné jusqu’à ce qu’elle se brise.
L’inflation persistante et croissante du milieu des années 1960 a accru l’incertitude et incité les investisseurs à exiger des primes de risque plus élevées, y compris des spreads de crédit plus larges. Le retour des défauts de paiement a également constitué un signal d’alarme.
Cela pourrait-il se reproduire aujourd’hui?
Concernant la croissance, bien que ce ne soit pas notre scénario de référence, il est possible que les gains de productivité apportés par l’IA décollent réellement. Les effets ne seraient pas ressentis de manière uniforme. Certains secteurs en bénéficieraient, notamment les hyperscalers, d’autres acteurs des technologies de l’IA et les entreprises dont la productivité augmente grâce à l’IA. D’autres, en particulier les secteurs davantage tournés vers la consommation, pourraient faire face à un risque de crédit plus important. Nous examinons plus bas la composition sectorielle du marché des obligations d’entreprises.
Concernant les défauts de paiement, compte tenu de coûts d’emprunt des entreprises bien supérieurs à leur moyenne sur dix ans et largement supérieurs à l’inflation, une nouvelle période prolongée sans défauts d’émetteurs Investment Grade est très improbable, à moins d’un retour de la la répression financière.
Les défauts de paiement ne sont par ailleurs qu’une composante des pertes subies par les investisseurs. Les taux de recouvrement comptent aussi: les porteurs d’obligations ne perdent généralement pas toute leur mise lorsqu’un émetteur fait faillite. Les actifs d’une entreprise peuvent être vendus et le produit distribué aux créanciers selon leur séniorité. Les taux moyens de recouvrement des obligations non garanties sont d’environ 40%, contre plus de 60% historiquement pour les prêts garantis.
Moody’s note que les taux de recouvrement ont tendance à diminuer, en partie parce que les prêts assortis de clauses allégées «ont permis des liquidations et des restructurations d’actifs qui tendent à réduire les perspectives de recouvrement». De moindres taux de recouvrement sont synonymes de pertes plus élevées pour les prêteurs. En théorie, cela devrait entraîner un creusement et non un resserrement des spreads.
Les taux de recouvrement seraient également sujets à une forte incertitude si un grand emprunteur technologique venait à faire défaut, par exemple parce que sa technologie aurait été dépassée. Les hyperscalers représentent une part croissante du marché, mais il existe peu de données historiques sur lesquelles fonder une telle évaluation.
Les politiques et la réglementation ont incité les investisseurs à se tourner vers le crédit
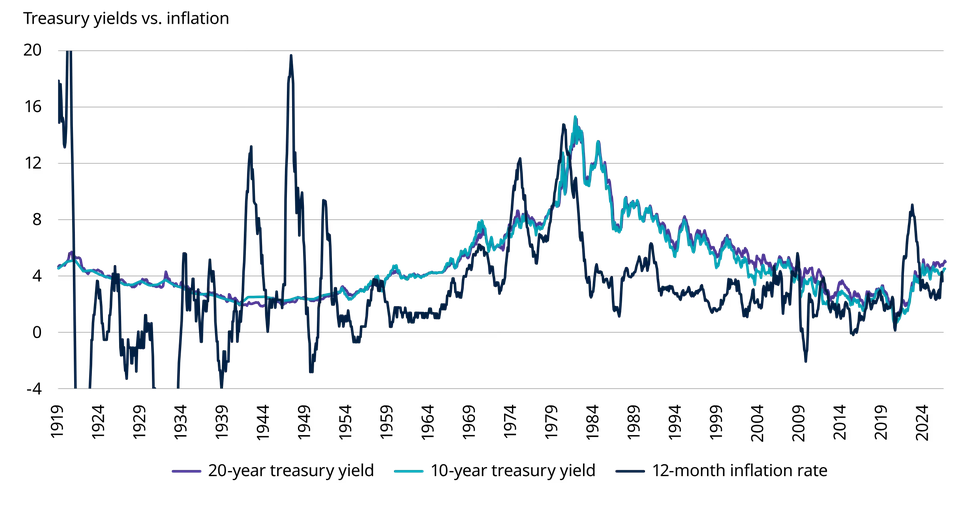
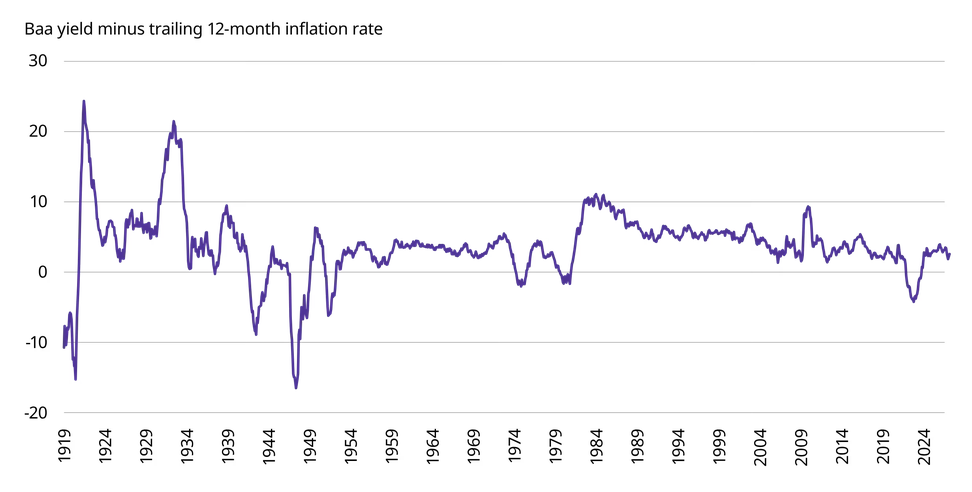
Les politiques ont joué un rôle important. La Fed a plafonné les rendements des bons du Trésor à long terme à 2,5% jusqu’en 1951, maintenant le coût absolu de l’emprunt à un niveau bas dans les premières années d’après-guerre, souvent bien en dessous du taux d’inflation. Cela a réduit le risque de défaut et les primes exigées par les investisseurs pour le prendre. Comme dans le cas plus récent de l’assouplissement quantitatif, cela a peut-être aussi encouragé les investisseurs en bons du Trésor à se tourner vers des actifs plus risqués à la recherche d’un rendement satisfaisant, accroissant ainsi la demande d’obligations d’entreprises.
Les rendements des bons du Trésor étaient plafonnés jusqu’en 1951
Le rendement réel des titres notés Baa était souvent fortement négatif
Source: LSEG Datastream, FRED, Banque fédérale de réserve de St. Louis, Schroders.
La réglementation a également façonné la demande. La Règle Q a empêché les banques de payer des intérêts sur les dépôts et a plafonné d’autres taux. Cela a encouragé les investisseurs à se tourner vers des actifs plus risqués à la recherche de rendement. Avec moins d’alternatives que celles dont disposent les investisseurs actuels (le marché des obligations à haut rendement n’existait pas vraiment et la détention d’actions était moins répandue), les obligations d’entreprises en ont bénéficié. Ces règles avaient été introduites après la crise de 1929, dans un contexte de crainte que la concurrence pour les dépôts n’incite les banques à prendre des risques excessifs.
Cela pourrait-il se reproduire aujourd’hui?
En l’état, il y a peu de justifications économiques pour un contrôle de la courbe des rendements. La croissance est raisonnable et l’inflation modérée. Mais l’économie d’après-guerre affichait également une forte croissance. Cette politique n’a pas été introduite parce que l’économie avait besoin de soutien; elle reflétait le désir du département au Trésor de maintenir les coûts d’emprunt bas et de gérer les dettes accumulées pendant la guerre.
Il existe des parallèles aujourd’hui. L’endettement public devrait augmenter aux Etats-Unis et dans d’autres grands pays. La pression politique sur la Réserve fédérale a également augmenté. Le président Trump a ouvertement appelé à une baisse des taux, pointant particulièrement le coût des prêts immobiliers. Le contrôle de la courbe des taux n’est peut-être pas nécessaire, mais cela ne veut pas dire que cette option soit totalement écartée.
Un changement de la réglementation pourrait également accroître l’attrait du crédit, directement ou indirectement via des politiques qui stimulent la demande d’emprunts d’Etat et incitent les investisseurs à rechercher un surcroît de rendements ailleurs. De possibles exemples sont notamment:
Des mesures renforcées d’appariement des durées incitant les assureurs ou les fonds de pension à détenir des obligations gouvernementales et/ou d’entreprises à long terme.
Des charges de capital réduites pour les compagnies d’assurance ou les banques détenant des obligations d’entreprises.
Une modifications des garanties acceptables par les banques centrales ou des décotes pour les obligations d’entreprises.
Dans certains pays, les retraites du secteur public ne sont pas financées. Il n’y a pas de pool d’actifs mis de côté pour être investis afin de répondre aux engagements courants et futurs. Ces derniers sont au contraire financés par l’impôt existant dans une structure de type «pay-as-you-go». La valeur actuelle des engagements futurs n’est pas non plus prise en compte dans le ratio dette publique/PIB. Si les engagements étaient reconnus dans ce ratio, une optique budgétaire pourrait promouvoir le «préfinancement» et l’émission de dette pour amorcer le fonds. Cela créerait un vaste pool d’actifs structurel, stimulant une demande importante de nombreuses classes d’actifs, y compris les obligations d’Etat et d’entreprises. L’impact sur le ratio dette/PIB rend cette option politiquement inacceptable pour tous sauf pour les politiciens les plus courageux.
Des cadres réglementaires assortis d’incitations fiscales et/ou l’introduction de fonds d’emprunts d’Etat fiscalement avantageux pour les ménages. Un surcroît de rendement net d’impôts pourrait stimuler la demande des particuliers. Par exemple, il existe de solides preuves indiquant que l’exonération au Royaume-Uni de la taxe sur les plus-values sur les emprunts d’Etat britanniques stimule la demande des investisseurs particuliers de Gilts à court terme. Une récente analyse de la Banque d’Angleterre a constaté qu’un Gilt spécifique est tellement populaire auprès des investisseurs particuliers qu’ils détiennent presque 100% du flottant.
Ces exemples sont cités à titre d’exemple, ne sont pas exhaustifs et ne doivent pas être interprétés comme une caution. Le mécanisme est incertain, mais encourager la demande de dette publique est un objectif politique plausible lorsque l’Etat lui-même en est le bénéficiaire direct. Les obligations d’entreprises pourraient tirer parti de la quête de rendements plus élevés par les investisseurs.
La demande institutionnelle a explosé
Parallèlement aux moteurs réglementaires et politiques, la base d’investisseurs a connu une transformation. Les compagnies d’assurance sont largement passées des emprunts d’Etat aux obligations d’entreprises. Dans les cinq ans postérieurs à 1945, elles ont acheté plus d’obligations d’entreprises en dollars qu’elles n’en détenaient au début de la période. Les obligations d’entreprises sont passées d’environ un tiers de leurs portefeuilles obligataires en 1945 à environ deux tiers au début des années 1950. À la fin des années 1960, cette part dépassait 90%.
Répartition des portefeuilles obligataires des assureurs américains entre bons du Trésor et obligations d’entreprises
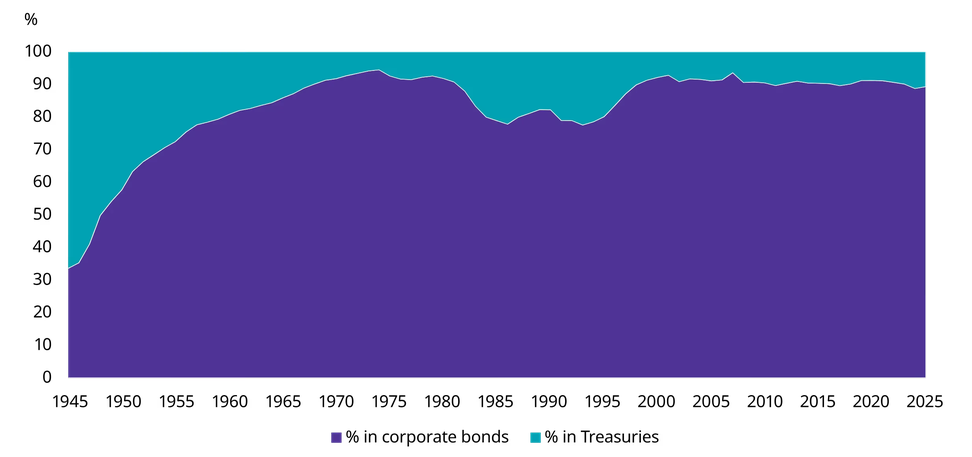
Source: Conseil des gouverneurs du système de la Réserve fédérale (Etats-Unis) via FRED® et Schroders. Données jusqu’en 2025. Cette analyse est basée sur la valeur marchande des obligations étrangères et d’entreprises combinées, et pas uniquement des obligations d’entreprise. Cependant, l’analyse de la valeur comptable des obligations d’entreprise et du Trésor nationales conduit à un schéma similaire et n’influence pas nos conclusions.
Les fonds de pension ont apporté une autre source de forte demande. À la fin des années 1940, leurs achats nets d’obligations d’entreprises représentaient en moyenne qu’environ 10% de ceux des assureurs. À la fin des années 1950, ils les égalaient. Dans les années 1960, ils les ont dépassé tous les ans à une exception près.
Pris ensemble, assureurs et fonds de pension ont atteint plus de 80% du marché à leur apogée dans les années 1960. Les investisseurs particuliers, qui représentaient plus de la moitié du marché lors des décennies précédentes, ont été évincés. Cette envolée de la demande institutionnelle supplémentaire a contribué à ramener les spreads à des niveaux exceptionnellement bas.
Les compagnies d’assurance et les fonds de pension ont promptement dominé le marché des obligations d’entreprises
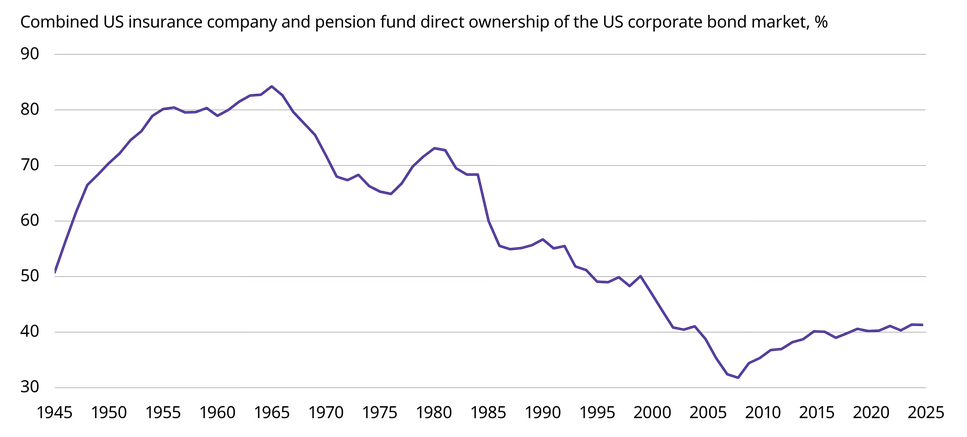
Source: Conseil des gouverneurs du Federal Reserve System (États-Unis), obligations d’entreprise et étrangères; Actifs, niveaux de valeur marchande, obtenus auprès de FRED, Federal Reserve Bank of St. Louis, Schroders. Les données de détention couvrent les obligations d’entreprise et étrangères, la plus longue série historique constante disponible par type de porteurs. Les chiffres incluent ainsi des avoirs en dette d’entreprise hors Etats-Unis et doivent être interprétés comme représentatifs de tendances larges de détention plutôt que des positions précises en obligations d’entreprise américaines. Pour les données antérieures au moins, cette catégorie était probablement dominée par les obligations d’entreprise nationales. Les données les plus récentes datent de 2025.
Cela pourrait-il se reproduire aujourd’hui?
Des incitations réglementaires pourraient créer une demande supplémentaire, mais les obligations d’entreprises représentent déjà une part bien plus importante des portefeuilles institutionnels qu’en 1945. Un changement d’ampleur similaire est donc peu probable.
Le secteur relativement défensif des services aux collectivités représentait une part importante et croissante du marché
Une raison importante nous incite à ne pas trop faire un parallèle excessif avec la situation actuelle. Les services aux collectivités représentaient une part significative et croissante du marché des obligations d’entreprises Investment Grade, en particulier les compagnies d’électricité et de téléphone. En 1975, elles accaparait environ 60% du marché. En tant qu’entreprises réglementées, elles bénéficiaient de flux de trésorerie relativement stables et d’une surveillance gouvernementale, contribuant à une perception de moindre risque et à des spreads plus serrés.
Répartition sectorielle du marché américain des obligations d’entreprises
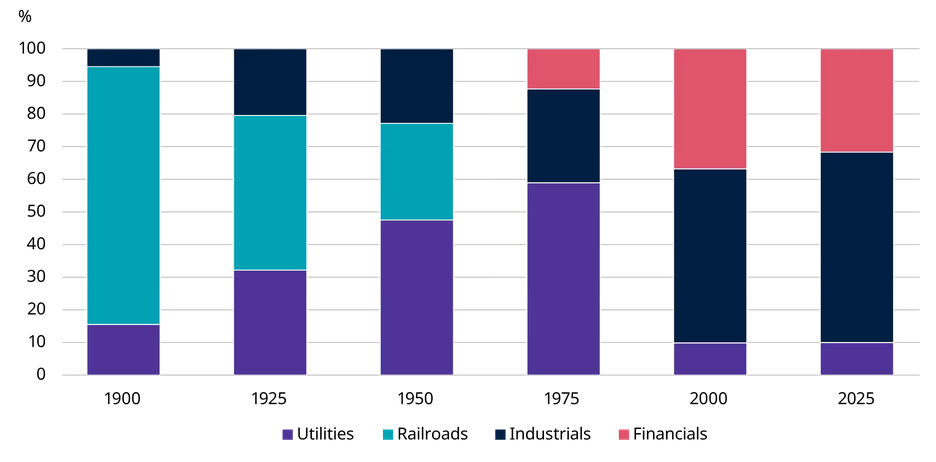
Source: 1900-1950: 1900-1950: Trends and Cycles in Corporate Bond Financing, Hickman, 1952; 1975-2025 Indice Bloomberg Barclay US corporate. 1900-1950 couvre l’ensemble du marché obligataire, pas spécifiquement les titres Iinvestment Grade. Les chemins de fer sont inclus dans la répartition sectorielle à partir de 1975. À titre de référence, les chemins de fer ne représentent que 1,2 % de la valeur marchande des obligations d’entreprise en circulation au 31 décembre 2025.
Cela pourrait-il se reproduire aujourd’hui?
Le marché des obligations d’entreprises comprend actuellement des entreprises plus cycliques et moins réglementées, et le secteur des services aux collectivités représente une part beaucoup plus faible. À l’aune de cette mesure, le spread «naturel» devrait être plus élevé qu’il ne l’était dans l’après-guerre.