Le crédit asiatique occupe une place particulière au sein de l’univers obligataire mondial. Il combine une exposition à certaines des économies les plus dynamiques au monde avec un marché majoritairement noté «Investment grade», un soutien solide de la part des investisseurs nationaux et de puissantes tendances structurelles à long terme.
Pourtant, de nombreux investisseurs internationaux continuent de sous-pondérer cette classe d’actifs. Les inquiétudes concernant la Chine, la perception des risques liés aux marchés émergents et un manque de familiarité avec cette classe d’actifs ont contribué à un écart d’allocation persistant. Selon nous, l’amélioration des fondamentaux, des facteurs techniques favorables et un potentiel de rendement ajusté au risque attractif constituent des arguments convaincants pour inciter les investisseurs à reconsidérer cette région.
Le meilleur des marchés émergents et développés
Environ 85 à 90% du marché asiatique du crédit relève de la catégorie «Investment grade», ce qui permet aux investisseurs de bénéficier d’une qualité de crédit moyenne relativement élevée tout en profitant de la croissance des marchés émergents. La région compte des Etats souverains hautement notés, tels que Singapour, l’Australie, Hong Kong et la Corée du Sud, tandis que la solidité des bilans souverains et le bon développement des marchés de capitaux nationaux offrent un contexte favorable aux émetteurs privés.
L’environnement macroéconomique est également favorable. L’Asie reste la région de l’économie mondiale qui connaît la croissance la plus rapide. Selon les prévisions du FMI, l’Inde devrait enregistrer une croissance d’environ 6,5% en 2026, l’Indonésie d’environ 5% et les Philippines d’environ 4%. Une demande intérieure résiliente, les investissements dans les infrastructures, l’innovation technologique et une démographie favorable contribuent à soutenir cette croissance.
Des facteurs techniques constituent un autre facteur favorable. Le marché asiatique du crédit en est désormais à sa cinquième année consécutive d’offre nette négative, les entreprises continuant à recourir massivement au financement bancaire et aux marchés des capitaux en monnaie locale. Le faible volume des émissions internationales, combiné à une demande intérieure soutenue et à un regain d’intérêt de la part des investisseurs internationaux, a soutenu les spreads.
Où se trouvent les opportunités?
Nous estimons que les obligations à haut rendement asiatiques soutiennent favorablement la comparaison avec celles des marchés développés en termes de rapport risque/rendement. Environ les trois quarts des obligations d’entreprises asiatiques à haut rendement est noté BB, ce qui permet d’accéder à un segment de qualité relativement élevée du marché des titres «sub-Investment grade» tout en offrant des spreads attractifs.
L’Inde est l’une des régions où nous voyons une valeur particulière. Les titres notés BB représentent environ 70% de l’univers «high yield» du pays, le secteur des énergies renouvelables présentant une opportunité structurelle particulièrement intéressante. Le secteur indien des énergies renouvelables a évolué, passant de la simple production d’électricité à un écosystème d’infrastructures plus large englobant le stockage, les solutions d’alimentation électrique 24 heures sur 24 et la fabrication nationale. Malgré des flux de trésorerie contractuels à long terme, des politiques favorables et une forte demande structurelle, de nombreux émetteurs conservent une notation BB, ce qui crée des opportunités potentielles pour les investisseurs actifs en crédit.
Au sein de la catégorie «Investment grade», nous voyons également des opportunités parmi les émetteurs BBB de Hong Kong, où l’amélioration des fondamentaux n’est pas encore, selon nous, pleinement reflétée dans les valorisations. L’activité économique s’est renforcée, les marchés immobiliers résidentiels se sont stabilisés et les introductions en bourse ont repris, tandis que Hong Kong pourrait également bénéficier d’une nouvelle amélioration de la croissance chinoise et du sentiment des investisseurs.
De solides facteurs structurels favorables
Les perspectives à long terme vont au-delà des valorisations actuelles. La diversification des chaînes d’approvisionnement encourage les investissements dans toute l’Asie, les entreprises poursuivant des stratégies de type «Chine Plus Un». Parallèlement, la région se trouve au cœur de plusieurs grands thèmes d’investissement mondiaux, notamment l’intelligence artificielle, les semi-conducteurs, les infrastructures numériques et la transition énergétique. Ces tendances devraient générer d’importants besoins de financement et élargir l’éventail des opportunités en matière de crédit d’entreprise.
Des risques subsistent. De nombreuses économies asiatiques sont d’importants importateurs d’énergie, tandis que les investisseurs doivent continuer à surveiller le secteur immobilier chinois, les relations entre les Etats-Unis et la Chine ainsi que les tensions géopolitiques régionales.
Cependant, l’Asie ne constitue pas un marché homogène. Sa diversité, tant au niveau des pays que des secteurs et des émetteurs, offre aux investisseurs actifs une marge de manœuvre considérable pour gérer ces risques. L’inflation est également restée relativement modérée dans une grande partie de la région, ce qui confère à de nombreuses banques centrales une plus grande flexibilité que leurs homologues des marchés développés.
Les titres «Investment grade» asiatiques offrent des rendements ajustés au risque plus élevés
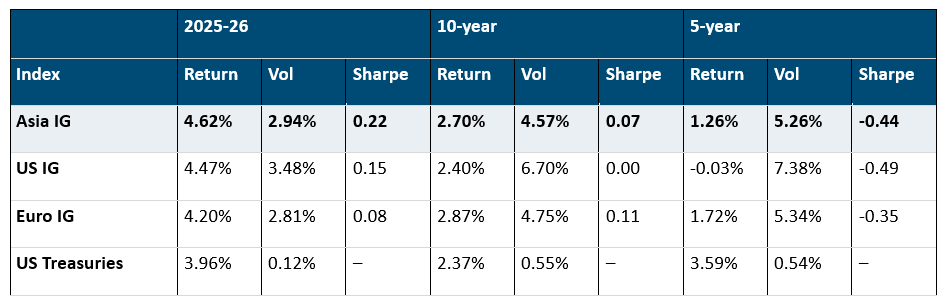
Source: ICE Index Platform, au 31 juillet 2026. Asie IG – Indice ICE BofA Asian Dollar Investment Grade (ADIG); Etats-Unis IG – Indice ICE BofA US Corporate (C0A0); Euro IG – Indice ICE BofA Euro Corporate (ER00); Trésor américain – Indice ICE BofA US Treasury Bill (G0O1). À titre indicatif uniquement. Il n’est pas possible d’investir directement dans un indice.
Un rôle accru dans les portefeuilles internationaux?
Nous estimons que le crédit asiatique a évolué au-delà d’une simple allocation de niche sur les marchés émergents. Son marché «Investment grade» peut potentiellement offrir une exposition régionale de base résiliente, parallèlement aux titres «Investment grade» américains et européens, tandis qu’une exposition sélective aux titres à haut rendement offre la possibilité d’améliorer les revenus et les rendements.
Malgré cela, de nombreux investisseurs internationaux restent sous-exposés à cette classe d’actifs. Alors que l’Asie renforce sa position de moteur clé de la croissance économique mondiale, nous estimons que ses marchés du crédit méritent de jouer un rôle proportionnellement plus important dans les portefeuilles obligataires mondiaux. La combinaison de la qualité, de la diversification, des revenus et de l’exposition à de puissantes tendances structurelles de croissance est de plus en plus difficile à reproduire ailleurs.
Important Information
Muzinich & Co. referenced herein is defined as Muzinich & Co., Inc. and its affiliates. This material has been produced for information purposes only and as such the views contained herein are not to be taken as investment advice. Opinions are as of date of publication and are subject to change without reference or notification to you. Past performance is not a reliable indicator of current or future results and should not be the sole factor of consideration when selecting a product or strategy. The value of investments and the income from them may fall as well as rise and is not guaranteed and investors may not get back the full amount invested. Rates of exchange may cause the value of investments to rise or fall. Emerging Markets may be more risky than more developed markets for a variety of reasons, including but not limited to, increased political, social and economic instability; heightened pricing volatility and reduced market liquidity.
Any research in this document has been obtained and may have been acted on by Muzinich for its own purpose. The results of such research are being made available for information purposes and no assurances are made as to their accuracy. Opinions and statements of financial market trends that are based on market conditions constitute our judgment and this judgment may prove to be wrong. The views and opinions expressed should not be construed as an offer to buy or sell or invitation to engage in any investment activity, they are for information purposes only.
This document contains forward-looking statements, which give current expectations of future activities and future performance. Any or all forward-looking statements in this document may turn out to be incorrect. They can be affected by inaccurate assumptions or by known or unknown risks and uncertainties. Although the assumptions underlying the forward-looking statements contained herein are believed to be reasonable, any of the assumptions could be inaccurate and, therefore, there can be no assurances that the forward-looking statements included in this discussion material will prove to be accurate. In light of the significant uncertainties inherent in the forward-looking statements included herein, the inclusion of such information should not be regarded as a representation that the objectives and plans discussed herein will be achieved. Further, no person undertakes any obligation to revise such forward-looking statements to reflect events or circumstances after the date hereof or to reflect the occurrence of unanticipated events.
Issued in the European Union by Muzinich & Co. (Ireland) Limited, which is authorized and regulated by the Central Bank of Ireland. Issued in Switzerland by Muzinich & Co. (Switzerland) AG. Registered in Switzerland No. CHE-389.422.108. Registered address: Tödistrasse 5, 8002 Zurich, Switzerland. 2026-09-14-19412