
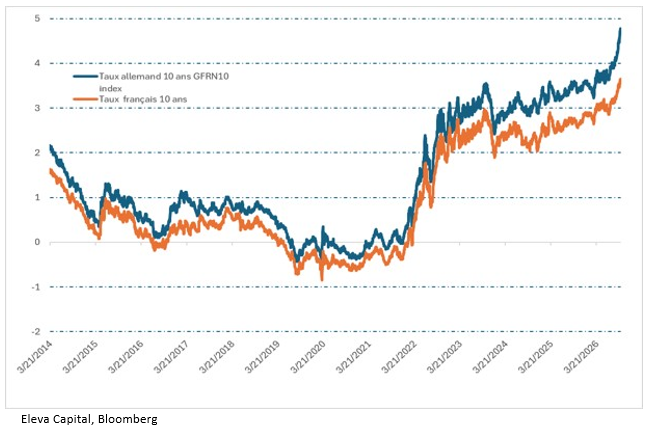
Au plus haut depuis 20 ans, les taux français continuent de grimper, sous la pression de l’inflation, du resserrement financier et de facteurs nationaux spécifiques. Ces derniers ajoutent une forte prime de risque à des niveaux déjà élevés.
Taux 10 ans France vs Allemagne
1. Les raisons de la tension du spread français
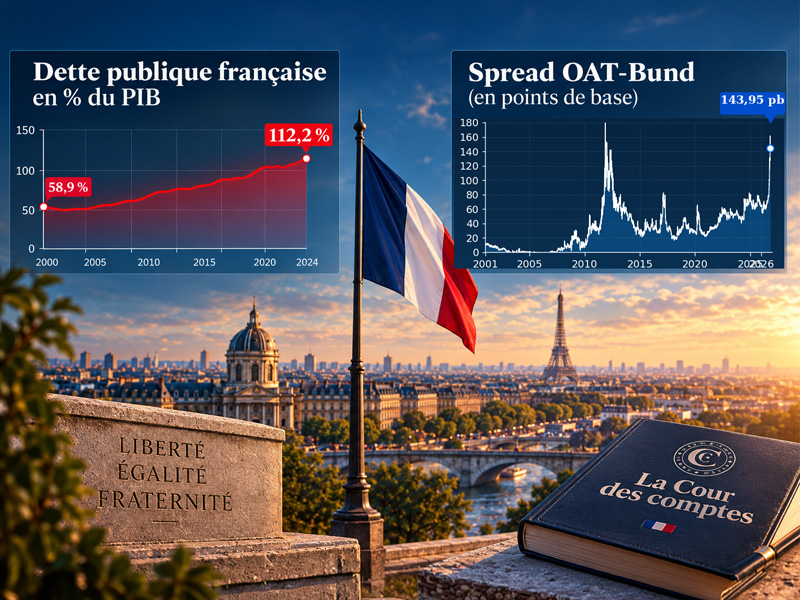
La dégradation des finances publiques reste le principal facteur de pression sur la dette française. Avec un déficit autour de 5% du PIB et une dette susceptible de dépasser 120% du PIB en 2027, la stabilisation des finances publiques reste difficile, d’autant que la croissance demeure faible et la charge d’intérêts augmente. La fragmentation politique complique l’adoption des mesures nécessaires au redressement budgétaire.
L’absence de majorité durable freine les réformes et entretient les inquiétudes du marché, alimentant la prime de risque et, par conséquent, le coût de financement de l’Etat.
De plus, le choc inflationniste lié à la remontée des prix de l’énergie limite la capacité de la BCE à assouplir sa politique monétaire. Le maintien de taux élevés contribue à des conditions financières plus restrictives et pèse sur les obligations souveraines. Surtout, la BCE ne souhaite pas intervenir pour contenir directement la hausse du spread français tant que celle-ci peut être interprétée comme le reflet des fondamentaux et des risques budgétaires du pays. Elle conserve néanmoins ses outils anti-fragmentation en cas de tensions désordonnées sur les marchés.
Enfin, à l’approche de 2027, la montée des partis populistes et la perspective d’une alternance politique alimentent les inquiétudes des marchés. Au-delà de l’incertitude électorale, c’est surtout la crédibilité des futurs programmes économiques et leur capacité à assurer une trajectoire budgétaire soutenable qui préoccupent les investisseurs. Cette incertitude se traduit par une prime de risque supplémentaire sur les actifs français.
2. Une tension qui pourrait se normaliser après les élections
Le risque d’un programme fortement dépensier constitue l’une des principales préoccupations des marchés. À gauche, Jean-Luc Mélenchon défend une politique budgétaire expansionniste, susceptible d’alimenter les craintes sur la trajectoire de la dette. Sa présence au second tour apparaît aujourd’hui comme un scénario crédible dans plusieurs enquêtes, mais les sondages disponibles ne permettent pas de conclure à une issue certaine du second tour. À droite, le RN cherche depuis plusieurs années à normaliser et crédibiliser son discours économique. Une évolution vers une approche plus pragmatique, à l’image de celle observée en Italie sous Giorgia Meloni, pourrait contribuer à rassurer les marchés. L’incertitude demeure toutefois importante tant que le programme économique définitif du parti n’est pas arrêté.
Par ailleurs, la France cumule une dette élevée, une croissance potentielle modeste et une charge d’intérêts en forte progression. Dans ce contexte, des taux durablement élevés compliqueraient encore davantage la stabilisation de la dette. À moyen terme, si la croissance reste faible et que la consolidation budgétaire demeure progressive, les niveaux actuels de taux pourraient donc apparaître difficiles à maintenir. Une amélioration de la visibilité politique et budgétaire après 2027 pourrait permettre une réduction de la prime de risque.
Toutefois, grâce aux TPI, PEPP, OMT… la BCE dispose toujours d’un arsenal significatif pour lutter contre une détérioration injustifiée et désordonnée des marchés souverains susceptible de menacer la bonne transmission de sa politique monétaire. La BCE ne cherchera probablement pas à empêcher une hausse du spread reflétant une dégradation des fondamentaux français. En revanche, une dynamique de fragmentation excessive pourrait justifier une intervention. Avec une France représentant près du quart de la dette souveraine de la zone euro, une crise de financement française constituerait un risque systémique difficile à laisser se propager.
Alors que le spread français est désormais autour de 150 pb, nous conservons notre position vendeuse sur le spread dans nos fonds obligataires, initiée à 60 pb, avec un objectif de 180 pb. Nous estimons qu’à ce niveau, la pression sur la BCE pour contenir une fragmentation excessive deviendrait significative. Au-delà de cette échéance, et a fortiori une fois la séquence électorale passée, nous anticipons une normalisation progressive de la prime de risque française.
La prime de risque française sous pression | Ecoutez le podcast sur Spotify en cliquant ici.