
La plupart des investisseurs sont déjà confrontés à une problématique liée aux dividendes, qu’ils disposent ou non d’une allocation dédiée aux dividendes. Un portefeuille d’actions mondiales, structuré sur la base d’un indice pondéré par la capitalisation boursière, affiche aujourd’hui une exposition de 72% aux Etats-Unis, une concentration de 30% dans un seul secteur, et propose un rendement de dividende de 1,5%. C’est une manière tout à fait raisonnable d’investir. C’est une manière peu satisfaisante d’être rémunéré.
La réponse évidente consiste à ajouter une allocation dédiée aux dividendes. Les dix plus grands ETF UCITS mondiaux à dividendes élevés affichent actuellement des rendements compris entre 3,1% et 10%, mais ceux situés dans le haut de cette fourchette ne sont pas pour autant supérieurs à ceux qui se trouvent dans le bas. Des rendements bruts plus élevés peuvent être le signe de fondamentaux d’entreprise moins solides ou de risques accrus, d’où l’importance de la qualité des sociétés à l’origine de ces revenus.
Pourquoi les dividendes, et pas simplement le rendement
Autrefois, la force de l’argument en faveur des actions à dividendes élevés tenait surtout à leur rareté. Les taux étant bas et les coupons peu rémunérateurs, les investisseurs se sont donc dirigés vers les actions versant des dividendes. Cet argument a expiré. En septembre, la Réserve fédérale (Fed) a porté sa fourchette cible à 3,75% - 4,00%, marquant sa première hausse en plus de trois ans. Elle a également signalé qu’au moins une nouvelle augmentation était envisagée. Le rendement des obligations du Trésor américain à dix ans oscille autour de 5%, un seuil qui n’avait plus été atteint depuis près de vingt ans. Le rendement n’est pas rare.
Ce qui est rare, c’est un revenu qui progresse. Selon ses propres prévisions publiées en septembre, le Federal Open Market Committee (FOMC) table sur un indice des dépenses de consommation personnelle (PCE) hors alimentation et énergie à 3,4% en 2026, et n’anticipe pas de retour à une inflation de 2% avant 20291. Le coupon nominal versé par un titre de créance à cinq ans sera le même en 2031 qu’aujourd’hui. Avec une hausse annuelle des prix de 3%, ce revenu perdra, à terme, près d’un sixième de son pouvoir d’achat. Un rendement initial plus élevé ne résout pas ce problème. Il le dissimule.
Les dividendes, déclarés à partir des bénéfices nominaux, ont progressé à un rythme supérieur à celui des prix. Au deuxième trimestre, les distributions mondiales se sont élevées à 757,8 milliards de dollars, affichant une progression sous-jacente de 7,3%. Une hausse constatée dans l’ensemble des régions analysées. La progression annuelle des dividendes mondiaux est désormais estimée entre 5 et 6%, un niveau inférieur aux 8,3% annoncés en juillet, mais qui demeure nettement supérieur à la trajectoire de l’inflation sous-jacente de la Fed.
Trois éléments sous ce chiffre comptent davantage que le chiffre lui-même.
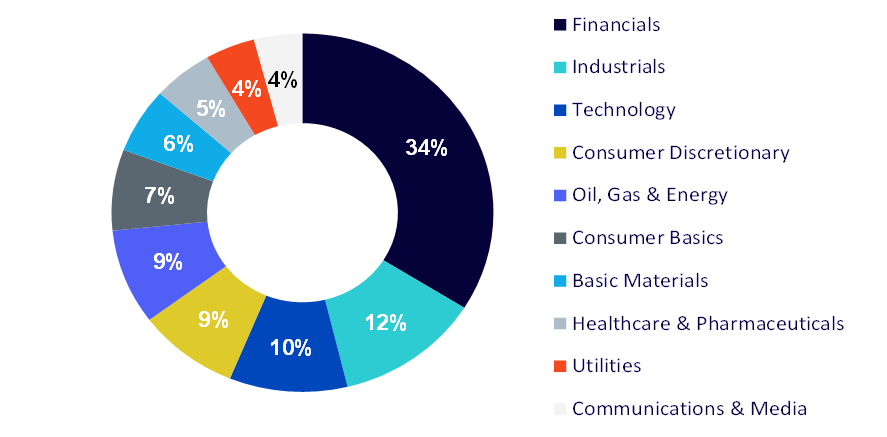
L’origine de la croissance des dividendes a évolué. Le secteur financier demeure la première source de dividendes de l’indice, totalisant 239,7 milliards de dollars américains, soit une progression de 8,1%. Les banques, de leur côté, ramènent peu à peu leurs distributions vers des niveaux historiquement habituels. Le secteur technologique a affiché la progression la plus marquée, avec une croissance sous-jacente de 23,5% et un montant distribué atteignant 70,5 milliards de dollars américains2, sous l’impulsion notamment de l’augmentation du dividende par action de NVIDIA. Le cycle d’investissement dans l’IA s’inscrit désormais dans une logique de versement de dividendes, notamment dans des secteurs que les filtres de rendement classiques tendent à négliger.
Part des dividendes par secteur d’activité
Source: Macrobond, rapports des sociétés, analyse Cebr au 30 juin 2026.
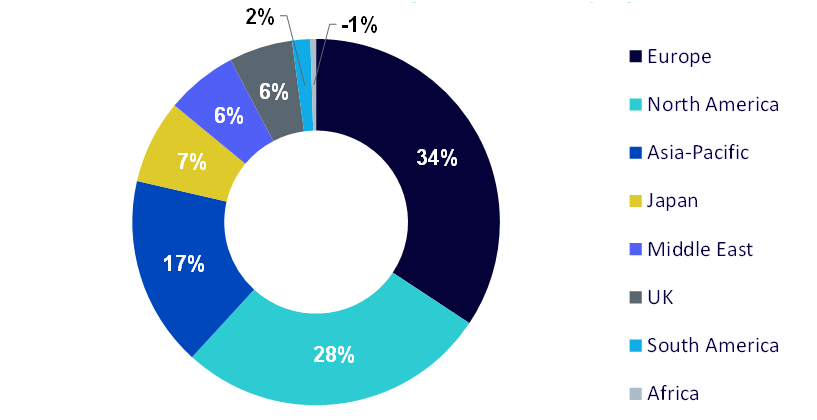
La dispersion régionale est exceptionnellement large. Au Royaume-Uni, les distributions se sont élevées à 39,5 milliards de dollars, enregistrant une hausse de 14,6%. Cette progression s’explique principalement par l’augmentation des versements des banques, venus s’ajouter à la stabilité du secteur énergétique4. L’Europe, à l’exception du Royaume-Uni, s’est hissée en tête des régions distributrices de dividendes, totalisant 242,3 milliards de dollars. Sa croissance ne s’est toutefois établie qu’à 3,2%, un chiffre qui donne l’impression d’un ralentissement plus prononcé qu’il ne l’est réellement. Cette variation s’explique essentiellement par la saisonnalité des versements et par des baisses concentrées chez certains grands constructeurs automobiles, et non par une fragilité généralisée des sociétés3. Le Japon constitue l’exemple structurel le plus évident: 52,6 milliards de dollars américains versés, soit une progression sous-jacente de 18,2%, auxquels il faut ajouter 36,3 milliards de dollars américains de rachats d’actions3. Dans le même temps, la réforme de la gouvernance continue de transformer la façon dont les sociétés abordent l’efficacité du capital. Il s’agit d’un changement de comportement, pas d’un trimestre solide. Les dividendes mondiaux en 2026 ne constituent pas une seule opération.
Part des dividendes mondiaux par région
Source: Macrobond, rapports des sociétés, analyse Cebr au 30 juin 2026.
Dividendes et rachats d’actions ont suivi des trajectoires opposées, mettant en lumière la source de rendement la plus fiable. Les rachats d’actions à l’échelle mondiale ont d’abord diminué de 3,1% au premier trimestre, avant de s’envoler de 26,8% au deuxième trimestre pour s’établir à 572,0 milliards de dollars américains. Le secteur technologique, avec 121,1 milliards de dollars américains5, a ainsi pris la tête devant les services financiers en tant que principale source de rachats. Le secteur technologique a su combiner des dépenses d’investissement particulièrement élevées avec des programmes de rachats d’actions d’envergure. Les dividendes sont passés de 10,1% à 7,3% sur la même période. Il convient de distinguer les dividendes des rachats d’actions. Une annonce de rachat exprime une intention, pas un paiement. Aux Etats-Unis, le taux médian d’exécution des programmes de rachat d’actions sur le marché ouvert reste inférieur à 50%. Les sociétés qui y recourent ne sont par ailleurs tenues à aucun volume d’achat sur un mois donné6. Un paiement de dividende est un transfert qui a effectivement eu lieu.
Cette asymétrie n’est pas un détail technique. Il suffit parfois d’une réunion du conseil d’administration pour qu’un programme de rachat d’actions soit discrètement revu à la baisse. La réduction d’un dividende peut représenter un signal public que la direction n’estime plus pouvoir tenir les engagements pris l’année précédente. C’est précisément ce qui confère à cette décision sa valeur informative, et pourquoi il importe d’y prêter attention.
Ce que réalise concrètement un filtre sur les dividendes
WisdomTree bénéficie d’une longue expérience dans les stratégies axées sur les dividendes. Notre aventure a débuté en 2006, il y a désormais plus de vingt ans, avec le lancement des vingt premiers ETF axés sur les facteurs dividende et qualité. L’idée initiale consistait à remettre en cause la pondération fondée sur la capitalisation boursière.
En 2026, nous proposons désormais quatre ETF au sein de la gamme High Dividend Equity, couvrant les Etats-Unis, l’Europe, les marchés émergents et les marchés développés mondiaux.
WisdomTree Global High Dividend UCITS ETF (Ticker: WDIV) réplique l’indice WisdomTree Global High Dividend UCITS (Ticker: WTGDHYU), un indice propriétaire pondéré selon des critères fondamentaux, conçu pour offrir une exposition aux entreprises à fort rendement de dividende sur les marchés développés mondiaux, tout en appliquant une sélection active axée sur la qualité et la durabilité afin de réduire le risque de pièges de valeur.
L’indice repose sur trois principes fondamentaux de structure:
Orienté revenu: L’indice vise les sociétés figurant parmi les 30% affichant les rendements de dividende les plus élevés. Nous procédons aussi à cette sélection en tenant compte des différentes régions et secteurs, évitant ainsi de concentrer nos achats sur un seul secteur ou un seul pays. Dans l’ensemble, cette méthode propose une sélection diversifiée et équilibrée de sociétés à haut rendement de dividende à travers le monde. Les technologies de l’information représentent environ 16% de la pondération de l’indice, à travers des titres tels que Texas Instruments, Cisco, IBM, Accenture, Qualcomm, Intuit, NXP Semiconductors, Microchip, TE Connectivity, Canon, Ericsson et Cognizant7.
Axé sur la qualité: Les sociétés éligibles se voient attribuer un score de risque composite, calculé à partir de deux indicateurs pondérés à parts égales: d’une part, un facteur Qualité, évaluant le rendement des capitaux propres, le rendement des actifs, la rentabilité brute ainsi que la qualité des flux de trésorerie, le tout apprécié au sein des groupes sectoriels; d’autre part, un facteur Momentum, qui examine les rendements des cours ajustés du risque sur des périodes de 6 et 12 mois, afin de détecter les actions dont les signaux de marché se dégradent. Toutes les sociétés classées dans le dernier décile de ce score composite sont exclues dans leur intégralité. Fait notable, les sociétés qui figurent parmi les 5% affichant les rendements de dividende les plus élevés et qui se classent également dans la moitié inférieure selon le score de risque composite sont exclues. Voici le filtre de l’indice visant à éviter les pièges de rendement.
Pondéré selon les fondamentaux: Au lieu d’utiliser la capitalisation boursière comme base de pondération, l’indice attribue à chaque composant une pondération fondée sur son flux de dividendes (dividende annuel multiplié par le nombre d’actions en circulation), avec un coefficient de qualité de 1,5 appliqué aux sociétés appartenant aux deux premiers déciles du facteur de risque composite. Cette approche privilégie les sociétés à plus forte capitalisation, généralement plus généreuses en dividendes, tout en limitant l’exposition au biais de momentum de prix caractéristique des indices pondérés par la capitalisation.
Des dividendes élevés cherchent à procurer aux investisseurs un revenu réel, tout en affichant une volatilité des bénéfices plus faible.
Le filtre systématique en pratique
Deux éléments au sein du filtre systématique méritent que l’on s’y attarde. Le premier concerne les sociétés exclues par le filtre fondé sur le rendement du dividende. Nvidia, Apple, Microsoft, Alphabet, Broadcom et Meta sont toutes écartées, car elles n’appartiennent pas aux 30% affichant les meilleurs rendements. Leurs taux respectifs s’élèvent à 0,45%, 0,34%, 0,72%, 0,26%, 0,70% et 0,37%. Il ne s’agit pas de cas marginaux. Par définition, un portefeuille axé sur les dividendes élevés ne comprend pas les six sociétés majeures qui dominent pourtant l’indice détenu par la majorité des investisseurs. C’est l’objectif d’en détenir un.
Le second est plus surprenant. Les 114 sociétés exclues en raison de leur score de risque composite affichaient un rendement médian de dividende de 5,24%, un niveau sensiblement supérieur au rendement pondéré de l’indice, lequel avoisine les 4%. Sur trois ans, leur rendement médian sur fonds propres a atteint 10,2%, alors que l’indice affiche 13,2%. Le filtre ne retire pas les titres à faible rendement. Il écarte sciemment la tranche affichant le rendement le plus élevé, considérant que ce niveau de rendement traduit en réalité un symptôme. Ces exclusions concernent principalement les secteurs de la consommation discrétionnaire, des biens de consommation courante et de l’immobilier. Plusieurs présentent d’ailleurs une croissance des dividendes négative sur cinq ans.
Inclinaisons du portefeuille: allocation géographique
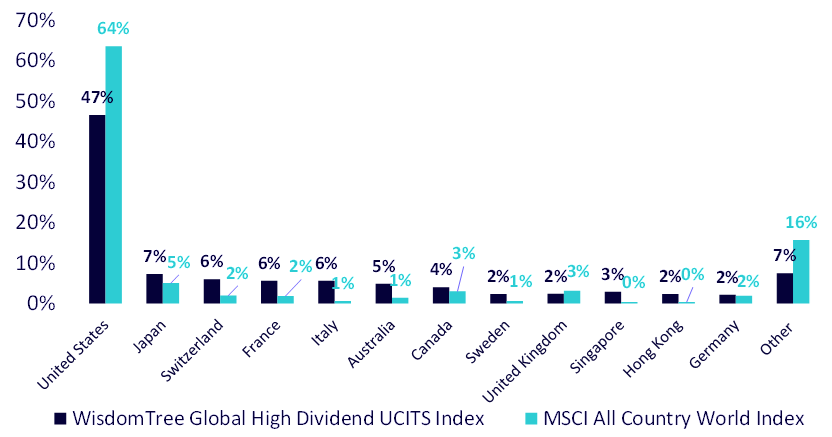
WisdomTree Global High Dividend UCITS ETF présente une répartition régionale sensiblement différente de celle de l’indice MSCI All Country World (ACWI). Bien que les actions américaines représentent encore la part la plus importante (47%), l’indice demeure nettement sous-pondéré en titres américains par rapport aux indices de référence calculés selon la capitalisation boursière. Cela tient à la structure pondérée selon les dividendes: les entreprises affichant des dividendes importants sont davantage présentes en Europe, au Japon, en Australie ainsi qu’en Asie, régions où la tradition de distribution en entreprise est plus marquée. La Suisse (6,2%), la France (5,8%), l’Italie (5,2%), l’Australie (5,0%) ainsi que le Japon (7,0%) présentent chacune une surpondération marquée par rapport aux pondérations de l’indice MSCI ACWI.
Comparaison de l’allocation géographique
Source: FactSet, WisdomTree au 31 août 2026. Il n’est pas possible d’investir directement dans un indice. Les performances historiques ne garantissent pas les performances futures, et tout investissement est susceptible de perdre de la valeur.
Inclinaisons du portefeuille: allocation sectorielle
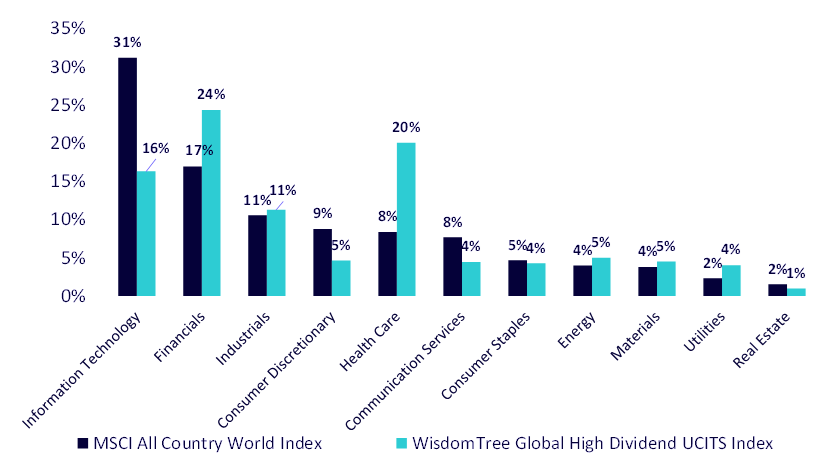
La composition sectorielle de l’indice traduit la distribution mondiale des entreprises de qualité qui versent des dividendes. La finance (24%), les technologies de l’information (16%) et la santé (20%) constituent les trois principales expositions sectorielles.
Comparaison de l’allocation sectorielle
Source: FactSet, WisdomTree au 31 août 2026. Il n’est pas possible d’investir directement dans un indice. Les performances historiques ne garantissent pas les performances futures, et tout investissement est susceptible de perdre de la valeur.
Investir en actions expose au risque de perte en capital; les versements de dividendes, quant à eux, ne sont ni garantis ni assurés, et peuvent être diminués, voire supprimés. Le fait de privilégier les sociétés versant des dividendes plus élevés peut entraîner des expositions sectorielles et géographiques différentes de celles d’un indice large pondéré en fonction de la capitalisation boursière et peut entraîner une sous-performance du Fonds par rapport aux marchés actions au sens large sur certaines périodes. Le processus de sélection systématique du Fonds n’exclut pas le risque d’investir dans des sociétés dont la situation financière pourrait ensuite se dégrader.
Conclusion
La plupart des investisseurs ne partent pas d’une position neutre. Un portefeuille mondial pondéré selon la capitalisation boursière peut se retrouver très exposé à un seul pays, voire à un seul secteur, tout en offrant un niveau de revenu plutôt limité. Ajouter des actions à rendement plus élevé sans tenir compte de la construction du portefeuille risque simplement de substituer une concentration involontaire à une autre.
WisdomTree Global High Dividend UCITS ETF (Ticker: WDIV) associe ces mesures à une pondération fondée sur les dividendes, dans le but de privilégier un revenu pérenne et d’offrir une exposition plus diversifiée, au-delà des méga-capitalisations de croissance américaines. Dans un contexte de marché où l’inflation demeure élevée et les indices de référence restent concentrés, associer ces éléments peut offrir une diversification accrue du portefeuille, tout en préservant le niveau de revenu.
1Source: Réserve fédérale au 16 septembre 2026.
2Source: Macrobond, FactSet, rapports des sociétés, analyse Cebr, au 30 juin 2026.
3Source: FactSet, analyse Cebr au 30 juin 2026.
4Source: FactSet, analyse Cebr au 30 juin 2026.
5Source: FactSet, analyse Cebr au 30 juin 2026.
6Source: Synthèse de la littérature sur les rachats d’actions, publiée par la CFA Institute Research Foundation (Chen et Huang, 2022).
7Source: FactSet, WisdomTree au lundi 31 août 2026.
8Source: Bloomberg Finance L.P. au 31 août 2026.
INFORMATIONS IMPORTANTES
Communications commerciales diffusées dans l’Espace économique européen («EEE») et en Suisse: Le présent document a été publié et approuvé par WisdomTree Ireland Limited, laquelle est agréée et réglementée par la Banque centrale d’Irlande.
Communications commerciales diffusées sur des territoires situés hors de l’EEE, excepté la Suisse: Le présent document a été publié et approuvé par WisdomTree UK Limited ou Atlantic House Investments Limited, toutes deux agréées et réglementées par la Financial Conduct Authority du Royaume-Uni.
WisdomTree Ireland Limited, WisdomTree UK Limited et Atlantic House Investments Limited sont désignées aux présentes sous le nom « WisdomTree » (selon le cas). Notre Politique sur les conflits d’intérêts ainsi que l’inventaire des cas y afférents sont disponibles sur demande.
Cette publication est émise à l’intention de tous les investisseurs ; toutefois, les produits Wisdom Tree décrits dans le présent document et tout matériel de marketing connexe peuvent faire l’objet de restrictions dans certains pays et être uniquement commercialisables auprès de catégories d’investisseurs particulières conformément aux lois et réglementations applicables. Si un produit n’est pas autorisé ou que sa distribution est restreinte dans une juridiction, il incombe à toute personne ou entité en possession de ces informations de se renseigner sur toutes les restrictions applicables et de s’y conformer. Avant toute décision de placement, les investisseurs sont invités à consulter leurs conseillers juridiques, réglementaires, fiscaux et financiers afin d’évaluer la pertinence et les conséquences d’un investissement dans ces produits. Des informations concernant les produits Wisdom Tree peuvent être consultées sur le site wisdomtree.eu. WisdomTree ne fournit pas de conseil en investissement adapté à la situation individuelle de l’investisseur. Les performances passées ne constituent pas un indicateur fiable des performances futures. Les performances historiques indiquées dans ce document peuvent s’appuyer sur des tests a posteriori. Ce type de test consiste à conduire une simulation à partir de données historiques pour évaluer la pertinence d’une stratégie d’investissement et calculer sa performance théorique. La performance ainsi obtenue est purement hypothétique et uniquement mentionnée à titre indicatif. À noter que les performances testées a posteriori ne sauraient représenter les performances réelles ni être interprétées comme une indication des performances réelles ou futures. La valeur de tout investissement peut être affectée par les fluctuations de change. Toute décision d’investissement devrait être prise sur la base des informations présentées dans le prospectus correspondant et après sollicitation de conseils financiers, fiscaux et juridiques. Le contenu du présent document ne saurait constituer un conseil d’investissement ni une offre de vente, ou une sollicitation liée à une offre d’achat des produits qu’il décrit ou d’investissement dans lesdits produits.
La présente communication commerciale doit être lue en parallèle du Prospectus, du Document d’informations clés pour l’investisseur («DICI») et du Document d’informations clés relatif aux Produits d’investissement packagés de détail et fondés sur l’assurance («DIC relatif aux PRIIP») pour les produits WisdomTree concernés, comme requis. En particulier, les investisseurs sont invités à lire attentivement les risques spécifiques détaillés sous la section intitulée «Profil de risque et de rendement» du DICI, sous la section intitulée « Quels sont les risques et qu’est-ce que cela pourrait me rapporter?» du DIC relatif aux PRIIP, ainsi que sous la section intitulée «Risk Factors» du Prospectus de l’Émetteur, pour plus de précisions sur les risques associés à un placement dans le ou les produits décrits aux présentes. Pour plus d’informations sur le ou les produits indiciels cotés WisdomTree décrits aux présentes, comme la liste détaillée des investissements sous-jacents et la valeur liquidative indicative, veuillez consulter le site Internet de WisdomTree sur (www.wisdomtree.eu).
Un placement dans les produits indiciels cotés («ETP», Exchange-Traded Products) de WisdomTree est tributaire de la performance de l’indice sous-jacent, déduction faite des coûts, mais n’a pas vocation à reproduire exactement cette performance. Un placement dans les fonds WisdomTree est tributaire de la performance des investissements sous-jacents, déduction faite des coûts.
Les ETP et les fonds WisdomTree impliquent respectivement de nombreux risques, dont notamment les risques généraux de marché associés à tout indice sous-jacent concerné, les risques de crédit liés au fournisseur des swaps sur indice utilisés dans les ETP, les risques de change, les risques de taux d’intérêt, les risques inflationnistes, les risques de liquidité, le risque inhérent aux dérivés, ainsi que les risques juridiques et réglementaires.
Ce document n’est pas et ne doit en aucun cas être interprété comme, une publicité ou une offre publique de vente d’actions aux Etats-Unis ou dans toute province ou tout territoire des Etats-Unis, où ni les émetteurs ni leurs produits ne sont agréés ou inscrits, où la distribution des produits n’est pas autorisée et où aucun prospectus des émetteurs n’a été déposé auprès d’une quelconque commission des valeurs mobilières ou autorité de règlementation. L’introduction, la transmission et la distribution (directes ou indirectes) de ce document ou des informations qu’il contient sont interdites aux Etats-Unis. Ni les émetteurs ni aucun titre émis par eux n’a été ni ne sera enregistré en vertu de la Loi américaine de 1933 sur les valeurs mobilières (United States Securities Act of 1933) ou de la Loi américaine de 1940 sur les sociétés d’investissement (Investment Company Act of 1940) et aucun d’eux n’a été ni ne sera qualifié en vertu des dispositions légales applicables de tout État relatives aux valeurs mobilières.
Ce document peut contenir des commentaires indépendants sur le marché rédigés par WisdomTree sur la base des informations publiques disponibles. Bien que WisdomTree s’efforce d’assurer l’exactitude du contenu de ce document, WisdomTree ne peut en garantir l’exactitude. Les fournisseurs de données tiers sollicités pour obtenir les informations contenues dans le présent document ne donnent aucune garantie ou représentation de quelque sorte en rapport avec ces données. Lorsque WisdomTree exprime ses propres opinions concernant le produit ou l’activité du marché, ces opinions sont susceptibles de changer. WisdomTree, ses affiliés et leurs dirigeants, directeurs, partenaires ou employés respectifs déclinent toute responsabilité pour toute perte directe ou indirecte découlant de l’utilisation de ce document ou de son contenu.
Ce document peut contenir des déclarations prospectives, y compris notre opinion ou nos attentes actuelles concernant la performance de certains secteurs et/ou catégories d’actions. Les déclarations prospectives sont sujettes à certains risques, incertitudes et hypothèses. Il n’existe aucune garantie quant à l’exactitude de ces déclarations et les résultats réels peuvent différer sensiblement des résultats prévus dans ces déclarations. WisdomTree recommande fortement de prendre ces déclarations prospectives avec la plus grande précaution.
WisdomTree Issuer ICAV
Certains fonds pris en considération dans le présent document sont émis par WisdomTree Issuer ICAV (l’«Emetteur WT»). L’Emetteur WT est un véhicule irlandais de gestion collective d’actifs à compartiments multiples (Irish Collective Asset-management Vehicle, «ICAV») et à responsabilité séparée entre ses compartiments, agréé et réglementé par la Banque centrale d’Irlande (BCI) en tant qu’organisme de placement collectif en valeurs mobilières (OPCVM) en vertu du droit irlandais. Chaque fonds est représenté par une catégorie d’actions (les « Actions ») distincte émise par l’Émetteur WT.
Le Fonds est décrit dans un Document d’informations clés (DIC) ou Document d’informations clés pour l’investisseur (DICI) à l’intention des investisseurs britanniques, et dans le prospectus de l’Emetteur WT («Prospectus WT»). Un exemplaire du Prospectus WT et du DIC / DICI est mis à disposition, pour l’Espace Economique Européen (l’«EEE »)/le Royaume-Uni uniquement, en anglais, sur le site www.wisdomtree.eu. Lorsque les réglementations nationales l’exigent, le DIC sera également disponible dans la langue locale de l’Etat membre de l’EEE concerné. Les investisseurs sont invités à lire le Prospectus WT avant d’investir et à consulter la section du Prospectus WT intitulée «Risk Factors» pour plus de détails sur les risques associés à un investissement dans les Actions.
La synthèse des droits de l’investisseur associés à un placement dans le fonds est disponible en anglais sur le site Internet de WisdomTree Europe. WisdomTree Management Limited peut décider de résilier les accords portant sur la commercialisation de ses organismes de placement collectif. Dans ces circonstances, les actionnaires sujets de l’État membre de l’EEE concerné seront informés de cette décision et se verront offrir la possibilité de racheter leur participation dans le fonds, sans frais ni retenues durant une période minimum de 30 jours ouvrables à compter de la date de notification en question.
Pour les investisseurs en Suisse :
Le présent document constitue un document promotionnel relatif au(x) produit(s) financier(s) y mentionné(s).
Le prospectus (disponible uniquement en anglais) ainsi que les documents d’informations clés pour l’investisseur (DIC) (disponibles en allemand, français et italien) sont accessibles sur le site internet de WisdomTree: https://www.wisdomtree.eu/en-ch/resource-library/prospectus-and-regulatory-reports
Pour les produits UCITS de WisdomTree uniquement: Le représentant et agent payeur des compartiments en Suisse est Société Générale Paris, Zurich Branch, Talacker 50, PO Box 5070, 8021 Zurich, Suisse. Le prospectus, les documents d’informations clés pour l’investisseur (DICI), les statuts ainsi que les rapports annuels et semestriels des compartiments sont disponibles gratuitement auprès du représentant et agent payeur. Concernant la distribution en Suisse, le lieu d’exécution et la juridiction compétente correspondront au siège du représentant et agent payeur. Certains des compartiments mentionnés dans ce document peuvent ne pas avoir été enregistrés auprès de l’Autorité fédérale de surveillance des marchés financiers («Finma»). En Suisse, les compartiments qui ne sont pas enregistrés auprès de la Finma ne peuvent être proposés qu’aux investisseurs qualifiés.
À L’INTENTION DES INVESTISSEURS EN FRANCE:
Pour plus d’informations sur le ou les produits indiciels cotés WisdomTree décrits aux présentes, telles que la liste détaillée des investissements sous-jacents et la valeur liquidative indicative, veuillez consulter le site Internet de WisdomTree à l’adresse (www.wisdomtree.eu).
Le produit est destiné aux investisseurs particuliers qui: (i) peuvent supporter la perte de capital, ne cherchent pas à préserver le capital et qui ne recherchent pas de garantie de capital; (ii) ont des connaissances ou une expérience spécifique en matière d’investissement dans des produits similaires et sur les marchés financiers et (iii) recherchent un produit offrant une exposition à la performance de l’actif(s) sous jacent(s) et ont un horizon d’investissement en ligne avec la période de détention recommandée indiquée dans le DIC.
De même, la valeur liquidative indicative est spécifiée sur les pages Reuters et Bloomberg du produit et peut être également mentionnée sur les sites Internet des marchés de cotation du produit.
Les parts d’un produit indiciel coté qui sont acquises sur le marché secondaire ne peuvent généralement pas lui être revendues directement. Concernant les investisseurs qui ne sont pas des participants agréés, l’achat et la vente de parts doivent être réalisés sur un marché secondaire par l’intermédiaire d’un opérateur (par ex., un courtier) et peuvent donc être assujettis à des commissions et taxes supplémentaires. De plus, les investisseurs sont susceptibles de payer plus que la valeur liquidative en cours lors de l’acquisition des parts et de percevoir moins que la valeur liquidative en cours lors de leur cession.
Les investisseurs sont invités à lire attentivement les risques spécifiques détaillés sous la section intitulée «Quels sont les risques et qu’est-ce que cela pourrait me rapporter?» du Document d’informations clés relatif aux Produits d’investissement packagés de détail et fondés sur l’assurance («DIC relatif aux PRIIP»), ainsi que sous la section intitulée «Risk Factors» du Prospectus de l’Emetteur, pour plus de précisions sur les risques associés à un placement dans le produit décrit aux présentes.
Les investisseurs sont informés que le prospectus est disponible en français et en anglais.
Le présent document constitue un document promotionnel relatif au(x) produit(s) financier(s) y mentionné(s). Le prospectus et le Document d’informations clés aux Investisseurs (DICI) sont disponibles sur le site Internet de WisdomTree: https://www.wisdomtree.eu/resource-library/prospectus-and-regulatory-reports
La distribution du Prospectus et l’offre, la vente ou la remise d’Actions dans d’autres territoires peuvent être soumises à des restrictions légales. WT Issuer est un UCITS régi par la législation irlandaise et agréé par la Central Bank of Ireland en tant qu’OPCVM conforme à la réglementation européenne, même s’il n’est pas nécessairement soumis aux mêmes règles que celles applicables à un produit similaire agréé en France.
Le Fonds a été enregistré par l’Autorité des marchés financiers pour commercialisation en France et peut être distribué aux investisseurs en France. Les copies de l’ensemble des documents (c.-à-d. le Prospectus, tout supplément ou addenda y afférent, le Document d’informations clés, les rapports annuels les plus récents et l’Acte constitutif) sont gracieusement mises à disposition en France chez l’agent centralisateur français, Société Générale, sise 29 Boulevard Haussmann, 75009 Paris, France. Toute souscription d’Actions du Fonds sera effectuée sur la base des conditions stipulées dans le Prospectus et tous suppléments ou addendas y afférents.
L’attention des investisseurs est attirée sur le fait que cet UCITS présente, au regard des attentes de l’Autorité des marchés financiers, une communication disproportionnée sur la prise en compte des extra-financiers dans sa gestion.
À l’intention des investisseurs en Monaco: Ce document est destiné spécifiquement et uniquement aux banques dûment enregistrées et / ou les sociétés de gestion de portefeuille autorisées à Monaco. Ce document ne doit pas être envoyée au public à Monaco.