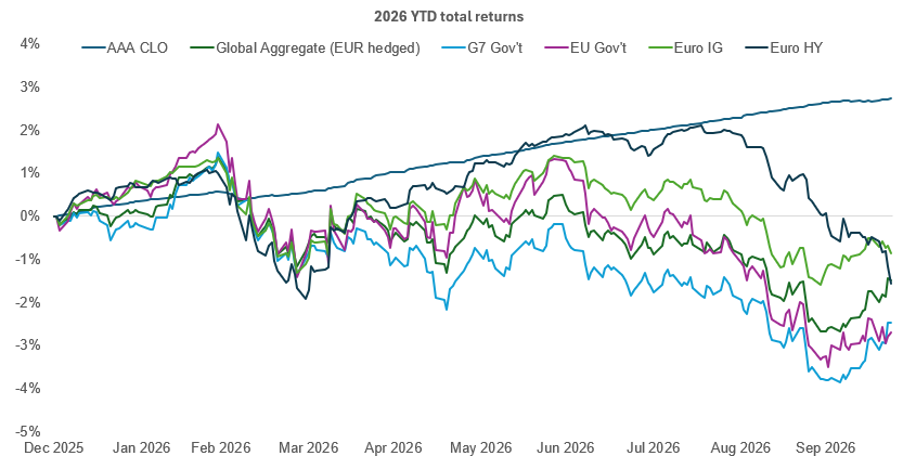
L’année a été difficile pour les indices obligataires traditionnels compte tenu de la forte hausse des rendements des obligations d’Etat, le G7 Government Index et le Global Aggregate Bond Index (Global Agg) ayant enregistré des performances respectives de -2,% et 1,5%1.
Aux Etats-Unis, la faiblesse des performances s’explique par une forte hausse des rendements, celui du bon du Trésor américain à 10 ans ayant augmenté de 83 points de base (pb) depuis le début de l’année, sous l’effet de la réaccélération de l’inflation liée à la guerre en Iran, de solides résultats d’entreprises, d’importantes émissions de dette publique et d’entreprise, de déficits budgétaires élevés et d’une Réserve fédérale plus restrictive.
Dans les autres pays développés, la situation a été tout aussi difficile, avec une forte hausse des rendements des obligations d’Etat à 10 ans en Allemagne (+48 pb), au Japon (+72 pb), au Royaume-Uni (+89 pb) et en France (+146 pb).
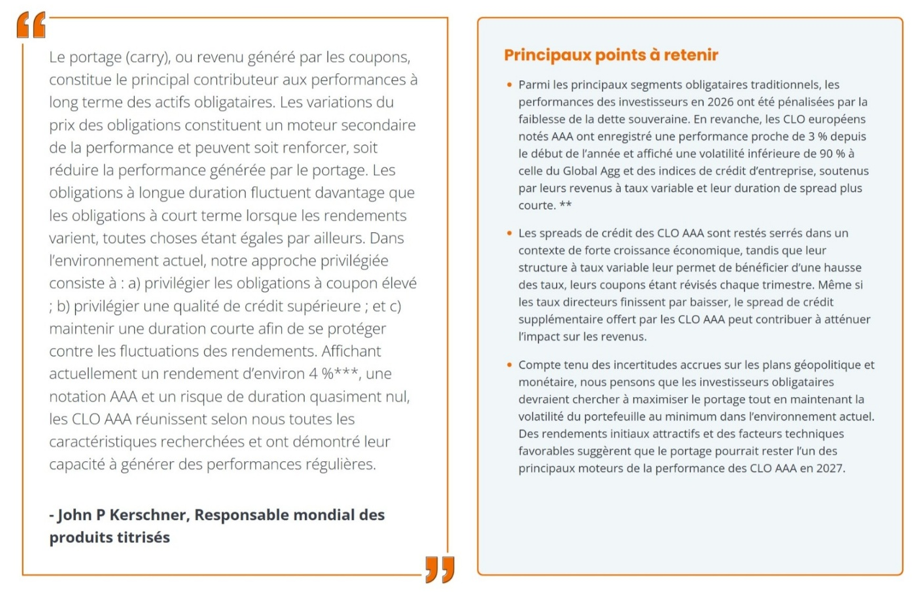
Les gérants de portefeuille John Kerschner, Denis Struc et Nick Childs expliquent pourquoi les obligations adossées à des prêts (CLO) notées AAA ont surperformé les indices obligataires de référence tout en affichant une volatilité plus faible depuis le début de l’année 2026.
Titres de créances adossés à des prêts (Collateralised Loan Obligations - CLO): titres de dette émis en différentes tranches, avec des degrés de risque variables, et adossés à un portefeuille sous-jacent composé principalement de prêts aux entreprises de catégorie haut rendement. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore. Les CLO sont soumis à un risque de liquidité, au risque de taux d’intérêt, au risque de crédit, au risque de remboursement anticipé et au risque de défaut des actifs sous-jacents.
Les titres obligataires sont soumis aux risques de taux d’intérêt, d’inflation, de crédit et de défaut. Le marché obligataire est volatil. Lorsque les taux d’intérêt augmentent, le prix des obligations baisse généralement, et vice versa. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore.
Les produits titrisés, tels que les titres adossés à des créances hypothécaires ou à des actifs, sont plus sensibles aux variations de taux d’intérêt, présentent un risque d’extension et de remboursement anticipé et sont soumis à des risques de crédit, de valorisation et de liquidité plus importants que les autres titres obligataires.
1Source: Bloomberg, en euros, du 31 décembre 2025 au 23 octobre 2026.
Disclaimer
Communication publicitaire | En dehors des Etats-Unis: Réservé aux investisseurs professionnels et qualifiés | Document ne pouvant être redistribué
La valeur d’un investissement et ses revenus peuvent fluctuer à la hausse comme à la baisse et il est possible que vous ne récupériez pas le montant investi initialement.
Les points de vue présentés s’entendent à la date de publication. Ils sont uniquement destinés à des fins d’information et ne doivent pas être utilisés ou interprétés comme un conseil fiscal, juridique ou d’investissement ou une offre de vente, une sollicitation d’une offre d’achat ou encore une recommandation d’achat, de vente ou de détention d’un titre, d’une stratégie d’investissement ou d’un secteur du marché. Aucune des informations contenues dans ce document n’est réputée constituer une disposition directe ou indirecte de services de gestion d’investissement spécifiques à l’une des exigences des clients. Les opinions et les exemples constituent une illustration des thèmes généraux et n’indiquent pas une intention de négociation, peuvent être modifié(e)s à tout moment et peuvent ne pas refléter les opinions des autres collaborateurs de la société. Le présent document n’est pas destiné à indiquer ou impliquer que l’une des illustrations/l’un des exemples mentionné(e)s est actuellement, ou a été par le passé, détenu(e) au sein de l’un des portefeuilles. Aucune des prévisions ne sont garanties et nous ne garantissons pas que les informations fournies soient exhaustives ou opportunes, ni n’émettons aucune garantie à l’égard des résultats obtenus suite à leur utilisation. Janus Henderson Investors est la source des données, sauf indication contraire, et a des raisons suffisantes de croire que les informations et les données provenant de tiers qu’il utilise sont fiables. Les performances passées ne préjugent pas des résultats futurs. Investir comprend des risques, dont une éventuelle perte de capital et une fluctuation de valeur.
Tous les produits ou services ne sont pas disponibles dans toutes les juridictions. Ce document ou les informations qu’il contient peuvent faire l’objet de restrictions légales, ne peuvent être reproduits ou mentionnés sans autorisation écrite expresse ou utilisés dans toute juridiction ou circonstance où leur utilisation serait illégale. Janus Henderson n’est pas responsable de la distribution illégale de ce document à des tiers, dans son intégralité ou en partie. Le contenu de ce document n’a pas été approuvé ou avalisé par l’un des organismes de réglementation.
La Banque centrale de Bahreïn et la Bourse de Bahreïn déclinent toute responsabilité quant à l’exactitude et à l’exhaustivité des déclarations et informations contenues dans le présent document. Elles déclinent expressément toute responsabilité, quelle qu’elle soit, pour toute perte résultant de quelque manière que ce soit du fait de s’être fondé sur tout ou partie du contenu du présent document.
Janus Henderson Investors est le nom sous lequel les produits et services d’investissement sont fournis par les entités identifiées dans les juridictions suivantes: (a) en Europe, par Janus Henderson Investors International Limited (n° d’enregistrement 3594615), Janus Henderson Investors UK Limited (n° d’enregistrement 906355), Janus Henderson Fund Management UK Limited (n° d’enregistrement 2678531), Tabula Investment Management Limited (n° d’enregistrement 11286661), (chaque entité étant domiciliée en Angleterre et au Pays de Galles au 201 Bishopsgate, Londres EC2M 3AE et réglementée par la Financial Conduct Authority), Janus Henderson Investors Europe S.A. (B22848, sise 78, Avenue de la Liberté, L-1930 Luxembourg, Luxembourg et réglementée par la Commission de Surveillance du Secteur Financier) et Rantum Capital Management GmbH (n° d’enregistrement HRB94787, Maintor Panorama, Neue Mainzer Str. 2-4, 60311 Francfort-sur-le-Main, Allemagne); Janus Henderson Investors Europe S.A. est autorisé à exercer ses activités en France par l’intermédiaire de sa succursale française conformément aux dispositions du passeport européen pour les fournisseurs de services d’investissement en vertu de la Directive 2004/39 du 21 avril 2004 concernant les marchés d’instruments financiers. L’agence Française de Janus Henderson Investors Europe S.A. est enregistrée en France en tant que Société Anonyme d’un Etat membre de la CE ou partie à l’accord sur l’espace économique européen avec un numéro d’enregistrement 848 778 544 R.C.S. Paris et le siège statutaire à 32 rue des Mathurins, 75008 Paris, France.(b) aux États-Unis, par des conseillers en investissement enregistrés auprès de la SEC qui sont des filiales de Janus Henderson Group Ltd. ; (c) Au Canada, les produits et les services sont offerts par l’intermédiaire de Janus Henderson Investors US LLC uniquement aux investisseurs institutionnels dans certaines juridictions; (d) à Singapour, par Janus Henderson Investors (Singapore) Limited (199700782N). Cette annonce ou publication n’a pas été vérifiée par l’Autorité monétaire de Singapour; (e) Hong Kong par Janus Henderson Investors Hong Kong Limited. Ce document n’a pas été vérifié par la Securities and Futures Commission de Hong Kong; (f) en Corée du Sud ce document est publié par Janus Henderson Investors (Singapore) Limited à l’usage exclusif des investisseurs professionnels qualifiés (tels que définis dans la loi relative aux services d’investissements et aux marchés financiers et dans ses dispositions); (g) au Japon, par Janus Henderson Investors (Japan) Limited, réglementé par l’Agence des services financiers et enregistré en tant que société d’instruments financiers exerçant des activités de gestion d’investissement, de conseil en investissement et d’intermédiaire et des activités de type II dans le domaine des instruments financiers; (h) en Australie et en Nouvelle-Zélande , par Janus Henderson Investors (Australia) Limited (ABN 47 124 279 518) et ses personnes morales liées, notamment Janus Henderson Investors (Australia) Institutional Funds Management Limited (ABN 16 165 119 531, AFSL 444266) et Janus Henderson Investors (Australia) Funds Management Limited (ABN 43 164 177 244, AFSL 444268); (i) au Moyen-Orient, par Janus Henderson Investors Middle East Limited (DIFC branch), entité agréée de catégorie 4 par la Dubai Financial Services Authority. Aucune transaction ne sera réalisée au Moyen-Orient et toute demande doit être adressée à Janus Henderson. Les appels téléphoniques sont susceptibles d’être enregistrés pour notre protection mutuelle, pour améliorer notre service client et à des fins de tenue de registre réglementaire.
En dehors des Etats-Unis: À l’usage exclusif des investisseurs institutionnels, professionnels, qualifiés et avertis, des distributeurs qualifiés, des investisseurs et des clients wholesale, tels que définis par le territoire applicable. Document non destiné à être communiqué ou distribué au grand public. Communication Publicitaire.
Janus Henderson® et toutes les autres marques déposées utilisées dans le présent document sont des marques déposées de Janus Henderson Group Ltd. ou de l’une de ses filiales. © Janus Henderson Group Ltd.
D10520