Dans notre Perspectives Séculaires 2024, nous avons exploré comment le choc inflationniste post-pandémique et le cycle de hausses de taux avaient entraîné une réinitialisation générationnelle à la hausse des rendements obligataires. Cette année, le conflit au Moyen-Orient a déclenché un nouveau choc inflationniste qui a encore fait grimper les rendements. Les rendements plus élevés d’aujourd’hui pourraient générer des revenus qui aideront à compenser les baisses des prix à un degré impossible en 2022. Pourtant, la voie vers la hausse a été difficile pour les investisseurs.
Pour comprendre où les rendements peuvent aller à partir de là, il est utile d’examiner pourquoi ils ont augmenté. Plusieurs forces ont contribué, certaines plus que d’autres:
- La hausse des prix de l’énergie, et leur impact sur les attentes de la politique monétaire, ont été les principaux moteurs de la hausse des rendements réels. Les rendements réels (ajustés de l’inflation) et les rendements nominaux ont tous deux augmenté de manière significative après la pandémie. La dernière hausse des rendements reflète la hausse des prix de l’énergie, qui ont éclipsé les tendances plus larges de la désinflation et ont conduit les marchés à prévoir davantage de hausses de taux prévues par les banques centrales qu’auparavant. Il est important de noter que les rendements réels, et non les anticipations d’inflation, ont été la principale force à la hausse des rendements nominaux ces derniers mois, les rendements à 10 ans montrant que les anticipations d’inflation restent largement inchangées. Un conflit prolongé au Moyen-Orient pourrait finalement resserrer considérablement les conditions financières mondiales grâce à une gamme plus large de variations des prix des actifs – et non seulement par des taux plus élevés – ce qui pourrait potentiellement nuire à la croissance, en particulier pour les pays importateurs d’énergie.
- Les rendements réels reflètent deux composantes: le taux neutre réel, qui a augmenté, et la prime de terme, qui n’a pas augmenté. Les estimations du taux d’intérêt neutre réel (connu sous le nom de r*, ou r-star) aux Etats-Unis ont augmenté. Le point médian de plusieurs mesures américaines suggère que r* – le taux d’intérêt de base ajusté à l’inflation qui ne stimule ni ne freine une économie – pourrait avoir augmenté à environ 1,5% aujourd’hui contre environ 0,5% avant la pandémie. Un potentiel de croissance américain plus élevé, soutenu par une productivité et des investissements plus forts, semble expliquer une grande partie de cette hausse. Les estimations du taux d’intérêt moyen à court terme attendu intégré au taux à 5 ans à 5 ans ont également augmenté. En revanche, le cadre Adrian, Crump et Moench (ACM) de la Fed de New York indique que la prime de terme (c’est-à-dire la compensation des investisseurs pour le risque de détenir des obligations à plus long terme) est restée plus stable.
Les estimations du taux à court terme attendu intégré au taux à 5 ans et à 5 ans à terme ont augmenté
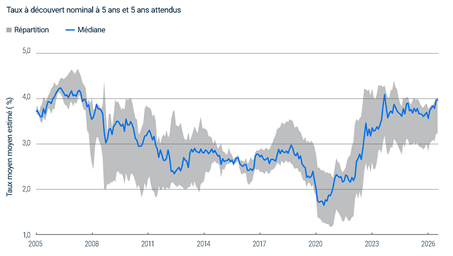
Graphique linéaire montrant la médiane et la fourchette des taux moyens estimés à court terme américains intégrés dans les taux nominaux sur 5 ans à 5 ans à partir de 2005 à 2026. La médiane est passée d’environ 4% avant la crise financière mondiale à un creux inférieur à 2% en 2020, puis a fortement augmenté et approché les 4% en 2026.
Source: calculs PIMCO au 30 juin 2026 basés sur des recherches de D’Amico, Kim et Wei (DKW, 2018); Adrian, Crump et Moench (ACM, 2013); Kim et Wright (KW, 2005); et Christensen, Diebold et Rudebusch (CDR, 2011). A titre illustratif uniquement.
- Les préoccupations budgétaires n’ont pas été un moteur significatif de la récente hausse des rendements. Les défis budgétaires ne sont pas nouveaux et semblent déjà être pris en compte dans la tarification du marché. Les rendements ont augmenté à travers les échéances, pas principalement dans les obligations à long terme, qui ont tendance à être plus sensibles aux préoccupations budgétaires. Les rendements ont également augmenté à l’échelle mondiale, notamment dans des pays aux perspectives budgétaires plus solides que les Etats-Unis. Le principal risque budgétaire qui pourrait pousser les rendements obligataires à la hausse et accentuer les courbes est un assouplissement budgétaire accru.
- L’ampleur de l’émission de dette d’entreprise liée à la construction de l’IA pourrait être un facteur contributif. Les hyperscalers empruntant fortement à un moment d’offre élevée des bons du Trésor américain pourraient expliquer une partie de la hausse des rendements, bien que les données dressent un tableau plus complexe.
Pour la suite, notre scénario central repose sur l’hypothèse que les banques centrales resteront fermement déterminées à maîtriser l’inflation, et que cet engagement restera crédible. Cela peut offrir un cadre de soutien aux obligations en aidant à réduire l’incertitude des investisseurs quant aux perspectives à moyen terme des rendements. En fin de compte, cela peut aider à rétablir la corrélation négative entre obligations et actions qui fait de la duration une couverture efficace du portefeuille. De telles corrélations négatives ont tendance à se réaffirmer avec le temps.
Aujourd’hui, les investisseurs sont rémunérés pour des taux neutres plus élevés. Les rendements de départ – historiquement fortement corrélés aux rendements futurs sur cinq ans – font des obligations un actif potentiellement attractif générateur de revenus, tout en restant une protection efficace contre une perspective plus incertaine.
Même après la récente hausse, les rendements obligataires sont revenus proches de leurs moyennes historiques à long terme – des niveaux n’ayant jamais été vus dans les années 1990 et au début des années 2000, avant l’ère des rendements réprimés qui a suivi la crise financière mondiale. Si les taux d’intérêt réels peuvent encore progresser, leurs niveaux actuels offrent un rendement courant susceptible de constituer un soutien dans différents scénarios de marché. Les obligations peuvent générer de solides performances absolues et relatives sans que les rendements obligataires aient besoin de baisser. Des scénarios favorables restent toutefois possibles en cas de repli des rendements, par exemple si les gains de productivité liés à l’IA venaient à entraîner une désinflation.
Comment renforcer la résilience de portefeuille
Dans un environnement où le scénario central est favorable, mais où les risques extrêmes restent importants, les investisseurs doivent chercher à construire des portefeuilles capables de résister à différents scénarios de marché.
Posséder un portefeuille diversifié et mondial de haute qualité
Des rendements de départ attractifs – et les revenus qu’ils génèrent – offrent une protection significative contre les risques extrêmes liés à l’inflation, tout en préservant la capacité des obligations à jouer leur rôle de couverture en cas de ralentissement de l’investissement dans les infrastructures d’IA ou de choc sur la croissance. Une allocation obligataire mondiale couvrant les marchés développés et émergents permet de diversifier les risques propres à chaque pays, notamment les risques budgétaires.
Nos perspectives sur la courbe des taux deviennent plus équilibrées, car les investisseurs peuvent désormais trouver des rendements sains à travers les échéances. Nous trouvons toujours les bons du Trésor intermédiaires (de cinq à sept ans) attractifs et devenons plus constructifs sur les obligations à plus long terme à mesure que les rendements augmentent. Nous voyons une valeur pour les investisseurs patients avec un horizon temporel intermédiaire.
Les données montrent que les ménages peuvent rester suralloués aux actions et à la trésorerie par rapport à l’histoire, et sous-alloués aux obligations, même si les rendements obligataires actuels peuvent être comparables à ceux des bénéfices des actions.
Soyez sélectif dans le domaine du crédit et de l’IA
Le développement de l’IA est au cœur des opportunités d’investissement dans le crédit. Une grande partie des prévisions de dépenses en capital pour l’IA a été avancée vers l’horizon cyclique. Cela dit, les spreads de crédit sont serrés et les corrélations liées à l’IA augmentent à mesure que davantage de dettes sont émises dans le secteur.
Nous nous concentrons sur la sélectivité, la valeur relative et la mitigation des inconvénients, visant à garantir une compensation adéquate des risques. Dans le crédit lié à l’IA, cela peut signifier rechercher une compensation supplémentaire pour les risques réglementaires et juridiques ainsi que la politique liés aux élections de mi-mandat américaines.
A une époque de disruption liée à l’IA, la diversification est de plus en plus importante. Les investisseurs doivent rester ouverts quant aux secteurs qui pourraient être perturbés. Le logiciel est un candidat évident, mais les possibilités sont plus larges, et les entreprises qui sont en retard dans la course à la mise en œuvre de l’IA risquent d’être laissées pour compte. Dans certains domaines, une concurrence accrue grâce à l’IA ne fera peut-être pas faillite les entreprises, mais cela pourrait mettre sur les marges.
Des taux d’intérêt plus élevés affecteront un cycle de défaut de crédit déjà bien lancé. Dans le prêt direct aux entreprises, les investisseurs font face à une déception par rapport aux rendements des dernières années. L’impact pourrait être amplifié pour certains des véhicules les plus limités en matière de notation et de liquidité, qui ont été largement conçus pour des environnements favorables au crédit et aux taux. Beaucoup de ces véhicules ont connu une croissance significative ces dernières années et font désormais face à des défis à la fois liés à la hausse des taux et à la détérioration du crédit.
Nous cherchons à être flexibles dans l’attribution des crédits, en utilisant la valeur relative comme guide à travers les secteurs. Nous continuons de trouver une valeur attractive dans le financement d’actifs réels et le prêt basé sur des actifs, même si les récentes surperformances ont réduit l’avantage de valorisation relatif dans certains domaines.
Envisager les matières premières et les actifs réels pour se couvrir contre les risques liés à l’offre.
A une époque où les chocs géopolitiques, énergétiques et autres chocs d’offre sont plus fréquents, les portefeuilles doivent être atténués contre les résultats où l’inflation augmente même si la croissance s’affaiblit. Les matières premières et certains actifs réels peuvent compléter la duration en offrant une exposition aux pressions mêmes de rareté et d’offre qui pourraient nuire à la fois à la croissance économique et aux actifs financiers conventionnels.
Conclusion
Le scénario de base de ce cycle reste constructif. Mais une partie de cette résilience repose sur un boom d’investissement porté par une combinaison inhabituelle d’opportunité commerciale et d’urgence stratégique, et qui pourrait progresser plus vite que les garde-fous qui l’entourent. Cette combinaison crée un potentiel de gains pour la productivité et la croissance, mais elle engendre aussi des risques extrêmes particulièrement importants.
A notre avis, les portefeuilles devraient être positionnés pour participer à ce scénario de base et résister à ces risques extrêmes. Compte tenu des rendements de départ d’aujourd’hui, cela reste un argument puissant en faveur des obligations.