
La demande de calcul demeure extraordinaire, quand le rendement des investissements se fait incertain. F. Scott Fitzgerald l’avait résumé: «The test of a first-rate intelligence is the ability to hold two opposed ideas in the mind at the same time, and still retain the ability to function.»
Depuis Genève, Fundana dialogue régulièrement avec des gérants de hedge funds américains, notamment dans la Silicon Valley. D’une rive à l’autre de l’Atlantique, le même cycle ne se raconte pas de la même manière.
Cet écart tient moins à une différence de mentalité qu’à la position de chacun face à l’IA: accès à l’innovation, à l’information et aux capitaux, cadre réglementaire. La proximité avec l’écosystème conduit-elle à de meilleures décisions d’investissement?
Un même cycle, deux regards
Commençons par les faits. Selon une enquête de début 2026 menée par des chercheurs de la Réserve fédérale de St. Louis1, 43% des actifs américains recourent à l’IA générative dans leur travail, contre 36% au Royaume-Uni, 28% en France et moins de 26% en Italie. Aux Etats-Unis, l’IA intervient en outre dans 5,2% des heures travaillées, plus de trois fois plus qu’en Allemagne, en France ou en Italie.
Part des employés utilisant l’IA générative en 2026
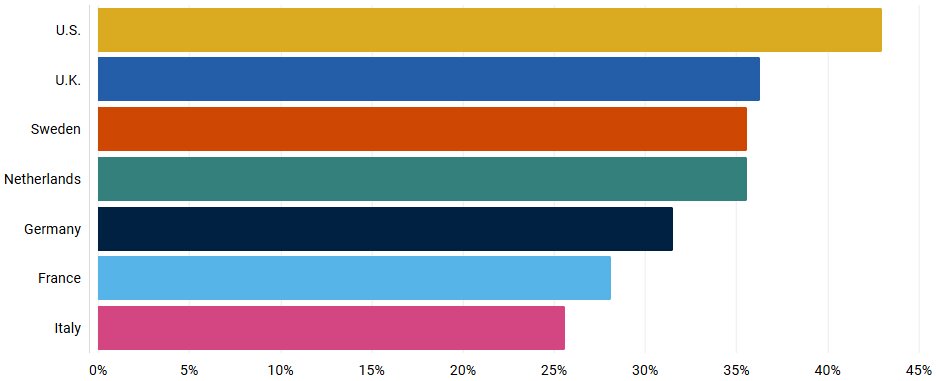
Part des actifs utilisant l’IA générative dans leur travail en 2026, par pays. Source: Federal Reserve Bank of St. Louis / Brookings Institution.
L’écart de capital est plus saisissant encore. D’après l’AI Index 2026 de l’Université de Stanford2, les investissements dans l’IA ont atteint 286 milliards de dollars aux Etats-Unis en 2025, près de 14 fois plus que l’ensemble de l’Europe.
À ces écarts mesurables s’ajoute une différence de perception. En Europe, le débat porte d’abord sur la sécurité et sur l’ampleur des dépenses, que beaucoup interprètent comme le signe d’une bulle. Aux Etats-Unis, on estime au contraire que ces dépenses seront largement rentabilisées.
Ce n’est pas qu’une affaire de culture: les Américains sont au cœur de l’écosystème et du capital, tandis que l’Europe, faute d’être un grand producteur d’IA, s’est surtout attachée à l’encadrer.
Au cœur de la Silicon Valley, l’information a une longueur d’avance
Les Américains sont en première ligne sur les enjeux de l’IA. Ils ont été confrontés aux pénuries de mémoire et de capacités de data centers bien avant que la question n’atteigne les salles de marché européennes, et pour cause: les hyperscalers qui les bâtissent sont implantés sur leur sol, tout comme Micron, l’un des principaux fabricants de mémoire DRAM et HBM. Ils observent également de près l’économie circulaire propre au secteur: les hyperscalers financent les laboratoires d’IA, qui leur achètent en retour de la puissance de calcul, au bénéfice des fabricants de mémoire et d’énergie. Enfin, ils vivent aux premières loges la rivalité technologique avec la Chine, où chaque avancée de l’un relance la course de l’autre.
Ces éléments leur confèrent un net avantage informationnel, nourri par des réseaux d’une densité rare: un gérant californien nous a confié qu’une simple réunion d’anciens élèves lui permettait d’échanger avec de nombreux dirigeants de la tech. Nos visites sur place nous en ont convaincus: rien ne remplace le contact humain, et une conversation informelle en apprend souvent davantage qu’un rapport de recherche.
Voir plus tôt ne signifie toutefois pas voir plus juste. La proximité peut aussi favoriser la pensée de groupe. D’où l’importance de bien choisir les gérants: les meilleurs confrontent leurs convictions aux chiffres, préservent leur indépendance et gèrent le risque avec rigueur.
Encadrer sans freiner: l’équation impossible?
Ces différences se retrouvent dans la régulation. Davantage utilisatrice que créatrice d’IA, l’Europe a opté pour la prudence en se dotant en 2024 de l’AI Act, premier cadre juridique complet au monde en la matière, qui classe les usages de l’IA selon leur niveau de risque et encadre les modèles les plus puissants.
Les Etats-Unis sont partis d’une position nettement moins prudente. Ils abritent la majorité des acteurs intéressés au développement de l’IA, liés entre eux par l’économie circulaire évoquée plus haut. À cela s’ajoute la rivalité avec la Chine, dont les modèles open source, bien moins chers et hébergeables en interne, séduisent de plus en plus d’entreprises. Toute contrainte y apparaît comme un risque de perdre la course. Le ton change pourtant: Anthropic et OpenAI alertent désormais eux-mêmes sur les risques de leurs modèles les plus avancés en matière de cybersécurité.
Que retenir? D’abord, que les garde-fous émanent désormais de l’industrie, ce qui constitue déjà un progrès. Ensuite, qu’un ralentissement général est illusoire: ni Anthropic, OpenAI et Meta, ni Washington et Pékin ne s’entendront pour lever le pied. La voie réaliste consiste à mieux tester les modèles avant leur lancement, à l’image du récent outil de Nvidia pour sécuriser les agents d’IA, et à adosser ces tests à une certification inscrite dans la loi, comme en Europe.
Pour l’investisseur, la régulation creuse l’écart entre gagnants et perdants: c’est un critère de sélection à part entière. Les gérants de hedge funds américains anticipent l’effet des nouvelles règles sur chaque entreprise; notre recul complète leur regard en confrontant leurs hypothèses, notamment sur les risques réglementaires.
Voir tôt, choisir juste
Revenons à Fitzgerald: la demande de calcul atteint des niveaux inédits, et pourtant les rendements se font attendre. Ce décalage nous semble temporaire; lorsque ces rendements se matérialiseront pleinement, leur progression pourrait bien devenir exponentielle.
C’est lui qui alimente, en Europe surtout, le spectre d’une bulle. Pourtant, les profits suivent, du moins chez les fournisseurs d’infrastructure.
Micron a annoncé pour son quatrième trimestre fiscal 2026 un bénéfice net de 37,7 milliards de dollars pour 54,2 milliards de chiffre d’affaires, des profits multipliés par près de 12 en un an. À son pic de 2000, Cisco valait plus de 200 fois ses bénéfices; Micron3 se négocie aujourd’hui à environ 14 fois les siens. Une bulle se nourrit de promesses, pas de bénéfices de cette ampleur.
Pour autant, l’IA ne suffit plus à porter l’ensemble du secteur. Identifier les entreprises qui en tirent réellement parti exige un véritable travail de sélection, tandis que celles dont le modèle est fragilisé par l’IA, ou dont la valorisation a devancé les résultats, offrent autant d’opportunités à la vente.
La proximité avec l’écosystème permet ainsi de voir plus tôt, ce qui n’est pas toujours voir avec justesse: les lectures américaine et européenne se complètent plus qu’elles ne s’opposent. Ce cycle, qui distingue de plus en plus gagnants et perdants, offre un terrain idéal pour générer de l’alpha à l’achat comme à la vente. C’est tout le sens de la stratégie long/short de Fundana: faire confiance à des gérants au cœur de l’action, tout en conservant depuis Genève la perspective nécessaire pour confronter leurs convictions.
1Bick et al., «Mind the Gap: AI Adoption in Europe and the U.S.», Federal Reserve Bank of St. Louis, mars 2026, https://www.stlouisfed.org/on-the-economy/2026/mar/mind-gap-ai-adoption-europe-us
2Stanford HAI, «AI Index Report 2026 – Economy», Stanford University, 2026, https://hai.stanford.edu/ai-index/2026-ai-index-report/economy
3Micron Technology, «Micron Technology, Inc. Reports Results for the Fourth Quarter and Full Year of Fiscal 2026», communiqué de presse (Form 8-K, SEC), septembre 2026, https://www.sec.gov/Archives/edgar/data/0000723125/000072312526000018/a2026q4ex991-pressrelease.htm