Depuis 2018, les actifs thématiques sous gestion en Europe sont passés d’environ 83 milliards de dollars à près de 422 milliards, la part des ETF progressant de 8,2% à 27,9%1.
Autonomie stratégique
La Chine continue néanmoins de raffiner près de 90% des terres rares produites dans le monde. Une part qui, selon les projections, devrait encore avoisiner 76% à l’horizon 20302. La demande en métaux stratégiques, notamment les terres rares, ne se limite pas au secteur de l'énergie; elle émane également des nouvelles technologies, à l'image des robots humanoïdes. A mesure que les gouvernements cherchent à garantir l’approvisionnement, nous pensons que le soutien apporté aux métaux stratégiques devrait non seulement s’intensifier, mais aussi durer plus long-temps.
L’autonomie stratégique s’étend également à d’autres domaines. Depuis deux ans, en Europe, l’autonomie straté-gique s’est principalement exprimée à travers le domaine de la défense. La question demeure d’actualité, tandis que les infrastructures viennent elles aussi enrichir le débat. D’ici 2040, l’Europe devra investir près de 12’000 milliards d’euros dans ses infrastructures. Au rythme où vont les choses, il manquera quelque 5700 milliards d’euros. Parallè-lement, son déficit commercial avec la Chine atteint environ 1 milliard d’euros chaque jour. La souveraineté de l'IA ajoute un nouveau niveau de demande. A la fin de 2025, l’Europe ne comptait qu’environ 8 gigawatts de capacité pour ses centres de données, un chiffre nettement inférieur aux 48 gigawatts des Etats-Unis ou aux 27 de la Chine. C’est dans ce contexte que le projet de loi sur le développement du cloud et de l’IA ambitionne de tripler les capaci-tés de l’UE sur une période de cinq à sept ans. Aujourd’hui, les infrastructures comptent pour près d’un tiers du coût total d’un centre de données conçu pour l’IA. Les infrastructures devraient ainsi jouer un rôle clé pour l’Europe dans le développement de son autonomie stratégique.
Graphique 1: La capacité ainsi que le rythme de croissance des centres de données en Europe demeurent inférieurs à ceux observés aux Etats-Unis et en Chine
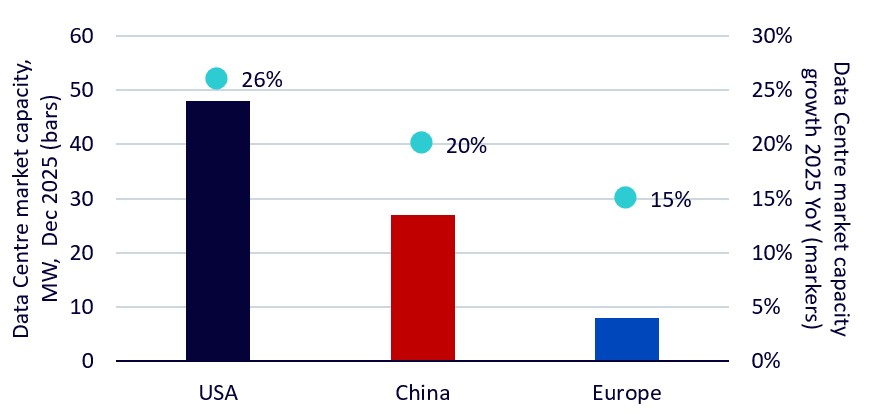
Source: Morgan Stanley, 2026. Les prévisions, les estimations ainsi que les annonces de projets ne sauraient ga-rantir les résultats à venir.
Le prochain chapitre de l'IA
Le chiffre d’affaires annualisé d’Anthropic, qui s’élevait à 9 milliards de dollars fin 2025, a bondi à 60 milliards en juillet 2026. Aujourd’hui, l’offre de semi-conducteurs ne parvient plus à répondre à la demande générée par l’IA. En conséquence, des acteurs tels que Samsung ou SK Hynix engagent plusieurs dizaines de milliards supplémentaires pour accroître leurs capacités de production. L'amélioration des rendements commerciaux liée aux investissements dans l'IA pourrait encourager les hyperscalers à maintenir, voire à accroître, leurs dépenses d'investissement.
Un autre thème émergent dans cette mégatendance est l’IA physique. C’est en Chine que la croissance du volume est la plus marquée. Selon Goldman Sachs, les livraisons totales de robots humanoïdes devraient dépasser 50’000 unités en 2026. Le robot U1 d’UBTech, proposé à environ 17’600 dollars, a d’ailleurs enregistré plus de 13’000 commandes dès son lancement, le premier jour seulement. Ces développements semblent indiquer qu’une phase d’industrialisation pourrait bien être en train de s’amorcer. Les robots humanoïdes, n’appartiennent donc plus au seul domaine de la science-fiction ou des productions hollywoodiennes. Ils sont là et ils montent en puissance. Et cela crée des opportunités d'investissement.
Graphique 2: Les livraisons de robots humanoïdes et quadrupèdes devraient être multipliées par 15 d’ici 2030
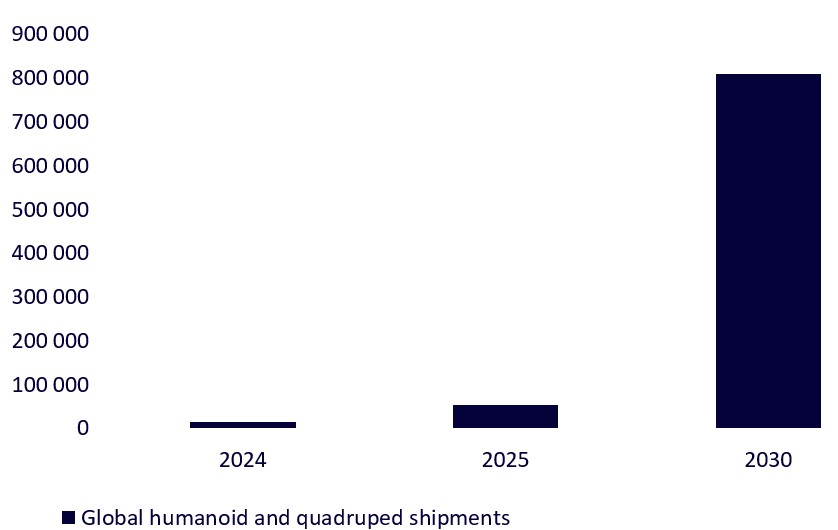
Source: Bank of America, juillet 2026. Les prévisions ne sauraient garantir la performance à venir; tout investis-sement implique une part de risque et d’incertitude.
Technologies de pointe
Le 22 juin 2026, le président Trump a signé deux décrets relatifs à l’informatique quantique, en présence des PDG de Google et d’IBM, quelques jours après que le département du Commerce a annoncé 2 milliards de dollars de financements issus du CHIPS Act et des prises de participation dans neuf entreprises du secteur quantique. Ces décrets illustrent la manière dont le gouvernement américain reconnaît l’importance stratégique de l’avancement de l’informatique quantique. Sur le plan technologique, la course s’intensifie. Selon nous, l’investissement dans l’informatique quantique doit être envisagé comme un écosystème, et non comme un pari unique.
L’espace constitue une autre technologie de pointe qui suscite l’intérêt des investisseurs. Le 12 juin 2026, SpaceX a donné le coup d’envoi de la séance au Nasdaq, entamant sa cotation à 161 dollars l’action, suite à une levée de fonds record de 75 milliards de dollars lors de la plus importante introduction en bourse de l’histoire. Cette cotation a permis à la société d’atteindre une capitalisation boursière de plus de 2000 milliards de dollars, la plaçant immé-diatement parmi les entreprises les plus valorisées au monde. Le Falcon 9 a déjà permis de réduire d’environ 90% le coût d’accès à l’orbite terrestre basse, passant de plus de 50’000 dollars le kilogramme à l’époque de la navette à moins de 3000 dollars aujourd’hui . Starship vise un coût inférieur à 200 dollars par kilogramme, ce qui rendrait viables les constellations de satellites marginales. Selon nous, les outils et équipements de l’économie orbitale, plu-tôt qu’une fusée en particulier, constituent une manière plus pertinente d’aborder le thème spatial.
Conclusion
C'est une période stimulante pour les investisseurs thématiques. Nous avons retenu six thèmes, regroupés autour de trois axes: l’autonomie stratégique, le prochain chapitre de l’IA ainsi que les technologies de pointe. Cette sélec-tion n’offre toutefois pas une cartographie exhaustive. Nous n’avons pas évoqué l’énergie nucléaire, les énergies renouvelables ou le stockage par batteries, pas plus que la cybersécurité ou la défense, autant de domaines suscep-tibles, eux aussi, de connaître prochainement leur propre moment ChatGPT. Ce qui caractérise cette période, c’est la multiplicité des thèmes qui se disputent en même temps le premier plan, chacun s’appuyant sur ses propres cataly-seurs spécifiques, plutôt que sur un récit dominant unique. Nous sommes bel et bien entrés dans l’ère de l’investissement thématique.
Les investissements thématiques, souvent plus concentrés que les expositions de marché plus larges, peuvent de ce fait présenter une volatilité accrue. Les technologies émergentes comme l’intelligence artificielle, la robotique, l’informatique quantique ou encore les technologies spatiales font face à une forte incertitude d’ordre technolo-gique, commercial et réglementaire; les avancées ou phases d’adoption anticipées pourraient ainsi ne jamais se con-crétiser. Les sociétés actives dans ces thématiques se retrouvent parfois valorisées à des niveaux élevés; elles devien-nent alors d’autant plus vulnérables aux variations des perspectives de croissance, à l’évolution des taux d’intérêt ou encore au changement de sentiment des investisseurs. Les métaux stratégiques, tout comme les thématiques liées aux infrastructures, sont susceptibles d’être affectés par les fluctuations des prix des matières premières, la conjonc-ture géopolitique, les orientations des politiques publiques ou encore les évolutions de l’offre et de la demande.
1 Source: WisdomTree, Morningstar, Bloomberg. Toutes les données au 30/06/2026 et s’appuient sur la classifica-tion interne des fonds thématiques établie par WisdomTree.
2 Source: AIE, Perspectives mondiales sur les minéraux critiques 2026.