Les 3 pays positifs: la Mongolie, la Bosnie-Herzégovine et l’Argentine
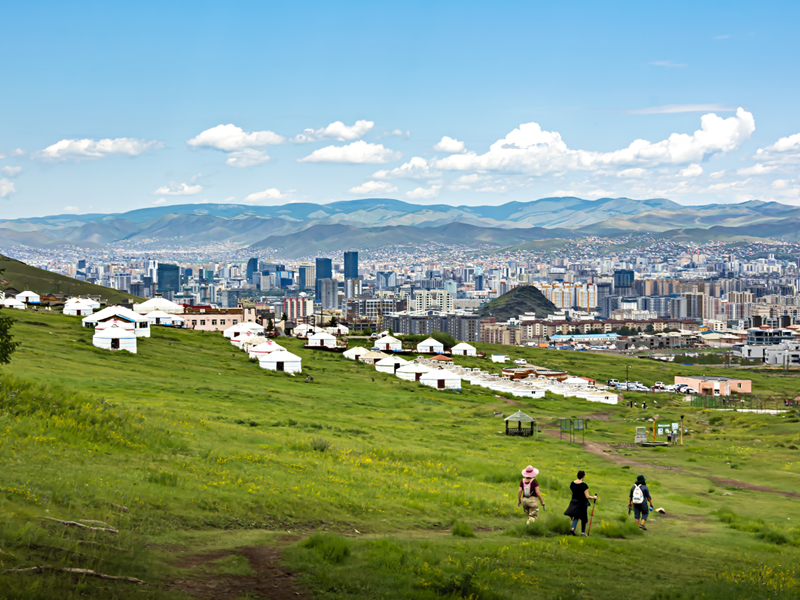
Mongolie
La Mongolie offre une valeur attractive par rapport à ses fondamentaux. La dette souveraine se négocie globalement comme un crédit noté BB.L’univers d’investissement s’étend également au-delà de la dette souveraine, avec une exposition disponible par l’intermédiaire de banques d’Etat, d’une obligation municipale garantie par l’Etat et d’émetteurs d’obligations d’entreprises sélectionnés qui offrent un spread significatif.
Dynamique des notations: La Mongolie reste l’un des récits d’amélioration des notations souveraines les plus marquants des Economies Emergentes. Le crédit a bénéficié d’une croissance solide, de la baisse des ratios de dette, de l’amélioration des indicateurs externes, de la hausse des réserves de change et de la poursuite des réformes politiques. Dans notre cadre, la trajectoire reste positive et de nouvelles hausses des notations sont probables au cours des 18 à 24 prochains mois. La réussite de la renégociation du projet de mine de cuivre d’Oyu Tolgoi (OT) (actuellement en cours) pourrait anticiper les flux de trésorerie et augmenter les bénéfices de la Mongolie tirés du projet, ce qui renforcerait les arguments en faveur de nouvelles hausses de notation.
Contexte macro-économique: La production élevée de cuivre, la résilience des exportations de matières premières, les réserves de change record et une gestion budgétaire prudente ont considérablement renforcé le bilan souverain, associés à une forte croissance, à de faibles déficits budgétaires et à une amélioration des comptes extérieurs. Les investissements dans les infrastructures ferroviaires et énergétiques pourraient continuer à soutenir la croissance et à faire progresser le programme de diversification des exportations du gouvernement.
Programme de réformes: L’orientation des réformes reste favorable à la notation du pays, les autorités étant concentrées sur l’amélioration de la gouvernance des entreprises d’Etat (EPE), le renforcement du climat d’investissement et le développement des marchés de capitaux nationaux.
Risque clé: La Mongolie a vu trois premiers ministres se succéder en neuf mois, tandis qu’un parti au pouvoir fracturé et le risque d’un boycottage de l’opposition pourraient limiter la capacité du gouvernement à adopter une législation, notamment des mesures budgétaires et de réforme. Le prochain cycle électoral (élections présidentielles l’été prochain et parlementaires en 2028) pourrait accroître les demandes de salaires plus élevés, de subventions et d’autres dépenses sociales, menaçant la position budgétaire du pays.
Bosnie-Herzégovine
La Bosnie reste l’une des histoires de crédit les plus solides de l’Europe frontière/ émergente du point de vue du bilan. Le cadre souverain est contraint par la politique, une démographie faible et une croissance économique ralentie. Pourtant, la dette reste exceptionnellement faible,le financement extérieur provient largement de prêts concessionnels et l’adhésion potentielle à l’UE offre un ancrage de crédit à moyen terme. Le débat clé est de plus en plus politique plutôt qu’économique.
Structure unique: La Bosnie-Herzégovine est considérée comme un pays aux fondamentaux macroéconomiques relativement sains, mais dont la situation est rendue complexe par un cadre politique et institutionnel particulièrement élaboré. Au niveau de l’Etat, les pouvoirs sont répartis entre la Fédération de Bosnie-Herzégovine (FBiH), la République serbe de Bosnie (RS) et le district de Brčko. Cette structure préserve la stabilité, mais entraîne souvent une paralysie politique, des retards dans les réformes et complique la gestion économique. Bien qu’interliées, les deux entités principales (RS et FBiH) émettent leur dette de manière indépendante en raison de leur autonomie budgétaire consacrée.
Faible niveau d’endettement et bilan solide: Les deux entités se distinguent dans l’univers des pays frontières par leur endettement exceptionnellement faible et leurs financements proviennent largement de prêts concessionnels d’institutions multilatérales. Le pays bénéficie de remises de fonds importantes, d’entrées d’investissements directs étrangers (IDE), d’abondantes réserves de change et d’un soutien continu d’institutions financières internationales. Le financement externe est diversifié et stable, tandis que le système de caisse d’émission et la couverture des réserves contribuent à soutenir la stabilité macroéconomique.
Un soutien de l’UE éloigné mais positif: Le processus d’adhésion à l’UE reste un cadre favorable à long terme pour les réformes et le financement externe, mais les progrès sont susceptibles d’être lents et irréguliers. La fragmentation politique, les problèmes de gouvernance et les goulets d’étranglement en matière de réforme sont toujours des obstacles.
Risque clé: le dérapage budgétaire lié à l’élection constitue le risque principal. La croissance des dépenses est tirée par les pensions, les transferts, les salaires et les dépenses d’infrastructure à l’approche des élections. L’incertitude géopolitique entourant la sécession potentielle de la Republika Srpska s’est récemment atténuée, mais elle reste un risque de fond à surveiller.
Argentine
Le risque de financement a été largement neutralisé. L’Argentine a obtenu des financements multilatéraux et officiels importants et a mis en place un plan de financement crédible. Le gouvernement a répété à plusieurs reprises qu’il n’avait pas besoin d’accéder aux marchés internationaux à court terme et qu’il pouvait attendre des conditions de financement plus attractives. Des excédents primaires durables, une discipline en matière de dépenses et un engagement en faveur de la stabilisation macroéconomique ont fondamentalement amélioré la viabilité de la dette et réduit le risque de défaut.
Dynamique des notations: l’Argentine est sortie de la catégorie «CCC». Les agences de notation Fitch, S&P et Moody’s ont toutes relevé la notation de la dette souveraine de l’Argentine à «B-/Stable», Moody’s ayant par ailleurs assorti cette notation d’une perspective positive en 2026, un geste qui reflète l’amélioration des indicateurs budgétaires, le renforcement de la liquidité du pays et la confiance grandissante dans la continuité de la politique menée. Ces relèvements élargissent la base d’investisseurs potentiels et pourraient soutenir une compression supplémentaire des spreads.
Stabilité politique raisonnable: Le Président Milei reste politiquement fort, réduisant le risque d’inversion des politiques. Après les élections de mi-mandat, les agences de notation ont souligné son mandat renforcé et son soutien accru au Congrès pour l’avancement des réformes, alors que l’opposition a jusqu’à présent eu du mal à présenter une alternative convaincante. Le marché considère de plus en plus que la continuité des réformes est le scénario de base.
Les réformes structurelles et le boom des exportations améliorent les perspectives externes du pays. La déréglementation, la RIGI2, les réformes minières et l’expansion de Vaca Muerta (champ pétrolifère à la frontière du Chili) attirent les investissements, stimulent les exportations et favorisent l’accumulation de réserves à long terme. L’Argentine est également l’un des rares pays qui pourrait bénéficier d’un épisode El Niño exceptionnellement fort en 2026-2027.
Risque principal: L’accumulation des réserves reste la principale vulnérabilité. Malgré d’importants progrès, l’Argentine doit encore reconstituer ses réserves et renforcer sa liquidité extérieure. Une perte de l’élan des réformes ou un choc externe pourrait ralentir l’amélioration de sa notation. Les risques politiques restent le facteur clé à surveiller dans la mesure où ils ont déjà gâché des élans positifs.
Les 3 «mauvaises»: Chine, Kenya et Bahreïn
Chine
Les obligations souveraines en dollars américains (USD) chinoises offrent l’un des profils risque-récompense les moins attractifs dans l’univers de l’EMD HC. Les valorisations sont exceptionnellement élevées, avec plusieurs obligations souveraines USD chinoises s’étant échangées à des spreads négatifs par rapport aux bons du Trésor américains, ce qui signifie que les investisseurs ont accepté des rendements inférieurs à ceux des obligations d’Etat américaines comparables. Plus récemment, la Chine a émis des obligations en USD avec des rendements généralement alignés sur ceux des bons du Trésor américains.
Rendements au niveau des obligations du Trésor: Il est difficile de justifier l’acceptation de rendements équivalents rendements équivalents à ceux des bons du Trésor américains en s’exposant aux risques politiques, de gouvernance, géopolitiques et fondamentaux propres à la Chine. Le potentiel de hausse lié à une nouvelle compression des spreads semble extrêmement limité, alors que les risques de baisse restent importants.
La Chine se comporte également différemment de la plupart des souverains émergents. Elle offre peu d’exposition aux facteurs traditionnels générateurs d’alpha dans les émergents que sont les réformes, l’amélioration des notations, la stabilisation macroéconomique ou la normalisation géopolitique. Par conséquent, elle ressemble davantage à un crédit émis par un marché développé à faible spread qu’à une opportunité d’investissement dans une obligation souveraine émergente typique.
Défi de valorisation: le même défi de valorisation s’étend aux quasi-souverains, où les investisseurs ne bénéficient que d’un spread supplémentaire limité malgré un risque de gouvernance et un risque d’événement plus élevés.Compte tenu de l’abondance d’opportunités plus attractives en termes de valorisation ailleurs dans cette Classe d’actifs, nous continuons de ne voir aucune raison impérieuse de détenir de la dette souveraine ou quasi-souveraine chinoise en devises fortes aujourd’hui.
Kenya
Le Kenya présente un profil rendement/risque peu intéressant, et nous évaluons le crédit principalement sur la base de sa capacité à accéder au marché à court terme et de son financement, plutôt que de sa notation fondamentale. Le spread souverain reste très sensible aux conditions de financement extérieur, à l’engagement du Fonds monétaire international (FMI) et à la confiance des investisseurs, ce qui fait de la liquidité le principal facteur de risque.
Exécution budgétaire: Le Kenya n’a cessé de manquer ses objectifs d’assainissement budgétaire, ses plans d’ajustement ambitieux étant régulièrement dilués ou retardés lors de leur mise en œuvre. Selon les estimations, le déficit budgétaire le plus récent devrait atteindre 6,4% du PIB, soit 1,7% du PIB de plus que l’objectif initial, soulignant ainsi le faible bilan en matière d’amélioration durable de la dynamique de la dette3.
Les manifestations meurtrières de mai 2026 et l’élection d’août 2027 révèlent de fortes contraintes sociales et politiques, limitant la possibilité d’une amélioration budgétaire significative. Le recours croissant aux financements hors bilan suscite des inquiétudes quant à la transparence budgétaire et à la gouvernance, tout en générant des engagements conditionnels supplémentaires pour l’Etat.
L’engagement du FMI: Le Kenya a souvent utilisé les progrès et les discussions de programme du FMI pour restaurer la confiance des marchés et faciliter l’émission d’euro-obligations, mais l’impulsion des réformes s’est affaiblie une fois que les pressions de financement se sont atténuées. Cela a érodé la confiance dans le fait que les mesures budgétaires annoncées se traduiront par une amélioration durable de la situation du crédit. Une conclusion réussie du programme du FMI (chose que nous n’attendons pas actuellement) reste le principal risque de queue.
Valorisation: Le marché considère de plus en plus le Kenya comme un exemple réussi de refinancement, à la suite de l’atténuation des inquiétudes concernant les besoins de financement à court terme.Les faiblesses budgétaires non résolues, la dépendance à un accès continu aux marchés et l’incertitude entourant la mise en œuvre des réformes pourraient réapparaître si les conditions de financement devenaient moins favorables, et les valorisations actuelles ne compensent pas pleinement ces risques.
Risque clé: la hausse durable des prix du pétrole (les deux tiers de ses importations de pétrole proviennent de la région du Golfe)4 continue d’être un risque majeur. Le Kenya est devenu plus résilient, mais des prix du pétrole plus élevés alourdiraient sa situation financière globale.
Bahreïn
Bahreïn a toujours une perspective structurelle négative. Les développements récents confirment la thèse selon laquelle Bahreïn est une opportunité d’investissement peu attractive malgré l’écartement significatif des spreads. Les fondamentaux budgétaires et externes sont faibles, les marges de manœuvre des pouvoirs publics sont très limitées et le pays dépend d’un soutien rapide du Conseil de coopération du Golfe (CCG).
Contexte macroéconomique: La dette publique de Bahreïn a atteint un niveau estimé à 152% du PIB, tandis que ses réserves de change s’élèvent à moins de 4 milliards de dollars US, ce qui équivaut à environ 6% de son PIB et à environ trois mois d’importations5. Cela laisse Bahreïn avec le bilan le plus faible parmi les états du Golfe. Les dommages causés aux infrastructures énergétiques et les perturbations du trafic dans le détroit d’Ormuz ont fortement réduit la production de pétrole et les recettes de l’Etat, tandis que le tourisme et l’activité intérieure se sont également affaiblis, rendant la situation budgétaire encore plus difficile.
Marges de manœuvre: Les marges de manœuvre du Bahreïn sont modestes compte tenu de ses futurs besoins de financement et ne sont pas complétées par un fonds souverain significatif. La parité du dinar avec le dollar limite davantage la flexibilité politique et exerce une pression sur les réserves en période de tensions externes.
Impact du conflit: Les opérations de raffinage ont été perturbées et auraient été frappées par des drones; l’aluminium fait face à des risques croissants en matière de chaîne d’approvisionnement; et le commerce et le tourisme ont été à l’arrêt.
Soutien du CCG: La question d’investissement clé n’est pas de savoir si Bahreïn a besoin d’un soutien supplémentaire du Golfe, mais quand il arrivera et à quelles conditions. La ligne de swap des Emirats arabes unis d’un montant de 5,4 milliards de dollars et l’accès continu au marché ont permis de gagner du temps, mais les remboursements de la dette extérieure de plus de 5 milliards de dollars d’ici à la fin 2027 dépassent les réserves actuelles6.
Valorisation et risque clé: Une aide extérieure est probable, étant donné les risques de contagion régionaux d’un éventuel défaut ou d’une pression sur le dollar, ainsi que le coût budgétaire relativement limité pour les états membres du CCG plus aisés. Le moment de l’aide pourrait être postérieur aux attentes du marché et être retardé jusqu’à ce qu’un moment critique survienne et que Bahreïn perde conséquemment son accès au marché, de manière similaire à l’épisode de sauvetage de 2018.
1Ce qui précède est le point de vue de l’équipe Portfolio, ne doit pas être interprété comme un conseil et peut ne pas refléter d’autres opinions au sein de l’organisation. Les points de vue sont susceptibles d’être modifiés sans préavis.
2Régimen de Incentivo para Grandes Inversiones (Régime d’incitation aux grands investissements), un cadre d’investissement phare introduite sous l’administration Milei pour attirer les investissements nationaux et étrangers à grande échelle.
3Source : Citi, 7 juillet 2026.
4Source : Goldman Sachs, 1er juillet 2026.
5Source : BofA, à fin juin 2026.
6Source : Haver, Bloomberg, Ministry of Finance and National Economy, Banque centrale de Bahreïn (CBB), prospectus d’obligations, BofA Global Research, 3 août 2026.
Disclaimer
Communication publicitaire | En dehors des États-Unis : Réservé aux investisseurs professionnels et qualifiés | Document ne pouvant être redistribué La valeur d’un investissement et ses revenus peuvent fluctuer à la hausse comme à la baisse et il est possible que vous ne récupériez pas le montant investi initialement.
Les points de vue présentés s’entendent à la date de publication. Ils sont uniquement destinés à des fins d’information et ne doivent pas être utilisés ou interprétés comme un conseil fiscal, juridique ou d’investissement ou une offre de vente, une sollicitation d’une offre d’achat ou encore une recommandation d’achat, de vente ou de détention d’un titre, d’une stratégie d’investissement ou d’un secteur du marché. Aucune des informations contenues dans ce document n’est réputée constituer une disposition directe ou indirecte de services de gestion d’investissement spécifiques à l’une des exigences des clients. Les opinions et les exemples constituent une illustration des thèmes généraux et n’indiquent pas une intention de négociation, peuvent être modifié(e)s à tout moment et peuvent ne pas refléter les opinions des autres collaborateurs de la société. Le présent document n’est pas destiné à indiquer ou impliquer que l’une des illustrations/l’un des exemples mentionné(e)s est actuellement, ou a été par le passé, détenu(e) au sein de l’un des portefeuilles. Aucune des prévisions ne sont garanties et nous ne garantissons pas que les informations fournies soient exhaustives ou opportunes, ni n’émettons aucune garantie à l’égard des résultats obtenus suite à leur utilisation. Janus Henderson Investors est la source des données, sauf indication contraire, et a des raisons suffisantes de croire que les informations et les données provenant de tiers qu’il utilise sont fiables. Les performances passées ne préjugent pas des résultats futurs. Investir comprend des risques, dont une éventuelle perte de capital et une fluctuation de valeur.
Tous les produits ou services ne sont pas disponibles dans toutes les juridictions. Ce document ou les informations qu’il contient peuvent faire l’objet de restrictions légales, ne peuvent être reproduits ou mentionnés sans autorisation écrite expresse ou utilisés dans toute juridiction ou circonstance où leur utilisation serait illégale. Janus Henderson n’est pas responsable de la distribution illégale de ce document à des tiers, dans son intégralité ou en partie. Le contenu de ce document n’a pas été approuvé ou avalisé par l’un des organismes de réglementation.
Janus Henderson Investors est le nom sous lequel les produits et services d’investissement sont fournis par les entités identifiées dans les juridictions suivantes : (a) en Europe, par Janus Henderson Investors International Limited (n° d’enregistrement 3594615), Janus Henderson Investors UK Limited (n° d’enregistrement 906355), Janus Henderson Fund Management UK Limited (n° d’enregistrement 2678531), Tabula Investment Management Limited (n° d’immatriculation 11286661), (chaque entité étant domiciliée en Angleterre et au Pays de Galles au 201 Bishopsgate, Londres EC2M 3AE et réglementée par la Financial Conduct Authority) et Janus Henderson Investors Europe S.A. (B22848, sise 78, Avenue de la Liberté, L-1930 Luxembourg, Luxembourg et réglementée par la Commission de Surveillance du Secteur Financier) ; Janus Henderson Investors Europe S.A. est autorisé à exercer ses activités en France par l’intermédiaire de sa succursale française conformément aux dispositions du passeport européen pour les fournisseurs de services d’investissement en vertu de la Directive 2004/39 du 21 avril 2004 concernant les marchés d’instruments financiers. L’agence Française de Janus Henderson Investors Europe S.A. est enregistrée en France en tant que Société Anonyme d’un Etat membre de la CE ou partie à l’accord sur l’espace économique européen avec un numéro d’enregistrement 848 778 544 R.C.S. Paris et le siège statutaire à 32 rue des Mathurins, 75008 Paris, France.(b) aux États-Unis, par des conseillers en investissement enregistrés auprès de la SEC qui sont des filiales de Janus Henderson Group Ltd. ; (c) Au Canada, les produits et les services sont offerts par l’intermédiaire de Janus Henderson Investors US LLC uniquement aux investisseurs institutionnels dans certaines juridictions ; (d) à Singapour, par Janus Henderson Investors (Singapore) Limited (199700782N). Cette annonce ou publication n’a pas été vérifiée par l’Autorité monétaire de Singapour ; (e) Hong Kong par Janus Henderson Investors Hong Kong Limited. Ce document n’a pas été vérifié par la Securities and Futures Commission de Hong Kong ; (f) en Corée du Sud ce document est publié par Janus Henderson Investors (Singapore) Limited à l’usage exclusif des investisseurs professionnels qualifiés (tels que définis dans la loi relative aux services d’investissements et aux marchés financiers et dans ses dispositions) ; (g) au Japon, par Janus Henderson Investors (Japan) Limited, réglementé par l’Agence des services financiers et enregistré en tant que société d’instruments financiers exerçant des activités de gestion d’investissement, de conseil en investissement et d’intermédiaire et des activités de type II dans le domaine des instruments financiers ; (h) en Australie et en Nouvelle-Zélande , par Janus Henderson Investors (Australia) Limited (ABN 47 124 279 518) et ses personnes morales liées, notamment Janus Henderson Investors (Australia) Institutional Funds Management Limited (ABN 16 165 119 531, AFSL 444266) et Janus Henderson Investors (Australia) Funds Management Limited (ABN 43 164 177 244, AFSL 444268) ; (i) au Moyen-Orient, par Janus Henderson Investors Middle East Limited (DIFC branch), entité agréée de catégorie 4 par la Dubai Financial Services Authority. Aucune transaction ne sera réalisée au Moyen-Orient et toute demande doit être adressée à Janus Henderson. Les appels téléphoniques sont susceptibles d’être enregistrés pour notre protection mutuelle, pour améliorer notre service client et à des fins de tenue de registre réglementaire.
En dehors des États-Unis : À l’usage exclusif des investisseurs institutionnels, professionnels, qualifiés et avertis, des distributeurs qualifiés, des investisseurs et des clients wholesale, tels que définis par le territoire applicable. Document non destiné à être communiqué ou distribué au grand public. Communication Publicitaire.
Janus Henderson® et toutes les autres marques déposées utilisées dans le présent document sont des marques déposées de Janus Henderson Group Ltd. ou de l’une de ses filiales. © Janus Henderson Group Ltd.
D10520