Les marchés obligataires mondiaux ont profondément changé en l’espace de quelques années. Après avoir été anesthésiés par les politiques monétaires non conventionnelles tout au long de la décennie passée, les prix des emprunts souverains ont retrouvé leur sensibilité aux risques. Des risques qui, de surcroît, n’ont fait qu’augmenter.
Ainsi vont les obligations en 2026. Parmi les indices des grands pays industrialisés, aucun ne fait mieux que les liquidités – tant s’en faut –, et les emprunts souverains sous-performent les crédits d’entreprises. Au vu de ce faisceau d’indices, il est tentant d’attribuer cette déconfiture au seul phénomène de la hausse généralisée et structurelle du risque souverain. Cette conclusion, bien qu’elle soit étayée par les récents et pressants appels aux rééquilibrages budgétaires de la part du FMI, mérite d’être nuancée. Si les taux souverains ont tous progressé de manière significative, ils ne l’ont pas fait pour les mêmes raisons. Les éléments conjoncturels, croissance et inflation, ont joué un rôle, et même prépondérant dans certains cas. La comparaison de la trajectoire des taux en France et aux Etats-Unis est, à cet égard, riche en enseignements.
Cinq n’est pas toujours égal à cinq
Les emprunts publics de la France et des Etats-Unis ont été parmi les plus malmenés cet automne, et leurs rendements à 10 ans se négocient désormais tous deux aux alentours de 5%. Il n’est pourtant pas d’exemples de marchés obligataires qui soient plus dissemblables. Si l’on excepte l’état préoccupant des finances publiques, tout les oppose, à commencer par leur cycle économique.
L’inflation représente un plancher pour les rendements obligataires, car dans la durée personne ne souhaite détenir des obligations qui rapportent moins que l’inflation. La croissance nominale du PIB, somme de l’inflation et de la croissance économique, est, elle, un plafond pour ces mêmes rendements, car s’ils lui sont durablement supérieurs, la charge d’intérêts va enfler jusqu’à entraîner une hausse des déficits et du taux d’endettement.
Etats-Unis-France: des situations inverses
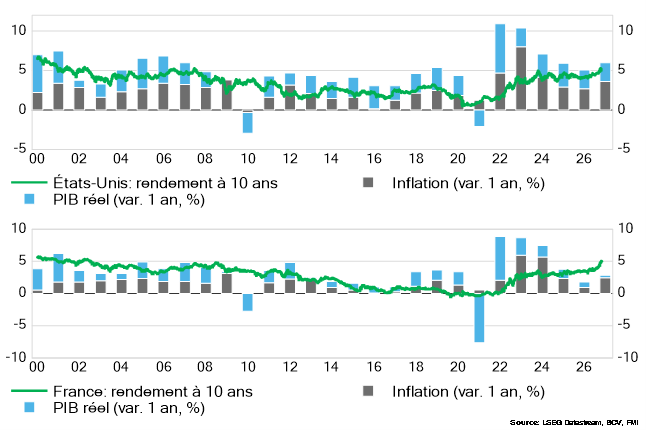
L’examen de la relation entre les taux longs et les deux composantes de la croissance nominale démontre que la hausse des rendements français et américains repose sur des causes très différentes. Aux Etats-Unis, elle traduit une convergence vers des fondamentaux que les marchés avaient mal jaugés en début d’année, notamment la hausse de l’inflation.
La situation de la France est le reflet inversé de celle des Etats-Unis. Le fait que les taux aient augmenté à un niveau largement supérieur à ce qui est justifiable par une croissance anémique et une inflation contenue signifie que le pays est entré de plain-pied dans une crise budgétaire d’envergure. L’issue de cette dernière dépendra d’une part d’une inévitable consolidation fiscale, elle-même conditionnée par le remodelage politique en cours, et d’autre part de la capacité de la BCE à limiter toute contagion de la crise.
Le risque budgétaire existe aussi aux Etats-Unis, mais il est circonscrit par plusieurs facteurs. La croissance plus robuste allège le fardeau de la dette, et d’un point de vue structurel, les Etats-Unis disposent d’une capacité de lever de nouveaux impôts que n’a plus la France.
Les obligations internationales dans une allocation d’actifs
Si les rendements ont convergé à la hausse, les fondamentaux ont, de leur côté, eu tendance à diverger entre les émetteurs souverains. Dans une perspective d’allocation d’actifs, il est préférable d’isoler le facteur monétaire et de comparer les rendements obligataires couverts contre le risque de change. Vue de Suisse, la configuration actuelle permet de tracer quelques lignes directrices.
Taux à 10 ans internationaux couverts en francs
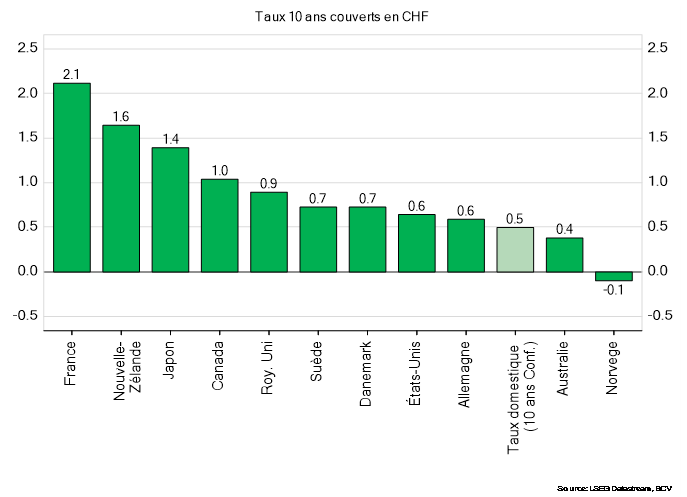
Premier constat, l’avantage de rendement en monnaie locale d’émetteurs comme les Etats-Unis et l’Allemagne est supprimé par le coût de la couverture du risque de change. Moins exposés aux risques d’inflation et de dette publique, les titres domestiques gardent donc une place dans une allocation prudente. Quant à la détention d’emprunts américains ou allemands, elle se justifie si l’on croit à une normalisation des pressions inflationnistes mondiales. Dans un tel scénario, le coût de couverture et les rendements étrangers baisseront de concert, l’écart de rendement couvert sera, au final, peu touché, mais les portefeuilles profiteront d’un gain en capital. Ces titres permettent donc de diversifier les risques conjoncturels.
Si l’on se penche sur les marchés qui présentent un excédent de rendement couvert, c’est la France qui se positionne le mieux, mais c’est aussi le marché pour lequel les risques sont à la fois les plus importants et les plus difficiles à évaluer. Le Japon ou de la Nouvelle-Zélande ont un excès de rendement un peu plus faible, mais qui semble bien plus attrayant une fois rapporté aux risques.
Prudence et gestion active
Dans un environnement fondamental dégradé, les rendements sont trop faibles une fois couvert le risque monétaire. Le moment ne paraît donc pas propice pour augmenter significativement les allocations, mais il faut repenser la construction des portefeuilles.
Parmi les émetteurs souverains, il importe de distinguer ceux qui sont principalement soumis aux risques conjoncturels, et qui peuvent encore jouer un rôle de diversification, de ceux qui subissent de surcroît un risque fiscal immédiat. À cet égard, les gestions actives ont encore de beaux jours devant elles pour les obligations. D’un certain point de vue, elles peuvent même être un gage de prudence.