La 9e édition du baromètre de la prévoyance Raiffeisen montre une évolution positive de la prévoyance en Suisse – avec une confiance croissante dans le 2e pilier et un niveau record de personnes possédant un pilier 3a. Le dossier thématique «Les événements de la vie» illustre à quel point le cours de la vie influe sur la prévoyance, dont en particulier des événements comme le mariage et la fondation d’une famille.
La confiance dans le système de prévoyance progresse
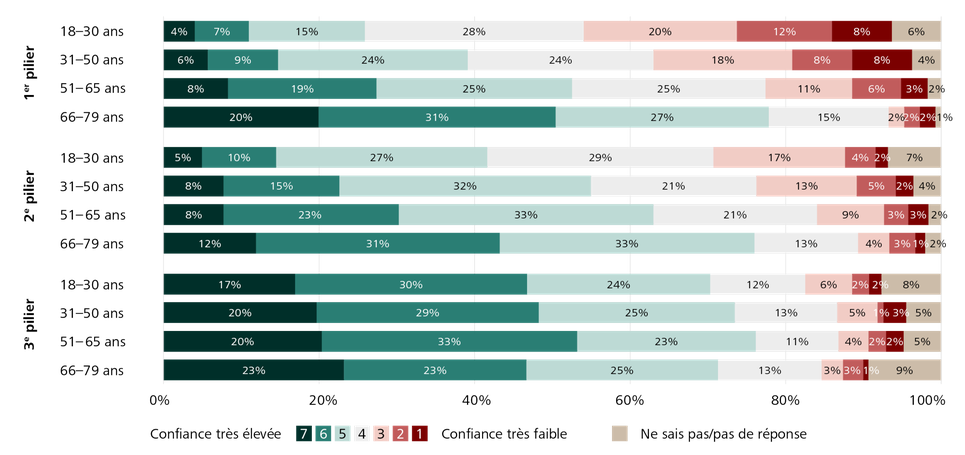
Le baromètre de la prévoyance 2026 témoigne d’une confiance croissante dans le système de prévoyance. C’est surtout dû à l’évolution positive constatée dans le 2e pilier. Les caisses de pension sont aujourd’hui nettement mieux loties que lors de la première édition de 2018: leur situation financière s’est améliorée et les avoirs de vieillesse bénéficient d’une rémunération plus généreuse.
«La bonne situation financière des caisses de pension renforce la confiance dans le 2e pilier.», commente Julianne Crettaz-Monney, avocate et spécialiste en planification successorale.
Le degré de confiance dans l’AVS est le plus faible. Les 18 à 50 ans en particulier sont sceptiques quant à l’évolution à long terme du 1er pilier. Le financement de l’AVS reste en conséquence leur principale préoccupation. La prévoyance privée jouit toujours de la plus grande confiance. Les piliers 3a et 3b sont perçus par toutes les générations comme l’élément le plus fiable de la prévoyance vieillesse.
Quel est votre degré de confiance dans la pérennité et la solidité financière de chacun des piliers du système de prévoyance? (en pourcentage, catégorie d’âge: 18 à 79 ans)
Source: Baromètre de la prévoyance 2026.
Pilier 3a: la possibilité de procéder à des versements rétroactifs apporte un coup de pouce supplémentaire
79% des personnes interrogées disposent d’un pilier 3a, un nouveau record. La principale motivation reste le maintien du niveau de vie habituel à la retraite, suivi des économies d’impôts. Depuis 2026, les lacunes de cotisation dans le pilier 3a peuvent être comblées a posteriori. 63% des personnes interrogées connaissent le nouveau règlement et 5% ont déjà effectué un versement rétroactif. 5% supplémentaires prévoient de le faire d’ici la fin de l’année. Le potentiel est considérable, car près de la moitié ne verse pas le montant maximal annuel du pilier 3a.
Le travail à temps partiel a une forte incidence sur la prévoyance
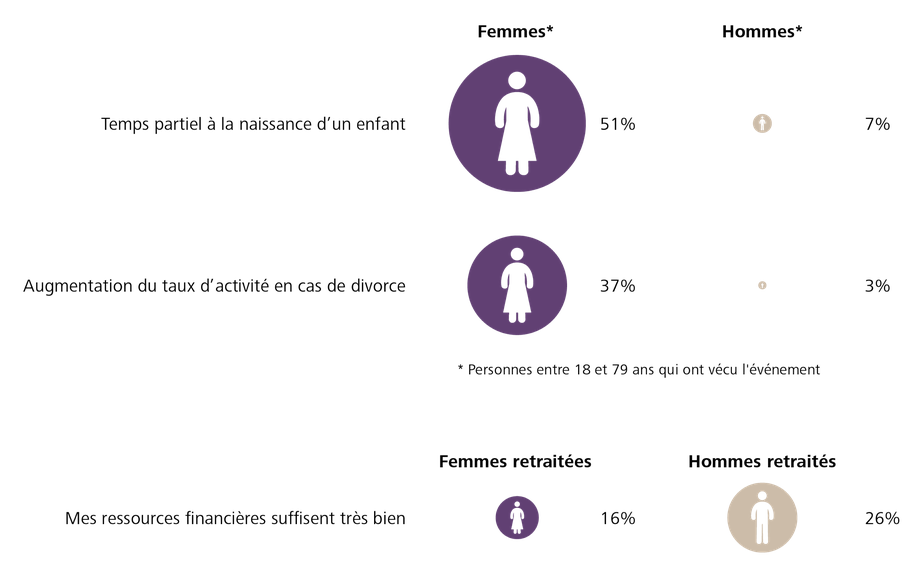
Le thème principal du baromètre de la prévoyance de cette année montre que les événements de vie comme le mariage, la fondation d’une famille ou l’achat d’un logement à usage propre ont souvent des conséquences importantes pour la prévoyance. Après la naissance d’un enfant, 51% des femmes réduisent leur temps de travail, contre seulement 7% des pères. Le travail à temps partiel peut entraîner une baisse des versements dans la prévoyance professionnelle et privée et avoir une incidence à long terme sur les prestations de l’AVS. Les décisions comme une réduction du temps de travail à la naissance d’un enfant ont donc des conséquences jusqu’à un âge avancé.
«Le travail à temps partiel peut à long terme entraîner des lacunes notables dans la prévoyance.», indique Julianne Crettaz-Monney, avocate et spécialiste en planification successorale.
Après le mariage aussi, les femmes font souvent des concessions sur le plan professionnel: 22% d’entre elles réduisent leur taux d’activité. Les conséquences se font sentir avec l’âge: seules 16% des femmes à la retraite déclarent que leur argent suffit amplement, contre 26% des hommes. Par ailleurs, près de la moitié des femmes partent plus tard qu’elles ne le souhaitent à la retraite en raison d’un travail à temps partiel.
Source: Baromètre de la prévoyance Raiffeisen 2026.
De nombreuses personnes à la retraite ne profitent pas des opportunités de rendement
Près de la moitié des investisseuses et investisseurs qualifient leur stratégie de placement d’«axée sur la sécurité» ou «axée sur la stabilité». La plus grande partie d’entre eux restent fidèles à leur stratégie une fois à la retraite: 70% n’ont pas adapté leur stratégie de placement après leur départ à la retraite, et 37% des rentiers renoncent même complètement à investir dans des titres. Cela signifie qu’une grande partie du patrimoine est placée sur des comptes à faible rémunération et que les opportunités de rendement sont peu exploitées.
«Même à la retraite, il peut être judicieux de placer à long terme une partie de son patrimoine pour exploiter les opportunités de rendement.», souligne Julianne Crettaz-Monney, avocate et spécialiste en planification successorale.