Alors que la prolifération des solutions d’intelligence artificielle (IA) devrait à terme impacter la plupart des grandes industries, les préoccupations des investisseurs se concentrent aujourd’hui largement sur la menace que l’IA représente pour les éditeurs de logiciels.
Où réside le risque?
Les éditeurs de logiciels se sont tournées davantage vers les prêts à effet de levier et le crédit privé pour leur financement.
Graphique 1: Exposition aux logiciels
Les prêts à effet de levier et les BDC/crédit privé présentent une exposition plus élevée aux logiciels et à la technologie.
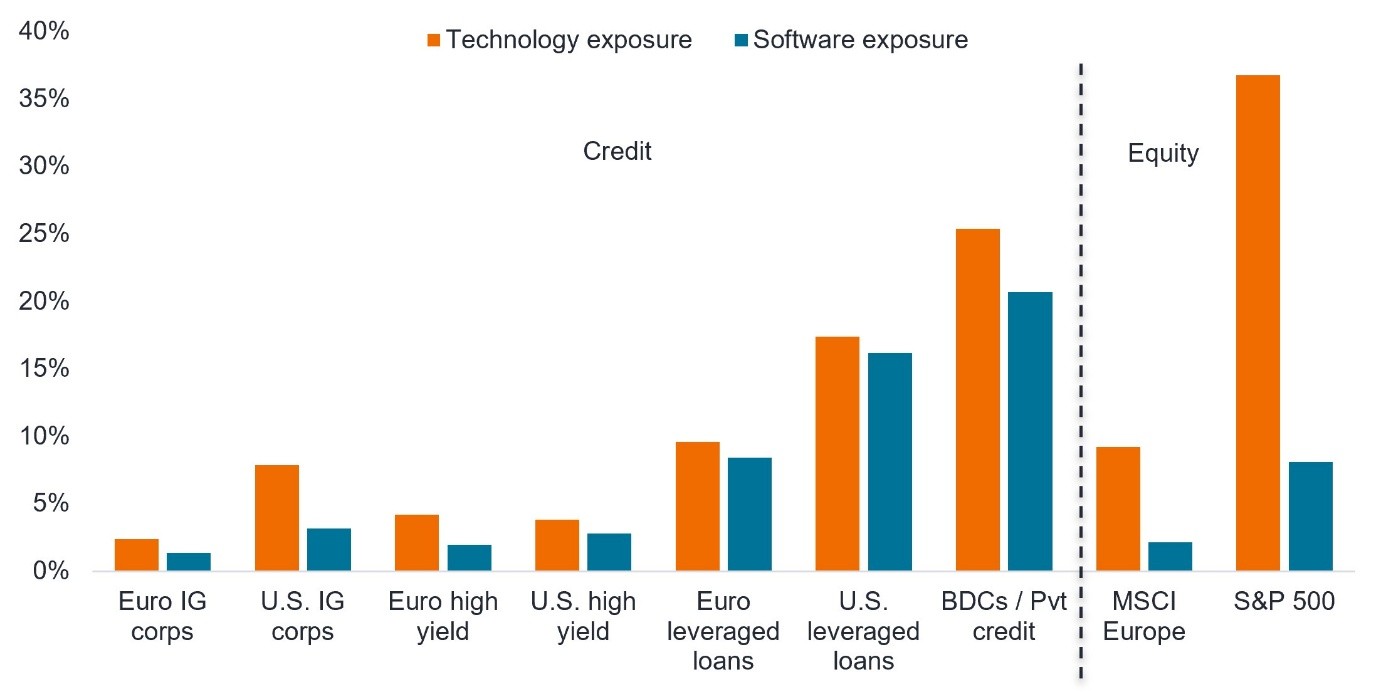
Source: Bloomberg, Barclays Research, au 31 juillet 2026.
Comme décrit ci-dessous, notre méthode consiste à isoler et à quantifier le risque, à chercher à l’atténuer par une gestion active et à sélectionner les véhicules d’investissement qui, selon nous, peuvent offrir des protections structurelles contre les défauts.
1. Isoler et quantifier le risque
Les prêts technologiques et les prêts liés à la technologie1 représentent environ 22% de l’univers des prêts CLO américains et 17% de l’univers des prêts CLO européens. Cependant, selon nous, la seule classification sectorielle surestime le risque, car tous les émetteurs ne sont pas directement exposés aux perturbations de l’IA.
Nous évaluons chaque prêt individuellement et avons déterminé que seuls 11% des prêts CLO américains et 9% des prêts CLO européens sont directement exposés aux ruptures provoquées par l'IA soit environ la moitié de l’exposition de référence aux entreprises technologiques.
Graphique 2: Prêts exposés à l'IA
Les prêts directement exposés aux ruptures technologiques de l’IA représentent un pourcentage beaucoup plus faible de l’indice que ne le suggèrent les pondérations en titres.
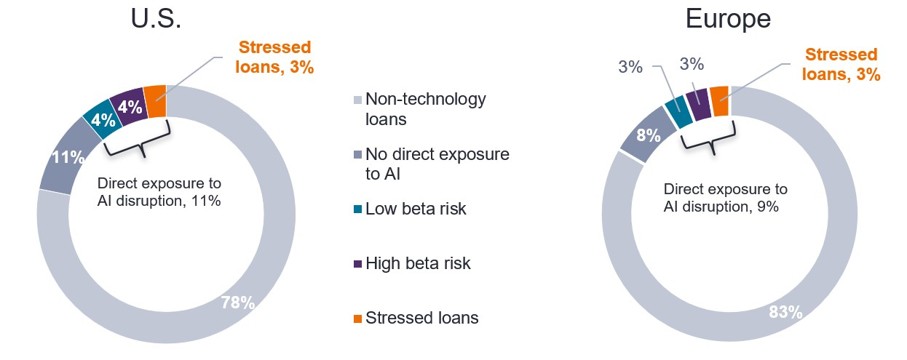
Source: Janus Henderson Investors, au 30 juin 2026.
2. Chercher à atténuer le risque grâce à une gestion active.
Une fois que nous avons correctement isolé et quantifié le risque, nous cherchons à l’atténuer par une gestion active. Les deux points saillants ici sont a) d’évaluer le profil d’échéance des prêts stressés pour quantifier le risque imminent de refinancement, et b) d’identifier les variations de l’exposition directe à l’IA par transaction CLO individuelle.
Aux États-Unis, les prêts technologiques sous pression arrivant à échéance dans les trois ans ne représentent que 1,4% de l’univers des prêts, tandis qu’en Europe ce chiffre est de 0,7%. Aucun prêt technologique en difficulté n’arrive à échéance dans un délai d’un an.
Graphique 3: prêts stressés par échéance
Un très faible pourcentage de l’univers de prêts est en difficulté et fera l’objet d’un refinancement dans les trois prochaines années.
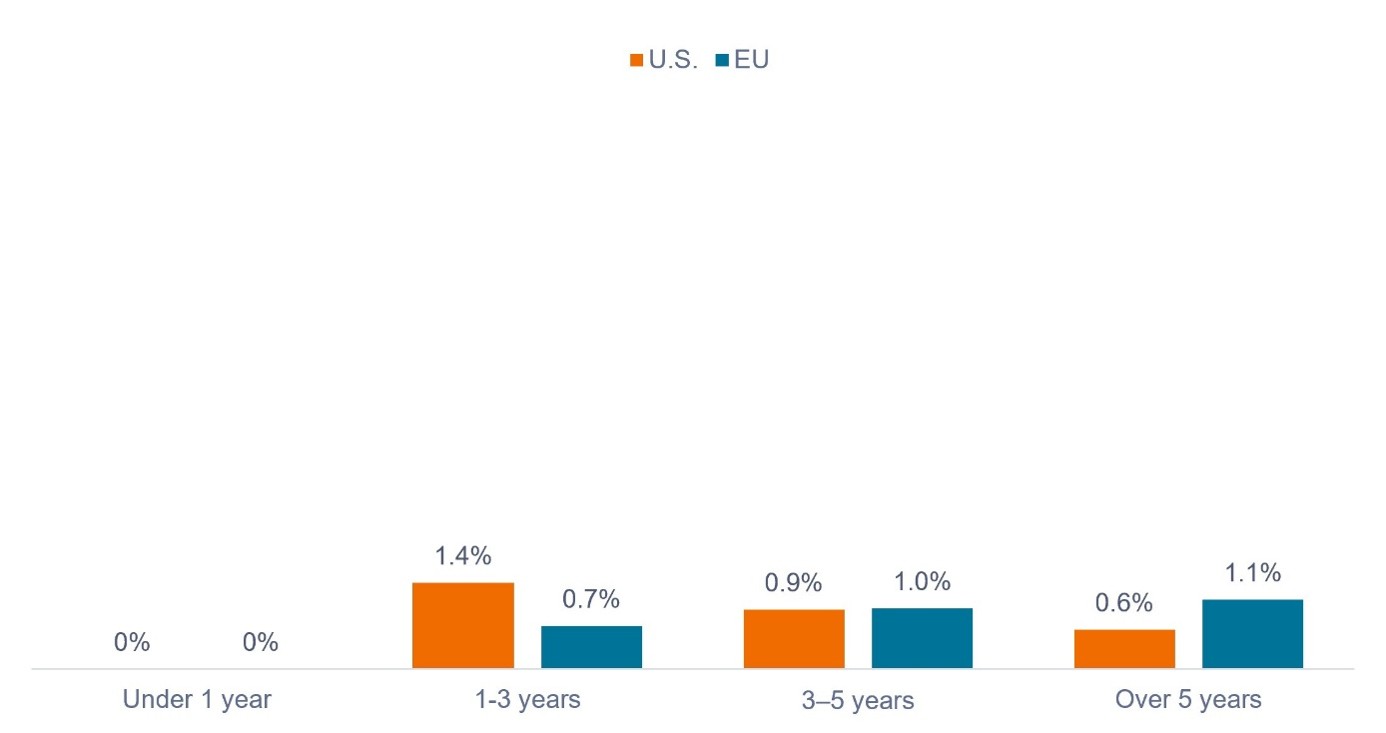
Source: Janus Henderson Investors, au 30 juin 2026.
Après avoir analysé plus de 2 750 transactions CLO sur les marchés américain et européen, nous avons constaté que l’exposition aux prêts technologiques stressés variait considérablement d’une transaction et d’un gérant de CLO à l’autre. Dans notre analyse, nous avons identifié et mesuré l’exposition de chaque CLO aux prêts technologiques stressés, puis nous avons classé les transactions de l’exposition la plus faible à la plus élevée et les avons regroupées par quartiles.
Avec plus de 170 gérants de CLO opérant sur les deux marchés et des gérants individuels gérant des opérations de composition et de millésime variés, l’exposition est finalement déterminée par la sélection de crédit au niveau de l’opération.
3. Sélectionner les véhicules d’investissement que nous pensons capables d’offrir une protection structurelle
À notre avis, les investisseurs à la recherche d'une exposition à des taux variables devraient privilégier les CLO plutôt que les prêts à effet de levier, en raison des protections structurelles et de la qualité de crédit supérieure qu’offrent les CLO, ainsi que de la possibilité de choisir le niveau de risque de crédit souhaité.
Alors que les CLO utilisent une structure en cascade2 pour renforcer le crédit, les prêts à effet de levier participent aux pertes liées aux défauts à partir du premier dollar, car il n’existe pas de hiérarchie de tranches in hérente à l’exposition directe aux prêts.
Graphique 4: Impact des défauts sur les CLO
Les tranches CLO les mieux notées ont historiquement été extrêmement peu exposées au risque de faillite.
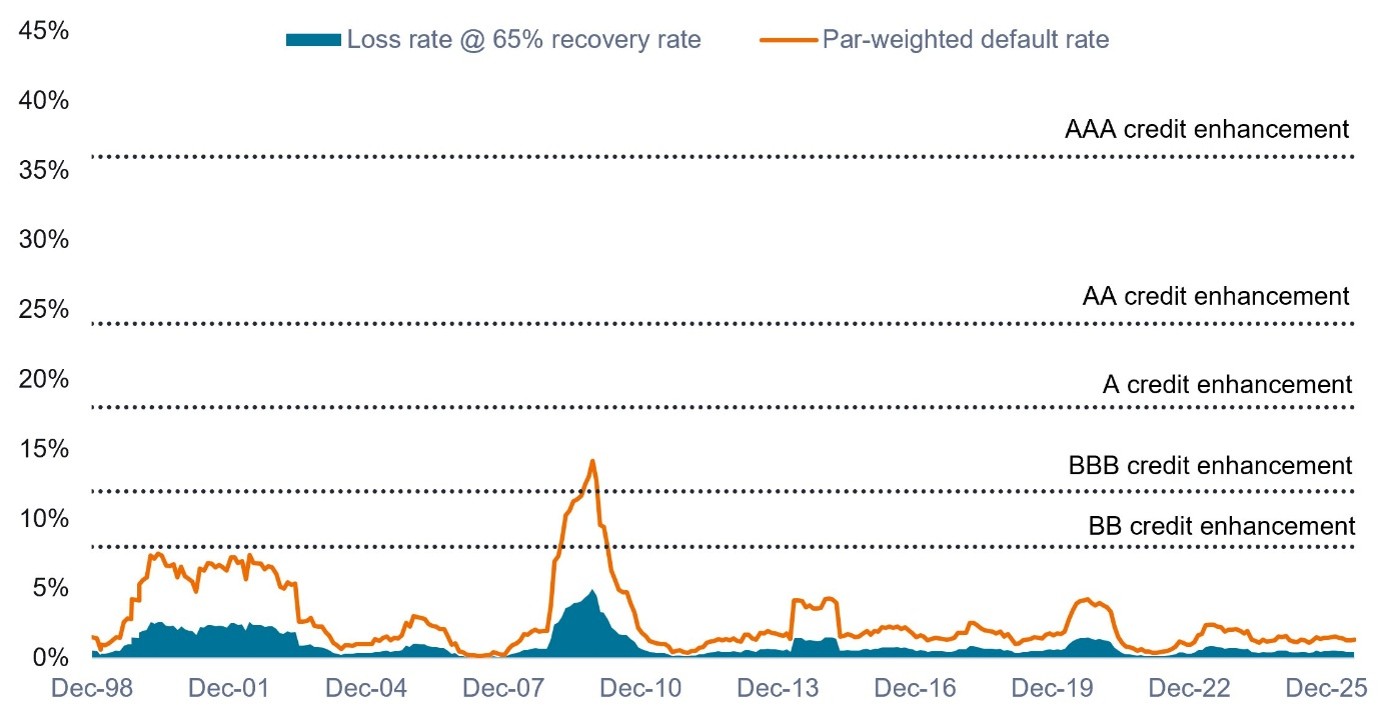
Source: JP Morgan, LSTA, Janus Henderson Investors, au 31 juillet 2026. Les performances passées ne préjugent pas des résultats futurs.
En raison du niveau élevé d’incertitude dans le secteur de la technologie, nous préférons l’exposition aux tranches CLO les mieux notées (AAA) où les protections structurelles sont à leur maximum. Les CLO notés AA et A restent également une option intéressante, car ils présentent un degré très élevé de rehaussement de crédit tout en offrant un écart de crédit supplémentaire par rapport à la tranche AAA.
Pour les investisseurs dans les tranches CLO BB et B, les risques sont plus directs. Nous ne pensons pas que les tranches BB et B rémunèrent adéquatement les investisseurs pour ce risque. Par conséquent, nous pensons que les investisseurs devraient envisager de s’orienter vers la tranche BBB, ou potentiellement vers les tranches A, AA et AAA, afin d’accroître la qualité de leur portefeuille.
En synthèse
Nous pensons que le battage médiatique autour des prêts aux logiciels est exagéré à court terme, tandis que les effets à long terme restent à voir.
Une combinaison d'analyses approfondies au niveau des prêts, de sélection active et une préférence pour les tranches de CLO mieux notées reste notre approche privilégiée pour gérer le risque de perturbation de l'IA dans les prêts logiciels.
L'article complet est disponible ici.
1 Les prêts liés à la technologie sont généralement exposés à la technologie bien qu’ils soient inclus dans des secteurs non technologiques, tels que les services, les médias et les télécommunications, la finance ou l’immobilier.
2 Les CLO sont structurés de telle sorte que la tranche AAA soit la première à recevoir les paiements issus des prêts sous-jacents. Une fois les paiements aux titres AAA effectués, la tranche AA reçoit ses paiements, et ainsi de suite. Cela est parfois désigné sous le terme de structure en cascade. La structure assure les paiements jusqu'à la tranche de fonds propres, sauf en cas de défaillance des prêts sous-jacents. En cas de défaut, les CLO fournissent un rehaussement de crédit supplémentaire. Si, à un moment donné, les garanties sont insuffisantes au sein du CLO, les flux de trésorerie initialement destinés aux tranches les moins bien notées sont redirigés vers les tranches les mieux notées, en commençant par la tranche AAA et en descendant la structure. Par conséquent, en période de tensions sur les marchés, la qualité de crédit des tranches les mieux notées s’améliore généralement.